
Durante algunos años, la expansión de los centros de datos en Brasil siguió una trayectoria relativamente predecible. La demanda procedía de los bancos, el comercio minorista, las telecomunicaciones, el streaming y, más tarde, de las grandes nubes públicas, y se concentraba en los alrededores de la capital de São Paulo, entre Barueri y Campinas. El sector crecía, de media, un 15 % al año y, desde 2012, había multiplicado su tamaño por seis. Se trataba de un crecimiento orgánico, sustentado por la digitalización gradual de la economía.
En 2026, esta trayectoria cambió de escala. La combinación entre el auge de la inteligencia artificial, la expansión de la computación en la nube y el renovado interés de los inversores nacionales e internacionales convirtió al país en el principal polo de centros de datos de América Latina. Brasil representa aproximadamente la mitad del mercado regional y ocupa el puesto número 12 en el ranking mundial de inversiones del sector, que se prevé que alcance los 3 billones de dólares (15,6 billones de reales) en todo el mundo durante los próximos cinco años, según datos del Ministerio de Comunicaciones basados en un estudio de Moody’s.
La Asociación Brasileña de Centros de Datos (ABDC) comparte esta visión, pero hace hincapié en lo que aún queda por hacer. «El país cuenta con características como un amplio mercado de consumo, un parque eléctrico mayoritariamente renovable, disponibilidad de energía, conectividad internacional y, ahora, un marco normativo que ha avanzado considerablemente con la aprobación de la ley ReData», afirma la entidad en una entrevista con DCD. «El reto que se plantea es transformar todo este potencial en capacidad efectivamente instalada en el país».
El auge, sin embargo, no está exento de dificultades. La energía, el agua, el hardware, la mano de obra cualificada y, cada vez más, la gobernanza de los datos que alimentan los modelos de IA constituyen una serie de cuellos de botella. De ellos depende que Brasil convierta su potencial en un liderazgo efectivo o que se vea limitado por su propia infraestructura.
De centro regional a candidato global
Las previsiones de mercado indican que el país podría atraer entre 60 000 y 100 000 millones de reales en nuevas inversiones hasta 2028. La ABDC, sin embargo, prefiere fijarse en un horizonte más amplio y en una métrica física: la capacidad instalada. Según la asociación, Brasil cuenta actualmente con alrededor de 1 GW de infraestructura de TI en funcionamiento. «Si esta cifra crece hasta los 4 GW, tal y como se espera, la ABDC prevé atraer alrededor de 1,2 billones de reales, pudiendo alcanzar los 1,5 billones si el crecimiento llega a los 5 GW», proyecta la entidad.
La asociación evita fijar una cifra concreta para 2028, ya que el volumen a corto plazo dependerá de la implementación y la regulación de ReData. «No se trata de establecer una previsión concreta para 2028. Entendemos que el país ha abierto una ventana de oportunidad que puede generar cientos de miles de millones de reales en nuevas inversiones en los próximos años. Con la nueva ley y el aumento de la demanda de infraestructura digital, Brasil cuenta ahora con condiciones más competitivas para disputar una parte de las grandes inversiones globales en centros de datos».
El propio Gobierno trabaja con un orden de magnitud similar. Al promulgar el régimen, el 15 de septiembre, el Ejecutivo estimó que la política podría atraer entre 500 000 millones y 1 billón de reales en inversiones, con una renuncia fiscal estimada en 5.200 millones de reales para 2026.
El excedente y el déficit de electricidad
En comparación con el resto de la región, Brasil pone de manifiesto la desproporción entre el tamaño de su economía y el peso, aún reducido, de los centros de datos en la factura energética. El país consumió aproximadamente 561,6 TWh en 2024, según la Empresa de Investigación Energética (EPE), lo que equivale a una media de casi 48 TWh al mes. Un solo mes de consumo nacional, por lo tanto, ya supera el consumo anual estimado de todos los centros de datos latinoamericanos juntos, que la Organización Latinoamericana de Energía (OLADE) calcula entre 23 y 30 TWh.
La comparación no pretende minimizar el impacto del sector, sino situarlo en su justa medida. Este aumento situaría la demanda de los centros de datos, en una década, en dos meses y medio del consumo total de Brasil. El verdadero reto, por lo tanto, no es la disponibilidad agregada de electricidad, sino la capacidad de suministrarla donde y cuando los grandes complejos de IA la necesitan: en bloques de cientos de megavatios, con redundancia y previsibilidad a largo plazo.
Este es precisamente el punto que plantea la ABDC. «Los centros de datos necesitan grandes bloques de potencia disponibles en ubicaciones específicas, con alta fiabilidad, redundancia y capacidad de conexión. Existe, por tanto, una diferencia entre disponer de energía en la red y poder suministrarla en el plazo necesario, en el momento en que se vaya a instalar un proyecto», explica la asociación.
El desajuste es, sobre todo, de calendario. «Un centro de datos puede ponerse en marcha en aproximadamente tres años, mientras que determinadas mejoras en la red de transmisión pueden requerir cinco años. Necesitamos acercar estos dos calendarios», afirma la entidad. Según la ABDC, la Política Nacional de Acceso al Sistema Eléctrico (PNAST) ya funciona como «un filtro eficaz» para los proyectos registrados destinados a abastecer a nuevos centros de datos, reduciendo el número de solicitudes de acceso prematuras. La asociación añade además que el Ministerio de Minas y Energía ha señalado, tras la aprobación de la ley ReData, que seguirá trabajando para garantizar el suministro energético al sector.
En lo que respecta al transporte de energía, el país se ha puesto en marcha. Axia Energia tiene previsto invertir 8.7 mil millones de reales hasta 2030 en la construcción de 2.320 km de nuevas líneas en 12 estados. Con ello, su red alcanzará los 76 320 km y sus ingresos anuales permitidos ascenderán a 850 millones de reales, con obras que se extenderán desde São Paulo y Minas Gerais hasta el noreste. Para la ABDC, se trata de inversiones «importantes y necesarias», pero no pueden analizarse únicamente en función de su volumen. «Debemos observar dónde estará disponible la capacidad, en qué plazo y si esta infraestructura será capaz de hacer frente a grandes cargas concentradas. El crecimiento de la economía digital debe tener cada vez más peso en la planificación de la expansión de la infraestructura eléctrica brasileña».
Al mismo tiempo, el mercado de fusiones y adquisiciones del sector energético perdió impulso en el primer semestre de 2026. Se registraron 46 operaciones, lo que supone un descenso del 30,3 % respecto al mismo periodo de 2025, y el valor movido se redujo un 21 % en la comparación anual. Los analistas atribuyen esta desaceleración al coste del capital, que sigue siendo elevado, lo que lleva a los compradores a evaluar con mayor cautela los precios de los activos y los rendimientos esperados. Dado que el valor total ha descendido menos que el número de operaciones, siguen en marcha operaciones estratégicas relevantes, a la espera de mejores condiciones de financiación.
La ABDC no considera que este retroceso sea una señal negativa para los centros de datos. Al contrario. «De cara a los próximos años, la tendencia es que el crecimiento de la infraestructura digital represente una nueva e importante fuente de demanda para el sector energético», valora la asociación. «A medida que avancen los nuevos proyectos de centros de datos, esta demanda tenderá a dinamizar toda la cadena del sector eléctrico, desde la generación hasta la transmisión y la comercialización». Si esto se traduce en más operaciones de fusiones y adquisiciones, la entidad considera que ello dependerá de la dinámica del propio mercado energético.
Un año récord y el nuevo mapa: de Barueri a Fortaleza
Mientras el sector energético se reorganiza, el mercado inmobiliario de los centros de datos vive su momento más destacado. Según el informe «Data Center Brasil 2026», de la consultora JLL, el sector incorporó 106 MW de nueva capacidad en el primer semestre, con 134 MW más previstos hasta diciembre, lo que representa una inversión estimada de 8.000 millones de reales. La tasa de desocupación a nivel nacional se sitúa en solo el 4 %. Según Bruno Porto, director de Industrial, Logística y Centros de Datos de JLL, el 56 % del nuevo parque en construcción ya está prealquilado, lo que demuestra el interés del mercado por absorber la nueva capacidad tan pronto como se entregue.
Para la ABDC, la combinación de expansión y baja tasa de desocupación es el dato más relevante. «Gran parte de la capacidad en construcción ya viene contratada o precontratada. Esto, junto con las medidas derivadas del PNAST, demuestra que no estamos hablando solo de una expansión especulativa de las infraestructuras, sino de una demanda concreta de procesamiento y almacenamiento de datos».

São Paulo sigue siendo el principal centro neurálgico del país y de América Latina, con un 38 % de la capacidad instalada en megavatios. El crecimiento viene impulsado por las regiones de la capital/Barueri y Campinas, que se prevé que crezcan un 82,5 % y un 60,9 %, respectivamente, hasta 2028, según el analista de JLL Rafael Picerni. Pero el movimiento más significativo proviene de fuera del eje tradicional. Fortaleza, en Ceará, cuenta con 227 MW en construcción, la mayor parte de los cuales ya han sido alquilados por una gran empresa tecnológica china, lo que supone un aumento del 1.179,7 % en el mercado de Ceará.
La ABDC ve fundamentos sólidos en este nuevo polo, pero pide cautela a la hora de interpretar las cifras. «Fortaleza es uno de los principales puntos de llegada de cables submarinos internacionales en Brasil, se encuentra cerca de una región con un enorme potencial de generación de energía renovable y goza de una ubicación geográfica privilegiada para la conexión con otros continentes». «El crecimiento actual se ve fuertemente influido por grandes proyectos concretos, por lo que hay que tener cuidado de no convertir una expansión demasiado rápida en una tendencia lineal. Pero existe una base estructural para el desarrollo de un nuevo polo de centros de datos en el Nordeste». Según la entidad, el programa ReData puede reforzar esta descentralización al crear condiciones diferenciadas para las inversiones en el Norte, el Nordeste y el Centro-Oeste.
Basándose en estas previsiones, JLL estima que el sector duplicará su tamaño de aquí a 2030, sumando los 660 MW actualmente en construcción, una inversión de 17 400 millones de dólares (90 300 millones de reales) y una cartera de proyectos adicionales de 4 621 MW. La ABDC es más ambiciosa. «Los centros de datos dedicados al entrenamiento y la inferencia de la inteligencia artificial son mucho más densos y, si Brasil sabe aprovechar esta oportunidad, la previsión del sector es cuadruplicar o incluso quintuplicar esta capacidad de aquí a 2030», afirma. Según la asociación, la demanda de servicios en la nube, streaming, servicios financieros y comercio electrónico ha sustentado hasta ahora un crecimiento orgánico, y la IA añade ahora «una nueva capa de demanda», por la que compite con otros países.
Calor, densidad y el cuello de botella del hardware
Detrás de las cifras de inversión, destaca un reto técnico: la climatización. Según Patrick Galletti, ingeniero mecatrónico y director general del Grupo RETEC, el debate público sobre los centros de datos en Brasil suele dar prioridad a la energía, la conectividad y los incentivos fiscales, dejando la gestión térmica en un segundo plano. Esto ocurre incluso con los sistemas de IA que exigen equipos de alto rendimiento, funcionan de forma continua y generan cada vez más calor. Para Galletti, el aumento de la densidad computacional hace que la refrigeración sea fundamental no solo para el funcionamiento, sino también para la viabilidad financiera de los proyectos. En su opinión, esto abre un espacio para las empresas brasileñas especializadas en infraestructura crítica.
Los fabricantes locales ya satisfacen esta demanda. Fibracem, en colaboración con la empresa estadounidense Vertiv, lanzará en 2026 una puerta para rack de alto caudal de aire y nuevas placas de suelo diseñadas para entornos de alta densidad. Según Eryck El-Jaick, director de operaciones de la empresa, estas soluciones pueden reducir hasta un 10 % el consumo total de energía de un centro de datos, con ahorros de hasta un 20 % en el sistema central de refrigeración y de hasta un 50 % en el consumo de los ventiladores. El-Jaick señala el Sudeste como la región con mayor potencial para nuevos proyectos, pero destaca el avance del Nordeste, ejemplificado por el megaproyecto asociado a TikTok en Ceará, que ha sido posible gracias a la combinación de energía limpia, conectividad internacional y una creciente demanda de procesamiento.
Para la ABDC, la climatización se ha convertido en un tema central, vinculado a la eficiencia energética, la fiabilidad de la infraestructura y el uso de los recursos naturales. La asociación recuerda que ReData ha convertido esta preocupación en un requisito legal. «Brasil puede demostrar al mundo que la expansión digital y la sostenibilidad pueden ir de la mano. ReData ha establecido parámetros rigurosos de eficiencia hídrica y energética para los proyectos beneficiarios. Exige un WUE igual o inferior a 0,05 litros/kWh, además de que la demanda contratada se cubra con energía limpia o renovable».
La otra cara de la ecuación técnica es la escasez mundial de hardware de última generación. Según el estudio «ISG Provider Lens Private/Hybrid Cloud Data Center Services 2026», difundido por TGT ISG, se prevé que los procesadores, las GPU y los SSD sigan siendo escasos hasta 2027-2028. Por ello, se prevé que las empresas brasileñas sigan contratando capacidad de IA en nubes ya instaladas en el país, en lugar de ampliar su propia infraestructura. Para Pedro Bicudo Maschio, autor del estudio, esta dinámica permite mantener la residencia de los datos de conformidad con la LGPD y utilizar servicios escalables de entrenamiento e inferencia sin tráfico internacional de datos. El panorama podría cambiar si ReData redujera el coste efectivo de la importación de hardware de alto rendimiento de alrededor del 38 % a aproximadamente el 2 %. El estudio señala además 8.3 mil millones de dólares (43.1 mil millones de reales) en inversiones para la expansión de la coubicación en el país y el creciente interés de actores asiáticos, como Naver Cloud, LINE, Yahoo Japan, Rakuten y KDDI.
La ABDC reconoce la presión sobre la cadena de suministro de equipos, pero rechaza la idea de que la nube sustituya a los nuevos centros de datos. «La nube no elimina la necesidad de un centro de datos. Funciona en centros de datos. Cuanto mayor sea el consumo de la nube y de la inteligencia artificial, mayor tenderá a ser la necesidad de infraestructura física para dar soporte a estos servicios», afirma. Para la asociación, la expansión global se orientará hacia países con energía con bajas emisiones de carbono, disponibilidad territorial, seguridad jurídica y estabilidad geopolítica, y, con ReData, Brasil reúne ahora las condiciones para situarse entre los destinos más competitivos.
El Estado entra en escena: ReData y la soberanía
Si el mercado busca energía y hardware, el Gobierno brasileño busca la soberanía tecnológica. En agosto, el Senado aprobó por unanimidad el PLP 74/2026, que garantiza el respaldo fiscal de ReData dentro del objetivo de saldo primario. El 1 de septiembre, los senadores aprobaron el PL 278/2026, que establece el régimen, presentado por el senador Cid Gomes (PSB-CE). La sanción presidencial se produjo el 15 de septiembre. El ReData prevé la suspensión de impuestos federales, como el impuesto de importación, el PIS/Cofins y el IPI, sobre los equipos de TIC destinados a centros de datos autorizados. La suspensión, válida por cinco años, se convierte en exención tras el cumplimiento de una serie de condiciones: inversión en I+D, adopción de criterios de sostenibilidad y puesta a disposición de al menos el 10 % de la capacidad para el mercado brasileño.
«La aprobación de la ley ReData cambia el nivel de competitividad de Brasil», resume la ABDC. «Uno de los principales obstáculos para las inversiones era el coste de implantación, sobre todo porque gran parte de los equipos utilizados en los centros de datos no tenía equivalente nacional y debía importarse, con una carga fiscal que situaba a Brasil en desventaja».
La asociación advierte, sin embargo, que la ley solo abre una nueva fase. «Ahora comienza una segunda etapa. Tenemos que convertir esta ventaja fiscal en proyectos efectivamente puestos en marcha, avanzando también en cuestiones como la disponibilidad de energía, la transmisión, la conectividad, el ICMS en los estados y el tratamiento de los equipos que quedan fuera del ámbito de aplicación del régimen».
En cuanto a las contrapartidas, la entidad defiende que el incentivo vaya acompañado de compromisos que aporten beneficios al país. «Alrededor del 60 % de los datos brasileños se procesan o almacenan fuera del país. Al establecer que al menos el 10 % de las nuevas inversiones se destinen al mercado brasileño, el programa ReData pretende satisfacer esa demanda», afirma. Según la ABDC, el requisito de I+D debería estimular a la industria nacional dedicada a este sector. «Los centros de datos son inversiones a largo plazo. Por lo tanto, tan importante como el diseño de las contrapartidas será garantizar una normativa objetiva, previsible y técnicamente viable».
Paralelamente, en medio de las tensiones comerciales entre los gobiernos de Lula y Donald Trump, el Ejecutivo ha puesto en marcha un paquete de medidas para la soberanía tecnológica por valor de 2.200 millones de reales, anunciado por el presidente en Río Grande del Norte. La iniciativa incluye la adquisición de un superordenador de 7.200 petaflops, uno de los diez más potentes del mundo en procesamiento de inteligencia artificial, que se instalará en el Parque Tecnológico Augusto Severo, adscrito a la UFRN. También incluye una infraestructura de supercomputación en Río de Janeiro, dirigida por la Red Nacional de Enseñanza e Investigación, en colaboración con las empresas chinas Huawei e iFlytek, y un proyecto de chips basados en la arquitectura abierta RISC-V, en cooperación con el ecosistema de innovación de Barcelona, con un horizonte temporal de entre 10 y 15 años. El paquete prevé además la «Nube Brasileña», una asociación público-privada para desarrollar componentes críticos de computación en la nube con tecnología nacional.
La ABDC considera que estas iniciativas son complementarias a la expansión del sector privado. «El país necesita desarrollar un ecosistema completo, que abarque infraestructura física, conectividad, energía, capacidad computacional, investigación, formación profesional y desarrollo tecnológico», afirma. «Cuanto mayor sea la capacidad brasileña para almacenar y procesar datos en el territorio nacional, mayor será también nuestra capacidad para desarrollar aplicaciones de inteligencia artificial y servicios digitales en el país».
La soberanía de los datos también avanza en el sector público. Serpro y el Ministerio de Sanidad han anunciado una nube soberana que concentrará más de 5.000 millones de registros sanitarios. Según la secretaria de Información y Salud Digital, Ana Estella Hadad, en 2022 había 700.000 registros, y el volumen ha crecido con la digitalización de los centros de atención primaria. Según el presidente de Serpro, Wilton Mota, con la gestión integral a cargo de equipos de la propia entidad, Brasil sería el único país que mantendría el 100 % de los datos públicos sanitarios en su propia infraestructura. Para el ministro Alexandre Padilha, el proyecto marca la transición de un sistema basado en el alquiler de infraestructura a un centro de datos propio. La iniciativa prevé colaboraciones con AWS, Google y Huawei, siempre que cada empresa se comprometa formalmente a cumplir la legislación brasileña en materia de protección de datos.
Datos, gobernanza y la próxima fase de la IA corporativa
A medida que avanza la infraestructura física, el reto se traslada al interior de las empresas: qué hacer con todos esos datos y sistemas de IA. Según el estudio «Estrategias digitales de alto rendimiento», realizado por IDC a petición de la Asociación Brasileña de Empresas de Software (ABES), el 95 % de las organizaciones brasileñas ya utilizan la inteligencia artificial, y el resto tiene previsto adoptarla en los próximos 12 meses. La IA generativa llega al 86 % de las empresas, y el 69 % de ellas ya ha superado la fase de pruebas y ha planificado inversiones para los próximos 18 meses. Aun así, la gobernanza de los datos se perfila como el principal obstáculo para la expansión de la tecnología: solo el 48 % de las empresas afirma disponer de datos bien estructurados y gestionados, y el 49 % trabaja con datos solo parcialmente estructurados.
Para la ABDC, este desajuste también es un indicador de la demanda que aún está por llegar. «La inteligencia artificial depende de los datos y de la capacidad computacional. A medida que las empresas estructuran mejor sus datos y comienzan a utilizarlos de forma más intensiva, también crece la demanda de almacenamiento, procesamiento, nube e infraestructura digital», afirma. «La transformación digital de las empresas brasileñas está en marcha, pero está lejos de haber concluido».
Este diagnóstico coincide con la advertencia de Federico Grosso, vicepresidente del Grupo ServiceNow para Latinoamérica, en un artículo publicado en DCD. Para Grosso, las empresas brasileñas están pasando rápidamente de la fase experimental a la de implementación de agentes de IA, que ya operan en atención al cliente, TI, finanzas y el ámbito jurídico. Sin una gobernanza adecuada, afirma, la tecnología puede aumentar los riesgos en lugar de reinventar los procesos. Grosso cita datos de Deloitte según los cuales el 87 % de los líderes empresariales brasileños planean mantener o aumentar las inversiones en IA. Por su parte, un estudio de Grant Thornton revela que solo el 22 % de los ejecutivos se muestran seguros de que sus organizaciones superarían una auditoría de gobernanza de la IA en un plazo de 90 días. Para él, la próxima fase de la IA en Brasil no vendrá determinada por la cantidad de herramientas implantadas, sino por la capacidad de controlar, proteger, medir y escalar la tecnología. Se trata de un problema de arquitectura, no de talento ni de presupuesto, lo cual cobra aún mayor relevancia en un país que ya cuenta con la Estrategia Brasileña de Inteligencia Artificial (EBIA), la primera política pública nacional dedicada exclusivamente a la IA.
Seguridad, conectividad y la lucha por el talento
La expansión de la IA también cambia la forma en que las empresas brasileñas se conectan y protegen sus datos. Según un informe de Check Point Research correspondiente a julio de 2026, Brasil registró una media de 4 000 intentos semanales de ciberataques por empresa, lo que supone un aumento del 44 % con respecto al año anterior y casi el doble de la media mundial. Los datos de Netscout indican que el país registró 470 677 ataques DDoS en el segundo semestre de 2025, lo que supone alrededor del 46 % de los ataques en América Latina. Para Natália Inácio, directora del programa de socios de DE-CIX Brasil, este panorama, sumado a la complejidad de los entornos multinube, ha llevado a las empresas a buscar conexiones privadas a través de puntos de intercambio de tráfico. De este modo, reducen su dependencia de la red pública y ganan previsibilidad en cuanto a costes, rendimiento y rutas de datos, sobre todo en aplicaciones de IA en tiempo real.
«La seguridad es una parte fundamental del propio diseño de un centro de datos. Sin seguridad, no hay contratos», afirma la ABDC. Según la asociación, los operadores trabajan con múltiples capas de protección física y lógica, redundancia de sistemas, supervisión continua y protocolos de continuidad operativa. Por motivos de seguridad, la entidad no detalla procedimientos específicos, pero reconoce que las amenazas más complejas exigen una inversión continua en resiliencia. La ABDC también establece una distinción: la seguridad de la infraestructura física del centro de datos es diferente de la seguridad de las aplicaciones y los datos, que es responsabilidad de los clientes.
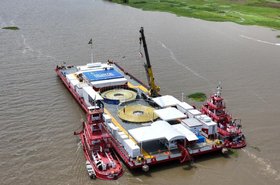
Infovia 02 e o Norte Conectado: conectando o interior do Amazonas à era digital
Detalhes do projeto que pretende levar conexão ao Norte do país
El crecimiento del sector también está redefiniendo el panorama del empleo en el ámbito tecnológico. Un estudio de Brasscom revela que Brasil cuenta con unos 943 000 trabajadores formales en el sector de las Tecnologías de la Información y la Comunicación (TIC). El Sudeste sigue concentrando el 62,5 % de las ofertas de empleo y los salarios más altos, pero el crecimiento más intenso entre 2023 y 2025 se produjo fuera del eje Sur-Sudeste: un 5,4 % en el Norte, un 3,8 % en el Nordeste y un 3,2 % en el Centro-Oeste. Según Roberta Piozzi, directora de Colaboraciones y Proyectos Educativos de Brasscom, esta tendencia refleja la aceleración de la transformación digital y la expansión de las oportunidades hacia el interior del país, aunque persisten las desigualdades regionales en materia de infraestructuras y cualificación. São Paulo concentra el 44,7 % de los empleos formales del sector, con un salario medio de 7 321 reales, mientras que Recife, Salvador y Fortaleza lideran la expansión en el noreste.
Para la ABDC, la descentralización de los centros de datos también genera una demanda regional de profesionales: ingeniería eléctrica y mecánica, refrigeración, telecomunicaciones, redes, seguridad, operación y mantenimiento, además de diversas especialidades tecnológicas. «En el caso del Nordeste, por ejemplo, no basta con disponer de energía renovable y conectividad internacional», afirma la asociación. «También es importante construir un ecosistema de proveedores, universidades, centros de formación y profesionales especializados que sustente esta expansión a largo plazo».
Lo que está en juego
El panorama para 2026 es el de un país que aúna escala, ambición digital, empresas sofisticadas y, ahora, un régimen fiscal competitivo para consolidarse como centro regional de inteligencia artificial. La carrera también pone de manifiesto algunas limitaciones. La infraestructura eléctrica debe aprender a suministrar energía en bloques concentrados y al ritmo de las obras de los centros de datos. La cadena de suministro de hardware sigue dependiendo de las importaciones. El marco regulador avanza por etapas, desde la ley ReData, recientemente promulgada, hasta el marco legal de la IA, aún pendiente. Y muchas empresas adoptan la IA a un ritmo acelerado sin haber resuelto la gobernanza de sus propios datos.
El país se debate entre el exceso de electricidad en el sistema y la escasez allí donde y cuando los centros de datos la necesitan, y entre el superordenador que promete soberanía y los ejecutivos que aún no confían en la propia auditoría de la IA. En este escenario, Brasil construye, pieza a pieza, la infraestructura de la próxima década. Para la ABDC, la clave está en dejar de tratar cada pieza de forma aislada. «Hay que abordar la infraestructura digital como un ecosistema. Para crear una zona de conectividad, con las condiciones adecuadas para la instalación de centros de datos, es necesario garantizar el suministro energético, la transmisión y la conectividad», concluye la entidad. «Dentro de todo este ecosistema, los centros de datos no son más que la infraestructura física sobre la que funciona toda esta nueva economía digital».

Comentarios