
Durante alguns anos, a expansão dos data centers no Brasil seguiu um roteiro relativamente previsível. A demanda vinha de bancos, varejo, telecomunicações, streaming e, mais tarde, das grandes nuvens públicas, e se concentrava no entorno da capital paulista, entre Barueri e Campinas. O setor crescia, em média, 15% ao ano e, desde 2012, multiplicou seu tamanho por seis. Era um crescimento orgânico, sustentado pela digitalização gradual da economia.
Em 2026, esse roteiro mudou de escala. A combinação entre a explosão da inteligência artificial, a expansão da computação em nuvem e o apetite renovado de investidores nacionais e internacionais transformou o país no principal polo de data centers da América Latina. O Brasil responde por cerca de metade do mercado regional e ocupa a 12ª posição no ranking global de investimentos do setor, que deve somar 3 trilhões de dólares (15,6 trilhões de reais) em todo o mundo nos próximos cinco anos, segundo dados do Ministério das Comunicações baseados em estudo da Moody’s.
DCD Studio - Data centers in the age of AI: The challenge of building them in Brazil
Ana Ribeiro, Content Manager at DCD interviewed Gustavo Gasparoto, CEO at AFGM
A Associação Brasileira de Data Centers (ABDC) compartilha essa leitura, mas enfatiza o que ainda falta fazer. “O país acumula atributos como mercado consumidor amplo, matriz elétrica majoritariamente renovável, disponibilidade de energia, conectividade internacional e, agora, um ambiente regulatório que avançou consideravelmente com a sanção do ReData”, afirma a entidade, em conversa com a DCD. “O desafio posto é transformar todo este potencial em capacidade efetivamente instalada no país.”
O boom, porém, não vem sem atrito. Energia, água, hardware, mão de obra qualificada e, cada vez mais, a governança dos dados que alimentam os modelos de IA constituem um conjunto de gargalos. Deles depende se o Brasil vai converter seu potencial em liderança efetiva ou se ficará refém da própria infraestrutura.
De hub regional a candidato global
As projeções de mercado indicam que o país pode atrair entre 60 e 100 bilhões de reais em novos aportes até 2028. A ABDC, no entanto, prefere olhar para um horizonte mais longo e para uma métrica física: a capacidade instalada. Segundo a associação, o Brasil tem hoje cerca de 1 GW de TI em operação. “Se este montante crescer para 4 GW, como é esperado, a ABDC espera atrair cerca de R$ 1,2 trilhão, podendo chegar a R$ 1,5 trilhão se o crescimento for para 5 GW”, projeta a entidade.
A associação evita fechar uma cifra para 2028, já que o volume de curto prazo dependerá da implementação e da regulamentação do ReData. “Não se trata de estabelecer uma projeção fechada para 2028. Entendemos que o país abriu uma janela de oportunidade que pode gerar centenas de bilhões de reais em novos investimentos nos próximos anos. Com a nova lei e o aumento da demanda por infraestrutura digital, o Brasil passou a ter condições mais competitivas para disputar uma parcela dos grandes investimentos globais em data centers.”
O próprio governo trabalha com uma ordem de grandeza semelhante. Ao sancionar o regime, em 15 de setembro, o Executivo estimou que a política poderia atrair entre 500 bilhões e 1 trilhão de reais em investimentos, com renúncia fiscal estimada em 5,2 bilhões de reais para 2026.
A eletricidade que sobra e a que falta
Em comparação ao restante da região, o Brasil evidencia a desproporção entre o tamanho de sua economia e o peso ainda pequeno dos data centers na conta de energia. O país consumiu aproximadamente 561,6 TWh em 2024, segundo a Empresa de Pesquisa Energética (EPE), o que equivale a uma média de quase 48 TWh por mês. Um único mês de consumo nacional, portanto, já supera o consumo anual estimado de todos os data centers latino-americanos somados, que a Organização Latino-Americana de Energia (Olade) calcula entre 23 e 30 TWh.
A comparação não serve para minimizar o impacto do setor, mas sim para dimensioná-lo corretamente. Esse salto aproximaria a demanda dos data centers, em uma década, de dois meses e meio do consumo total brasileiro. O verdadeiro desafio, portanto, não é a disponibilidade agregada de eletricidade, mas a capacidade de entregá-la onde e quando os grandes campi de IA precisam: em blocos de centenas de megawatts, com redundância e previsibilidade de longo prazo.
É exatamente esse o ponto levantado pela ABDC. “Data centers precisam de grandes blocos de potência disponíveis em locais específicos, com elevada confiabilidade, redundância e capacidade de conexão. Existe, portanto, uma diferença entre ter energia no sistema e conseguir entregá-la no prazo necessário, no momento em que um empreendimento será instalado”, explica a associação.
O descompasso é, sobretudo, de calendário. “Um data center pode ser implantado em aproximadamente três anos, enquanto determinados reforços de transmissão podem demandar cinco anos. Precisamos aproximar esses dois cronogramas”, afirma a entidade. Segundo a ABDC, a Política Nacional de Acesso ao Sistema Elétrico (PNAST) já funciona como “um filtro eficiente” para os projetos registrados que visam abastecer novos data centers, reduzindo o número de pedidos de acesso imaturos. A associação diz ainda que o Ministério de Minas e Energia sinalizou, após a sanção do ReData, que continuará trabalhando para garantir energia ao setor.
DCD>Talks: Eficiência em watts: o desafio energético na era da IA
Ana Ribeiro, Content Manager na DCD, conversa co Marília Rabassa da CELA
Do lado da transmissão, o país tem se movimentado. A Axia Energia planeja investir 8,7 bilhões de reais até 2030 na construção de 2.320 km de novas linhas em 12 estados. Com isso, sua malha chegará a 76.320 km e sua Receita Anual Permitida subirá para 850 milhões de reais, com obras que vão de São Paulo e Minas Gerais ao Nordeste. Para a ABDC, são investimentos “importantes e necessários”, mas não podem ser analisados apenas pelo volume. “Precisamos observar onde a capacidade estará disponível, em que prazo e se essa infraestrutura será capaz de atender a grandes cargas concentradas. O crescimento da economia digital precisa estar cada vez mais presente no planejamento da expansão da infraestrutura elétrica brasileira.”
Ao mesmo tempo, o mercado de fusões e aquisições do setor de energia perdeu fôlego no primeiro semestre de 2026. Foram 46 transações, uma queda de 30,3% em relação ao mesmo período de 2025, e o valor movimentado recuou 21% na comparação anual. Analistas atribuem a desaceleração ao custo de capital ainda elevado, que leva os compradores a avaliar com mais cautela os preços dos ativos e os retornos esperados. Como o valor total caiu menos do que o número de negócios, operações estratégicas relevantes seguem em curso, à espera de melhores condições de financiamento.
A ABDC não vê nesse recuo um sinal negativo para os data centers. Pelo contrário. “Olhando para os próximos anos, a tendência é que o crescimento da infraestrutura digital represente uma nova e importante fonte de demanda para o setor de energia”, avalia a associação. “À medida que novos projetos de data centers avançarem, essa demanda tende a movimentar toda a cadeia do setor elétrico, da geração à transmissão e à comercialização.” Se isso se traduzir em mais operações de M&A, a entidade pondera que isso dependerá da dinâmica do próprio mercado de energia.
Um ano recorde e o novo mapa: de Barueri a Fortaleza
Enquanto a energia se reorganiza, o mercado imobiliário de data centers vive seu momento mais expressivo. Segundo o relatório Data Center Brasil 2026, da consultoria JLL, o setor recebeu 106 MW de nova capacidade no primeiro semestre, com mais 134 MW previstos até dezembro, o que representa um investimento estimado em 8 bilhões de reais. A vacância nacional está em apenas 4%. Segundo Bruno Porto, gerente de Industrial, Logística e Data Center da JLL, 56% do novo estoque em construção já está pré-locado, sinal do apetite do mercado por absorver a nova capacidade assim que for entregue.
Para a ABDC, a combinação de expansão e baixa vacância é o dado mais relevante. “Boa parte da capacidade em construção já nasce contratada ou pré-contratada. Isso, junto com as medidas decorrentes da PNAST, demonstra que não estamos falando apenas de expansão especulativa de infraestrutura, mas de uma demanda concreta por processamento e armazenamento de dados”.

São Paulo segue como o principal hub do país e da América Latina, com 38% da capacidade instalada em megawatts. O crescimento é puxado pelas regiões de Capital/Barueri e Campinas, que devem crescer 82,5% e 60,9%, respectivamente, até 2028, segundo o analista da JLL Rafael Picerni. Mas o movimento mais expressivo vem de fora do eixo tradicional. Fortaleza, no Ceará, tem 227 MW em construção, a maior parte pré-locada por uma grande empresa de tecnologia chinesa, o que representa um salto de 1.179,7% no mercado cearense.
A ABDC vê fundamentos sólidos no novo polo, mas pede cautela na leitura dos números. “Fortaleza é um dos principais pontos de chegada de cabos submarinos internacionais no Brasil, está próxima de uma região com enorme potencial de geração de energia renovável e possui uma posição geográfica privilegiada para a conexão com outros continentes.” “O crescimento atual é fortemente impactado por grandes projetos específicos, então é preciso cuidado para não transformar uma expansão muito rápida em uma tendência linear. Mas existe uma base estrutural para o desenvolvimento de um novo polo de data centers no Nordeste.” Segundo a entidade, o ReData pode reforçar essa desconcentração ao criar condições diferenciadas para investimentos no Norte, no Nordeste e no Centro-Oeste.
Com base nessas projeções, a JLL estima que o setor deve dobrar de tamanho até 2030, somando os 660 MW atualmente em construção, um investimento de 17,4 bilhões de dólares (90,3 bilhões de reais) e um pipeline adicional de 4.621 MW. A ABDC é mais ambiciosa. “Os data centers de treinamento e inferência de inteligência artificial são muito mais densos e, se o Brasil souber aproveitar esta oportunidade, a expectativa do setor é de quadruplicar ou até quintuplicar esta capacidade até 2030”, afirma. Segundo a associação, a demanda de cloud, streaming, serviços financeiros e comércio eletrônico sustentou até aqui um crescimento orgânico, e a IA agora acrescenta “uma nova camada de demanda”, disputada com outros países.
Calor, densidade e o gargalo do hardware
Por trás dos números de investimento, um desafio técnico ganha destaque: a climatização. Segundo Patrick Galletti, engenheiro mecatrônico e CEO do Grupo RETEC, o debate público sobre data centers no Brasil costuma priorizar energia, conectividade e incentivos fiscais, deixando a gestão térmica em segundo plano. Isso acontece mesmo com sistemas de IA que exigem equipamentos de alto desempenho, operam continuamente e geram cada vez mais calor. Para Galletti, o aumento da densidade computacional torna a refrigeração crítica não apenas para a operação, mas também para a viabilidade financeira dos projetos. Na visão dele, isso abre espaço para empresas brasileiras especializadas em infraestrutura crítica.
Fabricantes locais já atendem a essa demanda. A Fibracem, em parceria com a norte-americana Vertiv, lança, em 2026, uma porta para rack de alta vazão de ar e novas placas de piso voltadas para ambientes de alta densidade. Segundo Eryck El-Jaick, COO da empresa, as soluções podem reduzir em até 10% o consumo total de energia de um data center, com ganhos de até 20% no sistema central de refrigeração e de até 50% no consumo dos ventiladores. El-Jaick aponta o Sudeste como a região de maior potencial para novos projetos, mas destaca o avanço do Nordeste, exemplificado pelo megaprojeto associado ao TikTok no Ceará, viabilizado pela combinação de energia limpa, conectividade internacional e demanda crescente por processamento.
Para a ABDC, a climatização tornou-se tema central, ligada à eficiência energética, à confiabilidade da infraestrutura e ao uso de recursos naturais. A associação lembra que o ReData transformou essa preocupação em exigência legal. “O Brasil pode mostrar ao mundo que a expansão digital e a sustentabilidade podem caminhar juntas. “O ReData estabeleceu parâmetros rigorosos de eficiência hídrica e energética para os empreendimentos beneficiados. Exige WUE igual ou inferior a 0,05 litros/kWh, além do atendimento da demanda contratual com energia limpa ou renovável.”
O outro lado da equação técnica é a escassez global de hardware de ponta. Segundo o estudo ISG Provider Lens Private/Hybrid Cloud Data Center Services 2026, distribuído pela TGT ISG, processadores, GPUs e SSDs devem permanecer escassos até 2027-2028. Com isso, empresas brasileiras devem continuar contratando capacidade de IA em nuvens já instaladas no país, em vez de expandir infraestrutura própria. Para Pedro Bicudo Maschio, autor do estudo, essa dinâmica permite manter a residência dos dados em conformidade com a LGPD e utilizar serviços escaláveis de treinamento e inferência sem tráfego internacional de dados. O cenário pode mudar se o ReData reduzir o custo efetivo de importação de hardware de alto desempenho de cerca de 38% para cerca de 2%. O levantamento aponta ainda 8,3 bilhões de dólares (43,1 bilhões de reais) em investimentos na expansão de colocation no país e o interesse crescente de players asiáticos, como Naver Cloud, LINE, Yahoo Japan, Rakuten e KDDI.
A ABDC reconhece a pressão sobre a cadeia de equipamentos, mas rejeita a ideia de que a nuvem substitua novos data centers. “A nuvem não elimina a necessidade de um data center. Ela funciona em data centers. Quanto maior o consumo de cloud e de inteligência artificial, maior tende a ser a necessidade de infraestrutura física para suportar esses serviços”, afirma. Para a associação, a expansão global vai buscar países com energia de baixa emissão de carbono, disponibilidade territorial, segurança jurídica e estabilidade geopolítica, e, com o ReData, o Brasil passa a reunir condições para estar entre os destinos mais competitivos.
O Estado entra em campo: ReData e soberania
Se o mercado corre atrás de energia e hardware, o governo brasileiro corre atrás da soberania tecnológica. Em agosto, o Senado aprovou, por unanimidade, o PLP 74/2026, que garante a sustentação fiscal do ReData dentro da meta de resultado primário. Em 1º de setembro, os senadores aprovaram o PL 278/2026, que cria o regime, relatado pelo senador Cid Gomes (PSB-CE). A sanção presidencial veio em 15 de setembro. O ReData prevê a suspensão de tributos federais, como Imposto de Importação, PIS/Cofins e IPI, sobre equipamentos de TIC destinados a data centers habilitados. A suspensão, válida por cinco anos, converte-se em isenção após o cumprimento de contrapartidas: investimento em P&D, adoção de critérios de sustentabilidade e disponibilização de pelo menos 10% da capacidade para o mercado brasileiro.
“A sanção do ReData muda o patamar de competitividade do Brasil”, resume a ABDC. “Um dos principais obstáculos aos investimentos era o custo de implantação, especialmente porque grande parte dos equipamentos utilizados em data centers não tinha equivalente nacional e precisava ser importada, com uma carga tributária que colocava o Brasil em desvantagem.”
A associação avisa, porém, que a lei abre apenas uma nova fase. “Agora começa uma segunda etapa. Precisamos transformar essa vantagem tributária em projetos efetivamente instalados, avançando também em questões como a disponibilidade de energia, a transmissão, a conectividade, o ICMS nos estados e o tratamento dos equipamentos que permanecem fora do alcance do regime”.
Sobre as contrapartidas, a entidade defende que o incentivo venha acompanhado de compromissos que tragam benefícios ao país. “Cerca de 60% dos dados brasileiros são processados ou armazenados fora do país. Ao determinar que pelo menos 10% dos novos investimentos sejam destinados ao mercado brasileiro, o ReData busca suprir essa demanda”, afirma. Segundo a ABDC, a exigência de P&D deve estimular a indústria nacional voltada ao próprio setor. “Data centers são investimentos de longo prazo. Portanto, tão importante quanto o desenho das contrapartidas será garantir uma regulamentação objetiva, previsível e tecnicamente viável.”
Em paralelo, em meio às tensões comerciais entre os governos de Lula e Donald Trump, o Executivo lançou um pacote de soberania tecnológica de 2,2 bilhões de reais, anunciado pelo presidente no Rio Grande do Norte. A iniciativa inclui a compra de um supercomputador de 7.200 petaflops, entre os dez maiores do mundo em processamento de IA, a ser instalado no Parque Tecnológico Augusto Severo, vinculado à UFRN. Inclui também uma infraestrutura de supercomputação no Rio de Janeiro, conduzida pela Rede Nacional de Ensino e Pesquisa, em parceria com as empresas chinesas Huawei e iFlytek, e um projeto de chips baseados na arquitetura aberta RISC-V, em cooperação com o ecossistema de inovação de Barcelona, com horizonte de 10 a 15 anos. O pacote prevê ainda a Nuvem Brasileira, parceria público-privada para desenvolver componentes críticos de computação em nuvem com tecnologia nacional.
A ABDC vê essas iniciativas como complementares à expansão privada. “O país precisa desenvolver um ecossistema completo, que envolve infraestrutura física, conectividade, energia, capacidade computacional, pesquisa, formação profissional e desenvolvimento tecnológico”, diz. “Quanto maior a capacidade brasileira de armazenar e processar dados no território nacional, maior será também nossa capacidade de desenvolver aplicações de inteligência artificial e serviços digitais no país.”
A soberania de dados também avança no setor público. O Serpro e o Ministério da Saúde anunciaram uma nuvem soberana que deverá concentrar mais de 5 bilhões de registros de saúde. Segundo a secretária de Informação e Saúde Digital, Ana Estella Hadad, havia 700 mil registros em 2022, e o volume cresceu com a digitalização das unidades básicas de saúde. Segundo o presidente do Serpro, Wilton Mota, com a operação integral por equipes do órgão, o Brasil seria o único país a manter 100% dos dados públicos de saúde em infraestrutura própria. Para o ministro Alexandre Padilha, o projeto marca a transição de um sistema baseado no aluguel de infraestrutura para uma casa própria de dados. A iniciativa prevê parcerias com a AWS, o Google e a Huawei, mediante compromisso formal de cada empresa com a legislação brasileira de proteção de dados.
Dados, governança e a próxima fase da IA corporativa
Com a infraestrutura física avançando, o desafio se desloca para dentro das empresas: o que fazer com todos esses dados e sistemas de IA. Segundo o estudo “Estratégias Digitais em Alta Performance”, conduzido pela IDC a pedido da Associação Brasileira das Empresas de Software (ABES), 95% das organizações brasileiras já usam inteligência artificial, e as demais planejam adotá-la nos próximos 12 meses. A IA generativa chega a 86% das empresas, e 69% delas já superaram a fase de testes e estruturaram investimentos para os próximos 18 meses. Ainda assim, a governança de dados surge como o principal gargalo para escalar a tecnologia: apenas 48% das empresas dizem ter dados bem estruturados e governados, e 49% trabalham com dados apenas parcialmente estruturados.
Para a ABDC, esse descompasso também é um indicador da demanda que ainda está por vir. “A inteligência artificial depende de dados e de capacidade computacional. À medida que as empresas estruturam melhor seus dados e passam a utilizá-los de forma mais intensiva, cresce também a demanda por armazenamento, processamento, cloud e infraestrutura digital”, afirma. “A transformação digital das empresas brasileiras está em curso, porém longe de estar concluída.”
O diagnóstico converge com o alerta de Federico Grosso, vice-presidente do Grupo ServiceNow para a América Latina, em artigo publicado na DCD. Para Grosso, as empresas brasileiras estão migrando rapidamente da experimentação para a execução com agentes de IA, que já atuam em atendimento ao cliente, TI, finanças e no jurídico. Sem governança adequada, diz ele, a tecnologia pode ampliar riscos em vez de reinventar processos. Grosso cita dados da Deloitte segundo os quais 87% dos líderes empresariais brasileiros planejam manter ou aumentar os investimentos em IA. Já um levantamento da Grant Thornton mostra que apenas 22% dos executivos se dizem confiantes de que suas organizações passariam por uma auditoria de governança de IA em 90 dias. Para ele, a próxima fase da IA no Brasil não será definida pela quantidade de ferramentas implantadas, mas pela capacidade de controlar, proteger, mensurar e escalar a tecnologia. Trata-se de um problema de arquitetura, não de talento ou de orçamento, ainda mais relevante num país que já tem a Estratégia Brasileira de Inteligência Artificial (EBIA), a primeira política pública nacional dedicada exclusivamente à IA.
Segurança, conectividade e a batalha pelo talento
A expansão da IA também muda a forma como as empresas brasileiras se conectam e protegem seus dados. Segundo relatório da Check Point Research referente a julho de 2026, o Brasil registrou média de 4 mil tentativas semanais de ciberataques por empresa, alta de 44% em relação ao ano anterior e quase o dobro da média global. Dados da Netscout apontam que o país registrou 470.677 ataques DDoS no segundo semestre de 2025, o que corresponde a cerca de 46% das ofensivas da América Latina. Para Natália Inácio, Partner Program Manager da DE-CIX Brasil, esse cenário, somado à complexidade dos ambientes multicloud, tem levado empresas a buscar conexões privadas por meio de Pontos de Troca de Tráfego. Com isso, reduzem a dependência da internet pública e ganham previsibilidade quanto aos custos, ao desempenho e às rotas de dados, sobretudo em aplicações de IA em tempo real.
“Segurança é parte central da própria concepção de um data center. Sem segurança, não há contratos”, afirma a ABDC. Segundo a associação, os operadores trabalham com múltiplas camadas de proteção física e lógica, redundância de sistemas, monitoramento contínuo e protocolos de continuidade operacional. Por razões de segurança, a entidade não detalha procedimentos específicos, mas reconhece que ameaças mais complexas exigem investimento contínuo em resiliência. A ABDC também faz uma distinção: a segurança da infraestrutura física do data center é diferente da segurança das aplicações e dos dados, que é responsabilidade dos clientes.
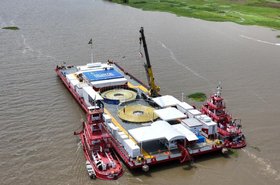
Infovia 02 e o Norte Conectado: conectando o interior do Amazonas à era digital
Detalhes do projeto que pretende levar conexão ao Norte do país
O crescimento do setor também redesenha o mapa do emprego em tecnologia. Levantamento da Brasscom mostra que o Brasil soma cerca de 943 mil trabalhadores formais em Tecnologia da Informação e Comunicação (TIC). O Sudeste ainda concentra 62,5% das vagas e os maiores salários, mas o crescimento mais intenso entre 2023 e 2025 ocorreu fora do eixo Sul-Sudeste: 5,4% no Norte, 3,8% no Nordeste e 3,2% no Centro-Oeste. Segundo Roberta Piozzi, diretora de Parcerias e Projetos em Educação da Brasscom, o movimento reflete a aceleração da transformação digital e a interiorização das oportunidades, embora persistam desigualdades regionais em infraestrutura e em qualificação. São Paulo concentra 44,7% dos empregos formais do setor, com salário médio de R$ 7.321, enquanto Recife, Salvador e Fortaleza lideram a expansão no Nordeste.
Para a ABDC, a descentralização dos data centers também cria uma demanda regional por profissionais: engenharia elétrica e mecânica, refrigeração, telecomunicações, redes, segurança, operação e manutenção, além de diversas especialidades de tecnologia. “No caso do Nordeste, por exemplo, não basta termos disponibilidade de energia renovável e conectividade internacional”, afirma a associação. “É importante construir também um ecossistema de fornecedores, universidades, centros de formação e profissionais especializados que sustente essa expansão a longo prazo.”
O que está em jogo
O retrato de 2026 é o de um país que reúne escala, ambição digital, empresas sofisticadas e, agora, um regime tributário competitivo para se firmar como hub regional de inteligência artificial. A corrida também expõe limites. A infraestrutura elétrica precisa aprender a fornecer energia em blocos concentrados e no ritmo das obras de data centers. A cadeia de hardware ainda depende de importação. O arcabouço regulatório avança em etapas, do ReData recém-sancionado ao marco legal da IA, ainda pendente. E muitas empresas adotam IA em ritmo acelerado sem ter resolvido a governança dos próprios dados.
O país vive entre a eletricidade que sobra no sistema e a que falta onde e quando os data centers precisam, e entre o supercomputador que promete soberania e os executivos que ainda não confiam na própria auditoria de IA. Nesse cenário, o Brasil constrói, peça por peça, a infraestrutura da próxima década. Para a ABDC, a chave está em deixar de tratar cada peça isoladamente. “É preciso tratar a infraestrutura digital como um ecossistema. Para se formar uma zona de conectividade, com condições adequadas para a instalação de data centers, é necessário garantir energia, transmissão e conectividade”, conclui a entidade. “Dentro de todo este ecossistema, os data centers são apenas a infraestrutura física sobre a qual toda esta nova economia digital funciona”.


Comments