
En la conferencia GTC 2025 de Nvidia, Jensen Huang, CEO de la compañía, hizo una broma que probablemente hizo reír a muchos ejecutivos.
"Cuando Blackwell empiece a comercializarse en grandes cantidades, no se podrán regalar los Hopper", dijo a la audiencia el CEO del fabricante de chips, valorado en 4 billones de dólares, refiriéndose a la arquitectura de GPU actual y a las generaciones anteriores de la compañía. Para los asistentes a la GTC, muchos de los cuales eran clientes de Nvidia con flotas de Hoppers a su disposición, los comentarios irónicos de Huang pueden haber tocado la fibra sensible.
Aunque el CEO de Nvidia probablemente sólo pretendía reafirmar su confianza en el último producto de la firma, la realidad es que, tras el boom de la IA, tanto los hiperescaladores como los neoclouds han invertido a gran escala en las GPU de Nvidia y ahora se enfrentan a la realidad económica de que, con ciclos de actualización más rápidos -junto con una mayor disponibilidad de las GPU-, el valor de las generaciones anteriores se está depreciando rápidamente.
En los últimos dos años, las neoclouds han entrado en el juego, pasando de ser pequeños revendedores de acceso a las GPU a grandes actores que poseen la llave de miles de chips.
Lo que tienen en común es que, para empezar, han necesitado una gran inversión de capital (en relación con su escala), a menudo con deuda ligada a un activo con una vida útil limitada.
Hablando con Ozan Kaya, CEO de Voltage Park -una neonube que inició sus operaciones con 24.000 Nvidia H100-, DCD se divirtió trazando su propio imperio neonube.
"Si tú y yo quisiéramos crear una empresa y comprar, digamos, 100 GPU, tendríamos que conseguir que amigos y familiares invirtieran, o bien recurrir al crédito privado, que tiene un tipo que suele oscilar entre el 13 y el 17 por ciento. Es muy difícil asegurarse de tener un contrato a largo plazo que respalde esos flujos de caja", explica Kaya, lo que frena un poco las esperanzas de DCD de arrasar en el mundo de la IA.
"Si compráramos esas 100 GPU con especificaciones y no supiéramos qué ingresos obtendríamos, estaríamos sujetos a la volatilidad de los precios"
Ditlev Bredahl, consejero delegado de hosted.AI, una compañía que ofrece una plataforma de orquestación de GPU para ayudar a los proveedores de GPUaaS, que ya habló con DCD sobre este tema, hizo hincapié en los aspectos económicos de este problema.
Bredahl afirma que, para entrar de forma significativa en el mercado, los que buscan entrar en el juego de los proveedores de GPU se enfrentan a un mínimo de medio millón de dólares de inversión, comparándolo con un propietario que paga simultáneamente su hipoteca mientras intenta alquilar una propiedad en una zona donde los valores de los alquileres están cayendo drásticamente.
"Hace un año más o menos, un H100 costaba entre 5 y 6 dólares la hora. Ahora cuesta unos 75 céntimos, [Google sugiere que en realidad es más de 1 dólar] quizá menos. El hardware suele amortizarse en tres o cinco años, pero ahora eso ocurre en un año", explica Bredahl. "Digamos que tu coste de leasing es fijo durante tres o incluso cinco años. Pero si tus ingresos se erosionan un 80% en sólo 12 meses, entonces tienes un verdadero problema."
Podemos ver estos recortes de precios incluso con los hiperescaladores. En junio, Amazon Web Services (AWS) anunció que recortaba los costes de sus instancias con GPU Nvidia H100, H200 y A100, en algunos casos hasta un 45%.
Para explicar estos recortes, AWS escribió en una entrada de blog: "Las reducciones periódicas de precios en los servicios de AWS han sido una forma habitual de trasladar a nuestros clientes la eficiencia económica obtenida gracias a nuestra escalabilidad", y añade que la alta demanda de capacidad de GPU ha superado históricamente la oferta de todo el sector, lo que ha encarecido el acceso a las GPU.
Más allá de esto, y no abordado en la entrada del blog, está el impacto de las nuevas generaciones de tecnología que están saliendo. El director financiero de AWS, Brian Olsavsky, señaló la rápida evolución del hardware de IA durante la presentación de resultados del cuarto trimestre de 2024.
Olsalvsky dijo que la compañía "observó un aumento en el ritmo de desarrollo de la tecnología, particularmente en el área de inteligencia artificial y aprendizaje automático."
"Como resultado, estamos disminuyendo la vida útil de un subconjunto de nuestros servidores y equipos de red de seis a cinco años, a partir de enero de 2025", dijo Olsavsky, y agregó que esto reducirá los ingresos operativos de este año en alrededor de 700 millones de dólares. Además, Amazon había "jubilado anticipadamente" algunos servidores y equipos de red, lo que costó unos 920 millones de dólares y se espera que reduzca los ingresos de explotación en 2025 en unos 600 millones de dólares.
Sin embargo, incluso cinco años es una vida útil bastante larga en la que confiar, afirma Damien Lucas, CEO de Scaleway.
Lucas afirma que la neocloud trabaja con la hipótesis de una tasa de depreciación de tres años.
Señala que, hace aproximadamente un año, un cliente le ofreció un par de miles de las antiguas GPU V100 de Nvidia de forma gratuita para utilizarlas en la nube. La empresa hizo cuentas y descubrió que, teniendo en cuenta la potencia de cálculo, los costes energéticos y las limitaciones de espacio, resultaba más barato comprar las H100.
En aquel momento, los V100 iban dos generaciones por detrás de los H100. "En estos momentos, estamos al principio de la generación Blackwell, por lo que el H100 sigue valiendo bastante", afirma Lucas. "Sin embargo, la A100 se está quedando en el lado bajo, y para principios de 2026, predigo que no valdrá nada"
Basándose en una vida útil de dos generaciones, y estimando unos 18 meses por cada nueva generación, Lucas ha llegado a la conclusión de que Scaleway puede obtener unos tres años de vida útil de su hardware.
Aunque AWS cita grandes cifras asociadas con la reducción de un año en la vida útil del servidor, esto palidece en comparación con los ingresos reales del hiperescalador, y es poco probable que el recorte de costes de AWS en sus instancias tenga un impacto real en el balance final de la empresa. El caso es muy diferente para las neoclouds.
Dinero, dinero, dinero
Scaleway tiene la suerte de formar parte de Iliad, el quinto operador europeo de telecomunicaciones, lo que significa que algunas de sus operaciones están financiadas por el grupo a través de capital y otras a través de deuda. Pero esta experiencia no es universal.
Kaya explica que, para empezar en una industria que requiere mucho capital, la mayoría de las empresas necesitan obtener fondos a través de créditos privados, que conllevan tipos de interés más altos.
"Luego está la financiación OEM, de proveedores como HPE, Dell, Lenovo o Pegatron", afirma. "Algunos de ellos tienen capacidad de financiación interna, otros se asocian con bancos, y es probable que te den un buen tipo de interés porque también quieren vender las GPU. Esa alineación de intereses a nivel interno significa que podrías conseguir tipos tan bajos como el siete por ciento y luego hasta el 13 por ciento, lo que es más eficiente desde el punto de vista del capital."
Señala que aún mejor es salir a bolsa porque entonces "tienes relaciones con bancos de inversión y puedes empezar a conseguir financiación más barata, más bien entre el cinco y el ocho por ciento"
Describe esto último como el "segundo santo grial" de la financiación, seguido del objetivo último de la financiación de titulización, que ofrece los mejores tipos.

La Semana de la IA: ¿Por qué es tan importante?
El regreso del mayor evento digital del verano de DCD
La financiación mediante titulización consiste en agrupar activos ilíquidos, convertirlos en valores negociables y venderlos a los inversores. Aunque Kaya cree que es la mejor opción a largo plazo para financiar la GPU, la volatilidad de los valores de los componentes la convierte en un reto.
"Todavía estamos en una fase muy temprana, porque requiere contratos a largo plazo y conocer el valor residual de los servidores de GPU", afirma. "Lo sabemos por el A100, pero eso fue tres años antes que el H100. Vamos a necesitar datos sobre cómo funciona el hardware más nuevo a lo largo del tiempo"
Voltage Park se encuentra en una posición bastante singular en este frente, ya que la empresa ha adquirido sus 24.000 GPU iniciales con fondos propios, lo que significa que no tiene ninguna deuda de la que preocuparse. "Tenemos que pagar el alojamiento, pero ése es nuestro principal gasto, aparte de los empleados", afirma Kaya.
No podemos hablar de neoclouds y de "salir a bolsa" sin referirnos a CoreWeave, que realizó su oferta pública inicial en marzo de este año, con un precio de 40 dólares por acción, lo que daba a la empresa la posibilidad de recaudar hasta 1.500 millones de dólares.
Fue menos de los 4.000 millones de dólares que algunos habían previsto, pero aun así fue una gran OPV: "En última instancia, salir a bolsa desbloquea mucho más capital bancario, y éste puede proporcionar una buena financiación porque sus costes de depósito son bajos."
Durante la primera presentación de resultados de CoreWeave tras la OPV, las cosas pintaban bastante bien para la empresa. Los ingresos aumentaron un 420% interanual, pero la llamada también reveló la magnitud de la deuda de la empresa.
En mayo de 2025, CoreWeave había recaudado más de 21.000 millones de dólares, y en el primer trimestre de 2025 la empresa gastó cerca de 264 millones de dólares sólo en gastos de intereses. Apenas una semana después de la presentación de resultados, CoreWeave recaudó otros 2.000 millones de dólares en bonos no garantizados con un tipo de interés del 9,25% para refinanciar parte de la deuda existente.
DCD acorraló a Mike Mattacola, director general internacional de CoreWeave, en una conferencia reciente y le preguntó cuál era la estrategia de la empresa para hacer frente a la deuda. Mattacola eludió el tema, diciendo: "Simplemente sigan observando nuestro progreso. Pronto saldrá a la luz cómo va a funcionar"
Desde aquella conversación, la empresa ha adquirido uno de sus proveedores de centros de datos, Core Scientific, por 9.000 millones de dólares.
A pesar de contar con miles de millones que en algún momento tendrá que pagar, la realidad es que el éxito de CoreWeave, y el continuo valor de sus acciones, se debe a que la empresa ya tiene varios años de ingresos contabilizados y garantizados.
DCD ha pedido a CoreWeave más comentarios sobre su estrategia empresarial de cara al futuro, incluida la forma en que la OPV ha beneficiado a la empresa, lo que espera ganar con la adquisición de Core Scientific, y cómo va a manejar su considerable pila de deuda.
Inferencia frente a formación
Aunque los 21.000 millones de dólares se sitúan definitivamente en el extremo superior de la escala, lo que CoreWeave tendrá en común con otras neoclouds es que una gran parte de esa recaudación de capital se habrá gastado en hardware de IA.
Mattacola, de CoreWeave, dijo a DCD que el enfoque de la amortización del hardware es "un modelo realmente simple"
"Haces el entrenamiento en la última tecnología y ejecutas la inferencia en la iteración anterior, eso funcionará perfectamente bien", afirma. Cuando se le pregunta si este plan tiene una longevidad infinita, concede: "No puedo decir que indefinidamente, porque hay mucha innovación en marcha, pero eso es lo que hacemos normalmente"
Esta opinión fue compartida por Daniel Kearney, CTO de Firmus, otro actor en el espacio neocloud.
Kearney reconoció que, con el lanzamiento del nuevo hardware de Nvidia, a la gente le gusta "el juguete nuevo y brillante" y que él ve el papel para el último y mejor hardware yendo a "desarrollar LLMs y la clase líder, la punta de la lanza, el trabajo", pero que muchas empresas están todavía en un "viaje digital"
"Hopper tiene mucho valor en la inferencia", dice. "Incluso algunas de las mayores empresas del mundo siguen utilizando tecnología de la generación anterior, como los A100, para realizar inferencias. Todavía hay una larga cola de computación que añadirá mucho valor a la IA, y eso sucederá en el futuro".
"Por supuesto, los modelos de contratación y financieros tienen que comprender la vida útil de un producto. Creo que la inferencia va a ser una parte importante de esto, y hay una gran cantidad de cargas de trabajo que se están reutilizando para que esta computación acelerada funcione en sistemas Hopper. Creo que en los próximos años asistiremos a un cambio en el que el desarrollo se basará menos en la CPU y más en la GPU, o al menos en una combinación de ambas", afirma.
Del mismo modo, Kaya, de Voltage Park, afirma que aunque no cree que nadie disponga de datos suficientes para saber cómo será realmente un ciclo de reposición de seis a doce meses. "El nuevo hardware es importante sobre todo para las personas con grandes series de entrenamiento, grandes archivos de datos y grandes tamaños de lote", afirma. "Tenemos una gran base de clientes que siguen utilizando A100, y pasar a un proyecto H100 es realmente atractivo desde el punto de vista de la velocidad y el coste"
Sin embargo, mientras algunos siguen siendo optimistas respecto a este modelo de negocio, Lucas, de Scaleway, se muestra un poco más escéptico. En su opinión, a los clientes que desean ejecutar modelos como Llama LLM, el popular LLM de código abierto de Meta, no les importa qué GPU se utilice, siempre y cuando esté a la altura de las tareas.
"¿Cuánto tiempo podremos hacerlo? No lo sé", dice Lucas. "La principal limitación que veo es la cantidad de memoria asociada a la GPU. Las A100 no pueden utilizarse para modelos grandes porque no tienen suficiente memoria. Para la inferencia de modelos muy grandes, seguiremos necesitando las GPU más modernas". La gran pregunta es si la industria optará por modelos especializados más pequeños o por modelos muy grandes. Si alguien tiene la respuesta a eso, probablemente podrá construir una gran nube"
Además, Lucas señala que los chips de otros proveedores además de Nvidia están cada vez más disponibles y a un precio más bajo, lo que pone un interrogante sobre la longevidad de los A100 y H100. "Definitivamente podremos utilizar tecnología Nvidia de generaciones anteriores para la inferencia, pero ¿podremos reutilizarlas todas?", se pregunta.
Obligaciones contractuales
La actual generación de chips Nvidia, Blackwell y Grace Blackwell, tiene un precio mucho más elevado.
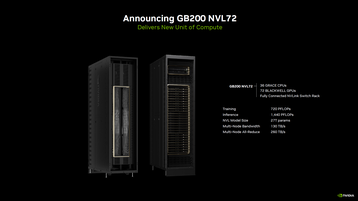
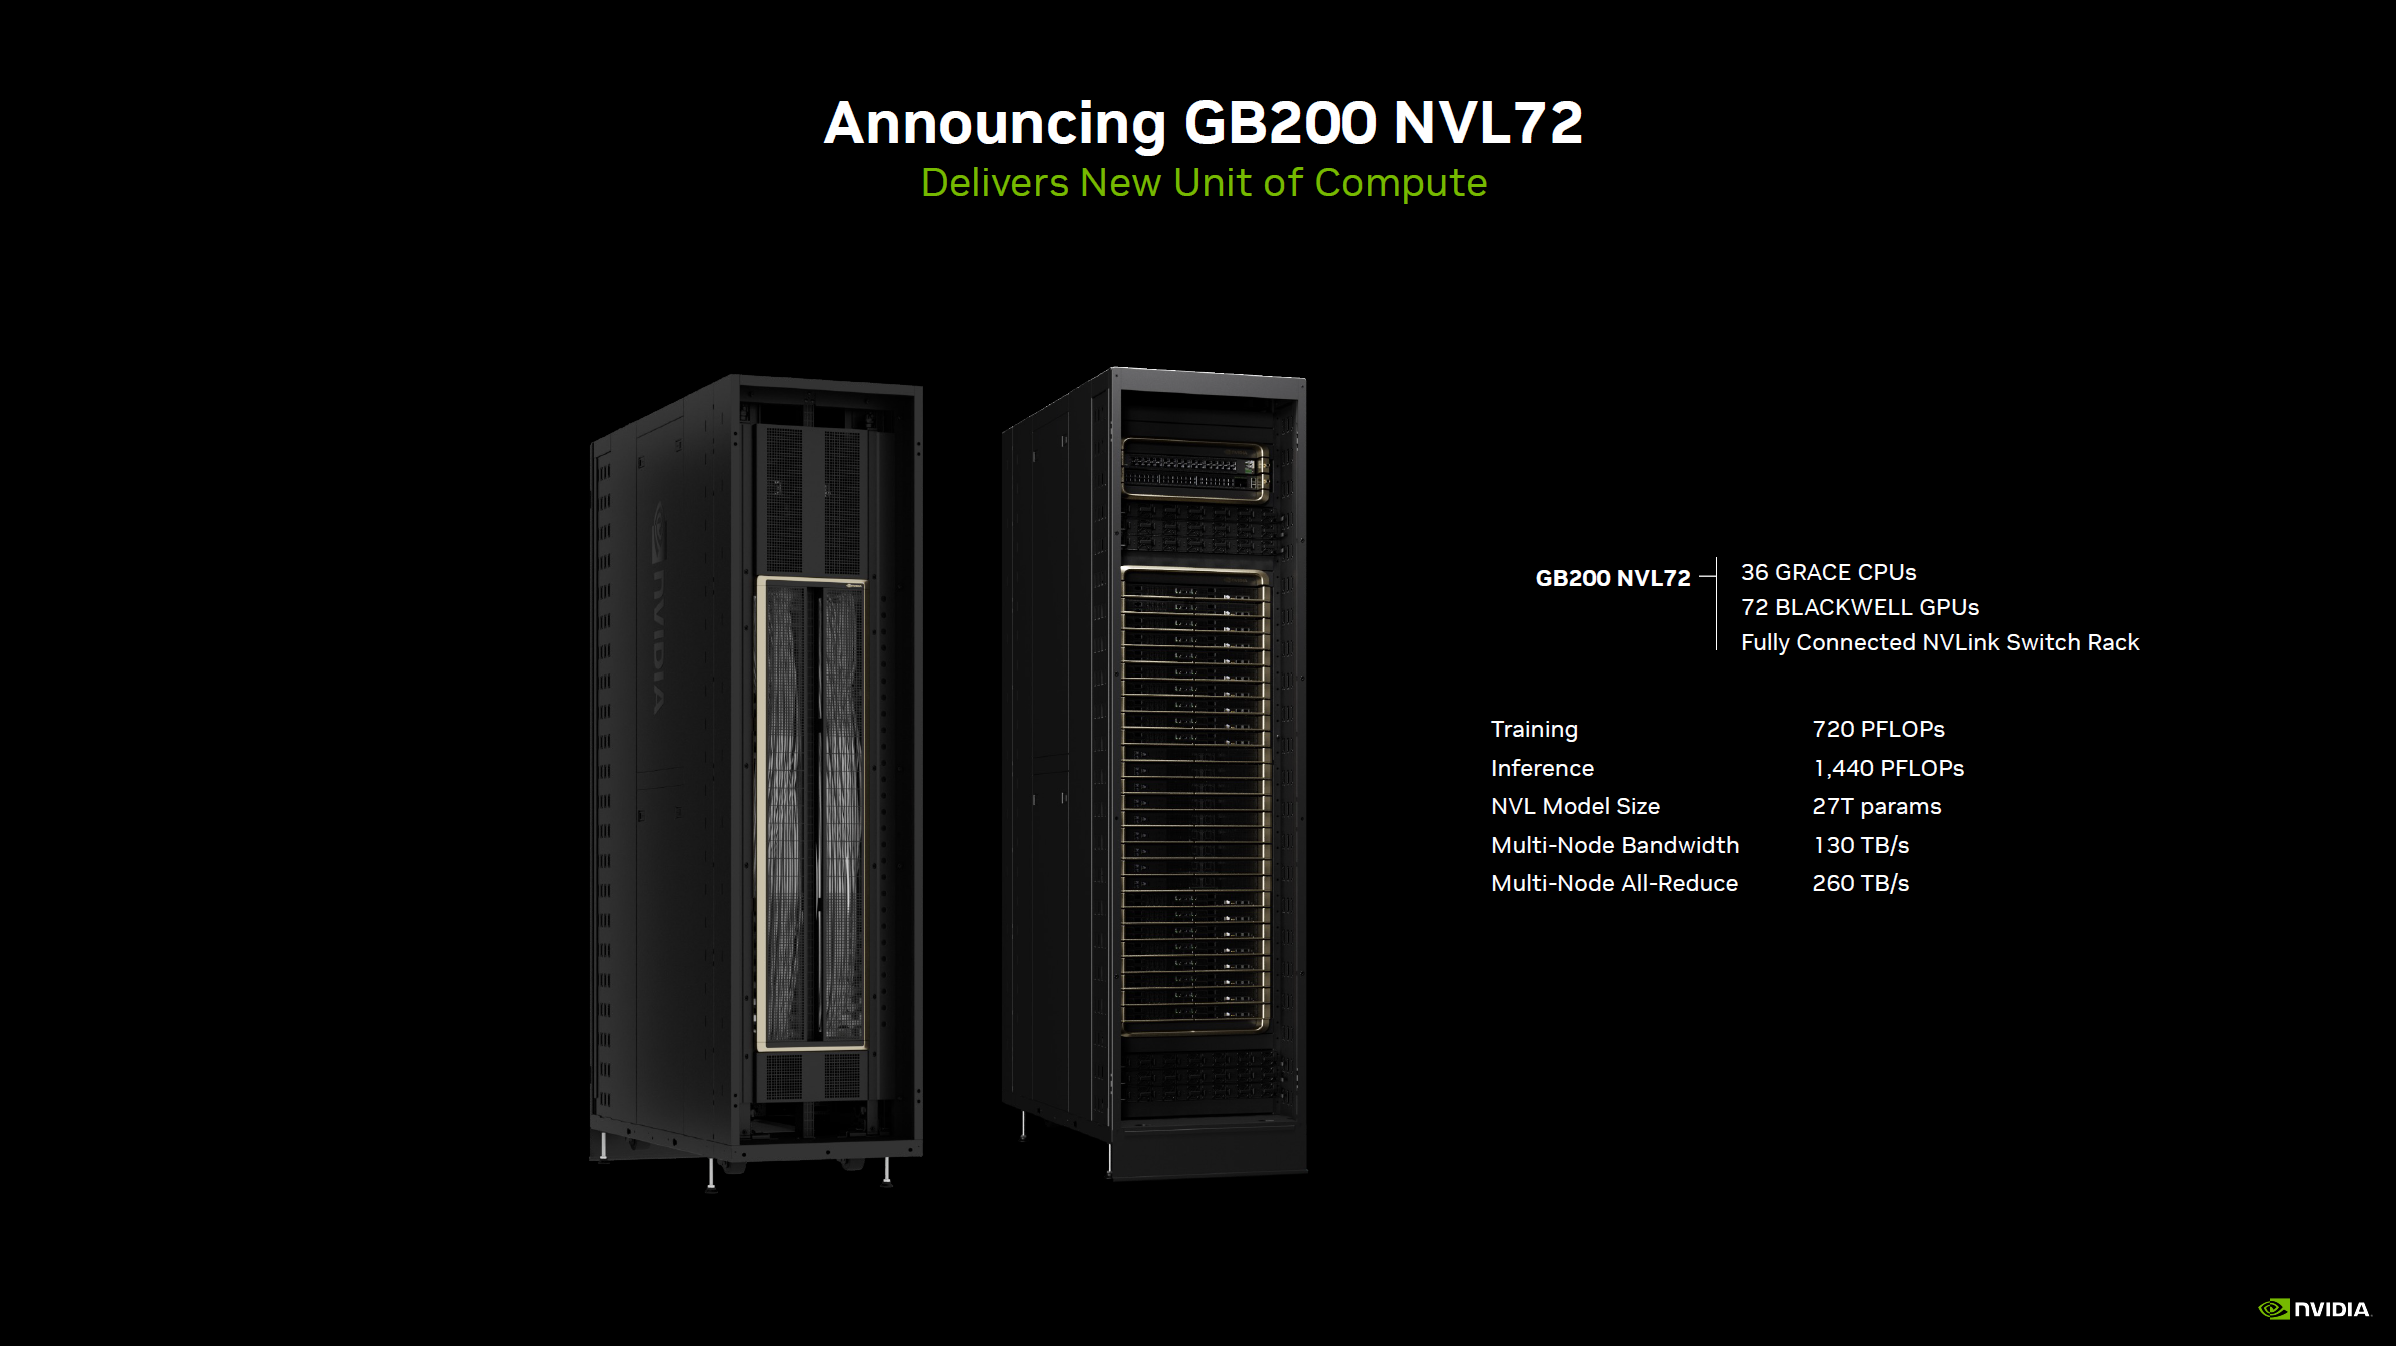
El GB200 Superchip tiene un coste estimado de entre 60.000 y 70.000 dólares, mientras que se cree que un rack GB200 NVL72 cuesta 3 millones de dólares. Ahora que el GB300 también está a la venta, es de suponer que su precio será más elevado.
Kaya cree que Blackwell exigirá plazos de contratación más largos, de hasta tres años, para garantizar que las neoclouds puedan rentabilizar su inversión.
"Si las tarifas acaban depreciándose muy rápidamente, todas las neoclouds acabarán necesitando contratos a largo plazo, porque no podrán recaudar millones o cientos de millones de dólares si asumen un riesgo de depreciación al cabo de un año", afirma. van a necesitar un contrato de tres años para asegurarse el equilibrio de la inversión".
"Después, el resto del flujo de caja, ya sea bajo demanda o si deciden venderlo, les permite conocer sus beneficios, porque la mayoría de estas cosas se amortizan en línea recta en cinco o seis años"
En el caso de CoreWeave, la capacidad de la empresa para conseguir contratos valiosos y a largo plazo ya ha quedado demostrada. Ha conseguido un contrato por valor de casi 16.000 millones de dólares con OpenAI, mientras que Microsoft se ha comprometido a gastar al menos 10.000 millones de dólares con la empresa para finales de la década.
La importancia de los contratos a largo plazo fue reiterada por Lucas, de Scaleway, quien señaló que mantiene alrededor del 70% de sus GPU dedicadas a este tipo de contratos y sólo ofrece el 30% restante para acuerdos a corto plazo.
Esto significa que la compañía está "segura en el 70% de sus GPU, [pero] en el 30% tenemos que reducir el precio cada pocos meses", afirma Lucas.
Mercados de GPU y diversificación de la oferta
En mayo de este año, Nvidia lanzó un mercado de IA denominado "Nvidia DGX Cloud Lepton", que reúne las GPU de distintos proveedores.
Aunque no se trata en absoluto de una primicia -existen multitud de intermediarios de chips de este tipo-, su lanzamiento brindó la oportunidad oportuna de preguntarnos si este tipo de plataformas pueden ayudar a las neoclouds a maximizar su flota de GPU, en la medida de lo posible.
Scaleway forma parte de Lepton, lo que, según Lucas, le da la oportunidad de "maximizar los ingresos" de sus GPU. Pero tiene sus limitaciones, ya que, con todos los proveedores de esa plataforma compitiendo por el negocio, los precios caen inevitablemente. "Vender una H100 a 50 céntimos la hora es muy fácil, venderla a 2 dólares la hora es un poco más complicado", afirma Lucas.
Por eso, Scaleway prefiere vender GPU en su propia plataforma, pero para las que no se utilizan, algo es mejor que nada.
En realidad, lo que parece ser un enfoque más sólido es aportar otras capacidades, así como ofrecer acceso a los chips. Pero esto puede resultar complicado, ya que muchas neonubes no tienen su origen en el centro de datos, la nube o incluso el área de TI.
El cofundador de Vast Data, Jeff Denworth, lo señaló así a DCD: "Estas nuevas nubes surgen de lugares insólitos: mineros de bitcoin, empresas energéticas e incluso los propios constructores de LLM".
"Todas las nubes comienzan con buenas intenciones, ambición y mucho capital, pero los desafíos de construir un entorno informático confidencial robusto requieren que estos nuevos jugadores se conviertan rápidamente en expertos en escala, prestación de servicios multi-inquilino, seguridad, tuberías de IA ... y una vez que todo eso está hecho, entonces hay una brecha masiva de características que necesita ser cerrada como Neoclouds se dan cuenta de que el valor a largo plazo se define por ayudar a los clientes a construir nuestras soluciones de pila completa para la formación y la inferencia."
"Unos pocos Neoclouds tienen capacidades nativas de desarrollo de software, pero la mayoría no - lo que hace que la asociación inteligente sea una competencia crítica."
Vast Data, en este punto, está trabajando con una gran parte de las neoclouds - desde lo que describe como los "gigantes" - Lambda, Crusoe, y Nebius, y el siguiente nivel hacia abajo - Scaleway, Northern Data, y Nscale.
Dan Chester, responsable para EMEA del negocio de CSP en Vast Data, explica que están ayudando a las neoclouds a adoptar capacidades tanto de almacenamiento como de bases de datos, lo que aporta mayores márgenes y hace a los proveedores "más pegajosos"
Chester añade que la empresa está viendo una fuerte adopción de neoclouds debido a su "multi-tenancy nativo y la escala y características empresariales necesarias para apoyar algunos de los proyectos de desarrollo de modelos más críticos del mundo."
Independientemente del enfoque, a muchas neoclouds les esperan retos económicos. Al fin y al cabo, es probable que el mercado actual de la IA se normalice en algún momento, aunque no se cumplan las predicciones más pesimistas sobre el estallido de una burbuja.
El optimismo respecto a la continuidad de la economía de la neonube es variado. Lucas dice: "Creo que habrá muchas empresas que quiebren cuando llegue el momento de amortizar esos H100 en los libros"
Por desgracia, lo que parece compartido es el entendimiento de que, actualmente, muy poco es predecible. Sencillamente, no disponemos de datos para saber lo que vendrá en el futuro.


Comments