
A pesquisa de um ano de desenvolvimentos em energia e sustentabilidade no setor de data centers revela várias tendências claras. A principal delas é a ênfase renovada na disponibilidade de energia, impulsionada principalmente pelo crescimento da demanda relacionada à IA.
Um relatório de setembro do Goldman Sachs Research projetou que a demanda global de energia do setor de data centers pode aumentar 50% até 2027. Isso, por sua vez, se reflete nos portodutos das principais concessionárias ao redor do mundo. Por exemplo, a National Grid do Reino Unido informou que espera conectar até 19 GW de nova capacidade até 2031, metade de data centers. Nos EUA, um relatório recente da Wood Mackenzie mostrou que as concessionárias americanas se comprometeram a conectar mais de 160 GW de nova demanda de grandes cargas. Somente no mercado da PJM Interconnection, espera-se que 55 GW de nova demanda entre em operação até 2030, totalizando 100 GW até 2037. Como resultado, a S&P Global informou que data centers em todo os EUA precisarão de quase três vezes mais energia proveniente da rede até 2030 do que no ano passado.
Em resposta, fornecedores de energia nos EUA e em outros países reconsideraram a geração de combustíveis fósseis, com o apoio ao enfraquecimento das fontes renováveis tradicionais. Ao mesmo tempo, tem crescido o interesse por fontes alternativas de energia de baixo carbono, especialmente as células de combustível nuclear, geotérmicas e de hidrogênio, que têm visto maior adoção em todo o setor.
O resultado tem sido uma mistura cada vez mais diversificada de estratégias energéticas em todo o setor, refletindo uma abordagem de "tudo isso acima" adotada pela maioria das concessionárias para atender à demanda irrestrita do mercado de data centers.
Renascimento nuclear
Uma das maiores notícias no setor de data centers esse ano tem sido a proliferação de acordos com produtores de energia nuclear. Esses fatores variaram desde Contratos de Compra de Energia (PPA) entre hiperescalas e usinas nucleares de grande escala até apostas de longo prazo em tecnologias nucleares avançadas.
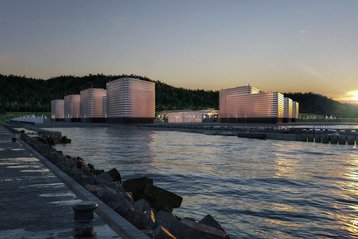
Para os hiperescalas, o foco nos EUA tem sido principalmente garantir energia de usinas nucleares operacionais ou recentemente fechadas. Impulsionados pelo acordo da Microsoft com a Three Mile Island, assinado no ano passado, Meta, Amazon Web Services (AWS) e Google assinaram PPAs de longo prazo para a geração de energia a partir de usinas nucleares.
A AWS assinou um PPA com a Talen Energy para receber até 1,92 GW de energia da Usina Elétrica a Vapor de Susquehanna, na Pensilvânia, até 2042. A assinatura do PPA encerrou quase um ano de disputa sobre o acordo inicial de 'behind-the-trade' assinado entre as duas empresas, que foi rejeitado pela Comissão Federal de Regulação de Energia.
Enquanto isso, a Meta assinou um contrato de 20 anos com a Constellation Energy para debitar cerca de 1,1 GW do Clinton Clean Energy Center a partir de 2027. Mais recentemente, o Google firmou parceria com a NextEra Energy para reiniciar o Duane Arnold Energy Center, desativado, por meio de um PPA de 25 anos que fornecerá cerca de 615 MW para alimentar sua infraestrutura de nuvem e IA, baseada em Iowa, assim que a usina voltar a funcionar, prevista para algum momento de 2029.
O ano também marcou o surgimento da Fermi America e do planejado campus de 11 GW de energia e data center em Amarillo, Texas. A empresa planeja desenvolver um parque de energia híbrido fora da rede, composto por gás natural, fontes renováveis e quatro reatores nucleares AP1000. O projeto enfrentou críticas quanto à sua viabilidade e sofreu um revés em dezembro, quando seu primeiro inquilino, que deveria cobrir 150 milhões de dólares da conta da construção do campus, desistiu. A Fermi insiste que as conversas com a empresa em questão continuam.
Enquanto os hiperescalas adquiriram toda a capacidade disponível das usinas tradicionais, outros players apostaram a longo prazo em pequenos reatores modulares (SMRs) – reatores de fissão miniaturizados, com capacidades que variam de 1 a 500 MW.
Desde o início do ano, diversos operadores de data centers se comprometeram com offtakes (em sua maioria não vinculativos) com desenvolvedores de SMR, incluindo Data4, Endeavour e Equinix. O acordo com a Equinix foi particularmente notável, não apenas por seu tamanho — totalizando mais de 750 MW de energia —, mas também por ter sido feito com três desenvolvedoras separadas de SMR, todas com variações consideráveis em capacidade e tecnologia. O fornecedor de Colorado assinou acordos com a Stellaria e a ULC Energy na Europa e com a Radiant, uma desenvolvedora de microreatores de 1 MW nos EUA. A DCD realizou uma análise profunda do acordo em nossa última revista.
Finalmente, vimos um renovado interesse pela energia de fusão, impulsionado, mais uma vez, pelos hiperescalas. Em julho, o Google assinou um PPA de 200 MW com a Commonwealth Fusion Systems (CFS), uma empresa de fusão nuclear, para abastecer a energia de sua planta inaugural ARC. A usina tem uma capacidade planejada de 400 MW e está projetada para fornecer sua primeira energia à rede da Virgínia no início da década de 2030. O Google também tem a opção de extrair energia adicional de futuras usinas ARC.
A principal ressalva, tanto para o SMR quanto, especialmente, para o setor de fusão, é a questão da comercialização: os SMRs só esperam entrar em operação em meados da década de 2030, e a fusão ainda mais tarde (se é que algum dia acontecer). Os operadores de data centers, no entanto, argumentam que, ao apoiar a tecnologia agora, estão fornecendo o suporte necessário para a comercialização, com as extrações atuando como uma forma de anuidade.
Recessão das energias renováveis
2025 foi uma situação mista para o setor de energia renovável.
Fora do mercado dos EUA, o setor continuou a prosperar, com os data centers mantendo sua posição como os maiores compradores de energia de baixo carbono no mundo. Isso ficou especialmente evidente na Europa, onde a demanda sustentada, impulsionada pela IA, levou empresas de todo o continente a assinarem vários acordos por meio de PPAs de longo prazo, especialmente na Espanha, na Itália e nos mercados de data centers FLAPD.
Negócios notáveis incluem um PPA de 138 MW assinado pela Apple Itália, um PPA eólico de 35 MW do Google com a Exus na Espanha e um PPA de 472 MW da Amazon com a OX2 na Finlândia.
Também houve um aumento no mercado da Ásia-Pacífico, especialmente no Japão. A Microsoft assinou seu segundo PPA no mercado, um de 100 MW com a Shizen Energy. O Google também assinou seu segundo PPA no Japão, firmando um acordo de 15 MW com a Jera. Finalmente, a Equinix entrou na ação, assinando seu primeiro PPA no país, com um acordo de 20 anos para 30 MW de energia.
No mercado dos EUA, entretanto, o setor foi abalado pela administração Trump, que retirou muitos dos incentivos introduzidos como parte da Lei de Redução da Inflação (IRA) da administração anterior. Isso culminou na aprovação do "Projeto de Lei Único e Belo", que retirou a maioria dos créditos fiscais do setor. O projeto de lei impôs um imposto de 50% sobre projetos eólicos e de 30% sobre projetos solares concluídos após dezembro de 2027, caso não possam comprovar que não utilizaram componentes chineses. Para outros projetos que buscam reivindicar créditos fiscais para eletricidade limpa, a extinção gradual desses créditos começaria na construção após 2032, independentemente das metas de redução de emissões do IRA.
Apesar da administração pouco favorável, empresas de data centers nos EUA continuaram assinando acordos de energia renovável, com os hyperscalers novamente liderando o caminho. Por exemplo, em dezembro, a Meta assinou PPAs no valor de 2,5 GW com a NextEra Energy para apoiar suas operações nos EUA, além de vários outros PPAs assinados no país. O Google assinou vários PPAs nos EUA, incluindo um PPA de 15 anos com a TotalEnergies em Ohio, e a AWS continuou com sua estratégia agressiva de energia limpa na tentativa de manter sua liderança como maior comprador corporativo de renováveis.
Energia fóssil
A postura antirrenovável da administração Trump alimentou seu apoio aberto e entusiasmado à indústria de combustíveis fósseis. Desde sua posse, o presidente Trump aprovou uma série de medidas para apoiar o setor de combustíveis fósseis, com o carvão, em particular, recebendo apoio notável, por meio de várias ordens executivas. Como resultado, em setembro, o secretário de Energia dos EUA, Chris Wright, disse que a administração agora espera que a maioria das usinas a carvão do país adie a aposentadoria para ajudar a atender à demanda de energia dos setores de data centers com IA.
O apoio ao carvão contrasta fortemente com o declínio constante do combustível nos últimos 25 anos. A participação dos combustíveis na matriz energética dos EUA caiu para cerca de 15%, em comparação com os níveis de 2001, quando representava 51% da energia dos EUA.
Enquanto o carvão dominou as manchetes, o gás natural se tornou a opção preferida para muitos desenvolvedores de data centers que buscam acelerar seu caminho rumo à energia elétrica.
O acordo de 5,4 GW da NRG com a GE Vernova foi o maior movimento do ano, propondo quatro novos projetos a gás, destinados a atender clusters de data centers em rápido crescimento. No Texas, a CloudBurst assinou um acordo de fornecimento de gás de 10 anos com a Energy Transfer, garantindo até 450.000 MMBtu por dia para seu campus em San Marcos.
Welcome to Gas Land - how natural gas is powering the US AI boom
As AI drives increasing energy consumption in the US, natural gas looks set to fill the gap
Nenhuma empresa foi tão agressiva quanto a desenvolvedora de data centers HPC Crusoe, que garantiu 4,5 GW de capacidade a gás por meio de uma joint venture com a Engine No. 1 e fez pedidos de 29 turbinas GE Vernova para adicionar quase 1 GW de geração autônoma em seus campi de IA. A empresa também avançou com planos para um local de 1,8 GW em Wyoming diretamente ligado à infraestrutura regional de gás.
Embora o gás natural continuasse em alta, as falhas na rede de suprimentos começaram a surgir. Três empresas — GE Vernova, Siemens e Mitsubishi Heavy Industries (MHI) — atualmente produzem a maioria das turbinas a gás no mundo. No entanto, foi relatado que eles estavam enfrentando dificuldades para atender à crescente demanda do mercado de data centers, com atrasos nas entregas que se estendem além de 2029. Em resposta, a MHI anunciou planos para dobrar sua capacidade de produção de turbinas a gás nos próximos dois anos, em resposta ao aumento da demanda
Fora do mercado dos EUA, vários desenvolvedores europeus têm considerado o gás natural como uma opção para contornar as redes restritas prevalentes em todo o continente. O acordo mais notável viu a CyrusOne firmar parceria com a E.ON para implantar um sistema de energia a gás no local do data center FRA7, em Frankfurt, Alemanha. A usina terá capacidade de 61 MW e permitirá que a CyrusOne expanda o campus em quase metade.
Tecnologias emergentes
2025 também marcou o crescimento de tecnologias emergentes no setor de data centers. Uma opção de energia para ganhar impulso era a geotérmica. Em um relatório recente do Rhodium Group, afirmou-se que sistemas geotérmicos aprimorados – uma forma avançada de produção geotérmica – poderiam atender a uma grande parte da demanda por novos data centers nos EUA. No ano passado, houve vários acordos entre hyperscalers e desenvolvedores da EGS, e esse impulso se manteve neste ano. Em junho, a Meta assinou seu segundo acordo geotérmico, firmando um acordo de 150 MW com a XGS Energy no Novo México. O Google também entrou na conversa, assinando um PPA com a Baseload Capital para 10 MW de energia geotérmica convencional em Taiwan. A DCD explorou isso e muito mais na DCD>Magazine #58.

Sistemas de armazenamento de energia também tiveram maior adoção, com várias empresas de data center assinando acordos com empresas de armazenamento de longa duração. O Google assinou seu primeiro acordo de armazenamento de longa duração em julho, firmando parceria e investindo diretamente na Energy Dome, uma desenvolvedora italiana de baterias de CO2. Foi posteriormente noticiado que o Google implantaria as baterias em parceria com o Salt River Project como parte de um projeto de pesquisa para testar a viabilidade do produto. A desenvolvedora de data centers de IA, Prometheus Hyperscale, também sinalizou apoio ao setor, assinando um acordo com a desenvolvedora de baterias de fluxo orgânico, XL Batteries, para implantar um projeto-piloto em um local não divulgado, com a opção de buscar uma implantação comercial.
Por fim, as células de combustível ganharam popularidade, principalmente graças à Bloom Energy, desenvolvedora de células de óxido sólido. A empresa começou o ano expandindo um acordo de fornecimento com a Equinix para implantar 100 MW de suas células a combustível em 19 data centers nos EUA. A empresa seguiu com seu primeiro acordo com um fornecedor de nuvem dos EUA, assinando, em julho, um acordo com a Oracle para implantar células de combustível em "data centers selecionados", com a implantação prevista em até três meses após o anúncio do acordo. O ano culminou em uma parceria de infraestrutura de IA de US$ 5 bilhões com a Brookfield, que apoiará a implantação de suas células de combustível em data centers de IA em todo o mundo.
Mantendo a sustentabilidade
Com a energia dominando as manchetes, muitos operadores continuaram avançando em seus esforços de sustentabilidade, ainda mais importantes devido ao aumento da intensidade de carbono de suas operações. Um problema crescente no setor tem sido as emissões do Escopo 3, que frequentemente representam entre 40 e 70% da pegada total de uma instalação, provenientes principalmente da construção, do carbono incorporado em materiais e da fabricação de servidores e hardware de IA.
Para compensar isso, os data centers têm investido em materiais de construção sustentáveis. Projetos notáveis incluíram a Meta pilotando a construção em massa de madeira em seus campi de data centers nos EUA, começando com um prédio administrativo em Aiken, Carolina do Sul, e expandindo-se para Wyoming e Alabama. A Microsoft assinou acordos de fornecimento de cimento com a produtora de baixo carbono Sublime e anunciou planos para construir novos data centers no norte da Virgínia, usando um híbrido de madeira laminada cruzada, aço e concreto. Além disso, a Microsoft assinou, em 2025, um acordo de fornecimento com a Stegra para aço quase zero emissão, incluindo certificados de atributos ambientais para futuras construções de data centers.

Enhanced rock weathering: Geochemistry at hyperscale
Can the technology deliver durable, verifiable carbon removals at a global scale?
O mercado de remoção de carbono continuou crescendo em 2025, com a Microsoft novamente como o maior comprador. O hiperescala assinou uma série de acordos de remoção de carbono, incluindo acordos de reflorestamento de vários milhões de toneladas com a Re.green no Brasil, Chestnut Carbon, EFM, remoções baseadas em tecnologia com a empresa aprimorada em intemperismo rochoso Terradot e parcerias de sequestro de carbono com CO280 e Vaulted Deep.
O Google manteve uma estratégia de compra estável, porém mais direcionada, reportando aproximadamente 100 milhões de dólares (524 milhões de reais) em gastos com remoção no ano anterior e apoiando projetos focados na destruição de metano e refrigerante por meio do Recoolit e do Cool Effect. Também continuou participando de compras multicomprometidas por meio do consórcio Frontier, ao lado da Meta, da Stripe e do Shopify, que assinou vários acordos importantes de remoção em 2025.
Embora o progresso tenha sido notável nas compensações, permanecem preocupações quanto à eficácia a longo prazo dos projetos, com muitos deles previstos para entregar créditos de carbono apenas até o final da década. Além disso, algumas empresas, especialmente as do setor de captura e armazenamento de carbono, têm enfrentado críticas quanto à relação custo-benefício e à eficácia de suas soluções em efetivamente entregar remoções de carbono verificáveis.

Comments