
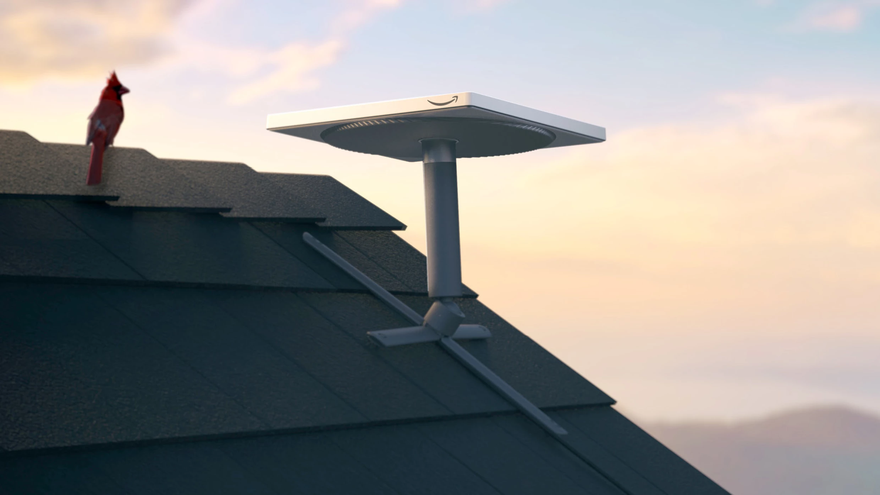
Dado que el fenómeno del lanzamiento de Starlink de SpaceX ha causado un gran revuelo en el mercado satelital, la industria ha estado ansiosa por obtener pistas sobre cómo el surgimiento de otro gran gigante tecnológico de la órbita terrestre baja (LEO), el Proyecto Kuiper de Amazon, podría sacudir aún más las cosas a medida que se implementa este año.
La constelación inicial de Kuiper está destinada a contener 3.236 satélites que pesan alrededor de 600 kg cada uno, con un conjunto solar que se extiende por ocho metros y cuyo costo de fabricación es de hasta 2 millones de dólares por satélite (más pesado que los modelos de 260 kg de Starlink, que también tienen un conjunto de tamaño similar) y que entregan banda ancha a través de tres terminales comerciales y de consumo capaces de velocidades de 100 Mbps, 400 Mbps y 1 Gbps a precios despiadados.
En total, se prevé que la flota de Kuiper ofrezca 117 Tbps una vez desplegada por completo, superando la capacidad actual de Starlink de 102 Tbps. Sin embargo, es probable que Kuiper siempre esté intentando alcanzar a la compañía de Elon Musk, dado que también tiene planes para futuros despliegues. Amazon afirma que sus terminales costarán cientos de dólares menos que las de Starlink, que tiene un historial de subvencionar los precios de sus terminales para ampliar su base de clientes. Actualmente, los clientes de Starlink tienen acceso a una red de más de 7.000 satélites.
Morgan Stanley estima que la inversión de capital de la compañía en este proyecto ascenderá a 96.400 millones de dólares solo en 2025. Barclays estima que los ingresos de Kuiper ascenderían a 61.000 millones de dólares para 2030, de los cuales 26.000 millones corresponderían al segmento de consumo y 25.000 millones a negocios y empresas, como centros de datos, así como conectividad aérea y marítima. Alcanzar este objetivo dependerá de que se cumplan los plazos de implementación sin sorpresas logísticas ni de fabricación, así como de obtener las aprobaciones regulatorias esenciales.
Anunciado por primera vez en 2019 y dirigido por Rajeev Badyal, exvicepresidente de Starlink, Kuiper lanzó sus satélites de demostración en diciembre de 2023. Anteriormente, en abril de 2022, Amazon anunció contratos con los proveedores de lanzamiento Arianespace, Blue Origin y ULA para hasta 83 lanzamientos, cuyo inicio estaba previsto para 2024. Este plazo se ha pospuesto hasta 2025, y Kuiper espera poder prestar servicio también a finales de este año, aunque este objetivo podría resultar optimista. Como referencia, Starlink tardó más de un año en acumular la capacidad suficiente para garantizar su viabilidad comercial.
“Ahora que Kuiper está a punto de su masiva campaña de lanzamiento, el negocio de banda ancha satelital parece cada vez más una batalla de titanes, con los actores tradicionales atrapados en el medio”, explica Caleb Henry, director de investigación de la firma de inteligencia Quilty Space.
El equipo Kuiper de Amazon se negó a hacer comentarios a DCD sobre las ramificaciones de su entrada en el mercado satelital.
El desarrollo de la era LEO definida por estos participantes titánicos ha influido en una serie de fusiones entre los proveedores de conectividad satelital tradicionales, muchos de los cuales son expertos en satélites geoestacionarios más tradicionales, como Eutelsat fusionándose con OneWeb, Viasat con Inmarsat y, más recientemente, Eutelsat/OneWeb con SES.
Estos proveedores han cosechado el éxito como socios de conectividad innovadores e intuitivos, con relaciones duraderas con sus clientes, quienes a menudo han destacado sus puntos fuertes frente a las ofertas de las grandes superficies sin rostro. Aun así, ante la fiabilidad de las grandes tecnológicas, la omnipresente identidad de marca y precios que rozan lo predatorio, los clientes se convencerán, como muchos operadores de satélites, por el precio imbatible del lanzamiento del SpaceX Falcon 9.
Ventaja de la Tierra baja
Más cerca de la superficie del planeta, los satélites LEO pueden ofrecer mayor rendimiento a costa de su alcance efectivo. Como se demostró en una misión de la NASA de 1981 dirigida por Sir Martin Sweeting, un servicio prestado por satélites en una órbita tan cercana requería una red de modelos que abarcaran simultáneamente todas las zonas de entrega de la Tierra, lo que los hacía poco realistas en la década de 1980. Hoy en día, numerosas empresas ofrecen servicios basados en LEO, pero pocas pueden afirmar ser una solución integral para todas las necesidades de conectividad.
Si bien la banda ancha terrestre ha superado en ocasiones a los servicios de internet terrestre en ciertas regiones, generalmente es más lenta que la fibra. Sin embargo, sigue siendo una buena opción para la conectividad en zonas rurales y remotas, donde las conexiones por cable resultan poco prácticas, así como en países en desarrollo. Sectores como el militar, el aeronáutico y el marítimo, donde los activos conectados son móviles y a menudo se ubican lejos de los centros urbanos, son clientes ancla naturales. Sin embargo, es perjudicial que las agencias militares también suelan tener un poder adquisitivo considerable.
Los satélites LEO también puede constituir una red híbrida de conexiones mixtas como backup, asegurando redes más resilientes, lo cual es crucial para aplicaciones de misión crítica y representa la ventaja más evidente para la mayoría de los centros de datos estáticos.
Tore Morten Olsen, presidente del área marítima de Marlink, proveedor de soluciones de red para los mercados de transporte marítimo, alta mar y remotos, define las redes híbridas como la solución predilecta para los usuarios marítimos y energéticos. «LEO funciona bien en una red híbrida porque permite aplicaciones de alto ancho de banda y baja latencia, algo difícil de lograr con VSAT sin grandes compromisos de ancho de banda», declara a DCD. «La demanda de conectividad LEO está creciendo con fuerza en el sector marítimo, ya que se trata de un mercado que, hasta hace poco, era un nicho desatendido. Con la excepción de los operadores de buques grandes y sofisticados, la mayoría de las navieras tradicionalmente han invertido poco en soluciones digitales, pero esto está cambiando, en gran medida gracias a LEO».
Con 100.000 buques en el mundo, muchos de los cuales aún utilizan comunicaciones muy básicas, los LEO de fácil instalación que atienden las necesidades comerciales y el bienestar de la tripulación tienen mucho margen para crecer.
¿Qué tan grande es la ventaja de Starlink?
Con un total de 12.000 satélites planificados para ingresar a la constelación Starlink y documentación presentada a los reguladores para 30.000 más, el servicio de Musk tiene la ventaja numérica, aunque la cantidad puede no ser el único ingrediente para el éxito.
Los expertos han afirmado que la fascinación de Starlink por la integración vertical podría impedir relaciones tecnológicas simbióticas, distanciando a la empresa de las necesidades empresariales y gubernamentales, así como de los marcos regulatorios asociados.
“Starlink ciertamente no será el estándar de oro”, sostiene Ronald van der Breggen, director comercial de Rivada Space Networks, un proveedor de red satelital competidor que planea una constelación LEO Outernet de 600 satélites, cuyo lanzamiento también se espera para 2025.
Si bien tiene la ventaja de ser pionero como proveedor de servicios de internet (ISP) que utiliza satélites LEO, habrá otros que, en última instancia, le pondrán a Starlink a prueba —añade—. El negocio de los ISP es complejo, con márgenes muy reducidos, si acaso positivos, y las proyecciones que Starlink hizo en 2019 —de alcanzar los 35.000 millones de dólares en cinco años— se han incumplido estrepitosamente.
En Marlink, la integración de LEO fue clave para implementar un conjunto completo de servicios de conectividad que incluyen la nube, la ciberseguridad y el IoT.
“Marlink ya está en conversaciones con Kuiper y Telesat sobre los servicios que ofrecerán en el futuro, porque cuantas más opciones podamos ofrecer, mejor para nuestros usuarios”, afirma Van der Breggen. “Cuando estos servicios empiecen a llegar al transporte marítimo y la energía, los compradores se preguntarán cómo compiten en precio y calidad del servicio. Al igual que los mercados de consumo, el transporte marítimo y la energía son altamente competitivos, por lo que el impacto real solo se podrá evaluar una vez que los servicios estén disponibles”.
Las posibilidades de Kuiper
En retrospectiva, el Proyecto Kuiper podría lograr una ventaja competitiva, aprendiendo de los errores de Starlink y aprovechando los marcos regulatorios cuidadosamente establecidos, establecidos por el pionero, para facilitar la transición de un seguidor veloz como Kuiper. Los expertos coinciden en que la entrada de un segundo imperio corporativo respaldado por multimillonarios podría fácilmente alterar el equilibrio de poder del mercado emergente, o incluso representar una nueva influencia monopolizadora.
“Kuiper es, en gran medida, un producto imitador y probablemente no se beneficiará del estudio de los fallos de Starlink”, afirma Van der Breggen, de Rivada. “Si Kuiper busca la diferenciación, lo más probable es que sea en el precio”.
Los precios agresivos de Kuiper podrían encajar perfectamente con los servicios en nube ofrecidos por AWS, la plataforma de nube pública líder en el mercado de Amazon, así como con la oferta para consumidores de la compañía, Amazon Prime.
Ya existen ejemplos de empresas que desean aprovechar esta ventaja. En septiembre de 2024, el grupo minero Gold Fields, con sede en Johannesburgo, declaró que su decisión de migrar a AWS se debía, en parte, a la expectativa de que el sistema Kuiper se integrara de forma más eficiente con la oferta en la nube de Amazon.
“Amazon podría ofrecer sus servicios de acceso a internet [al público] a través de la constelación Kuiper de forma totalmente gratuita”, afirma Van der Breggen. “Con la previsión de que los ingresos a través de su sitio web aumentarían un par de puntos porcentuales como resultado, lo cual ya justificaría la inversión. ¿Impensable? Bueno, no olvidemos que Starlink empezó subvencionando sus antenas, pidiendo solo una cantidad simbólica”.
Hay otros participantes en esta carrera. Las políticas proteccionistas de Estados Unidos y otros gobiernos del mundo podrían acelerar una tendencia ya existente en los mercados satelitales hacia la soberanía de datos. Dejando a un lado a los multimillonarios, los compradores internacionales podrían llegar a preferir o incluso requerir opciones nacionales de conectividad.
Hasta la fecha, Kuiper ya ha firmado acuerdos con grupos de telecomunicaciones como Vrio, Vodafone y Verizon para conectividad de banda ancha y movilidad. A mediados de febrero, anunció un contrato de consultoría de 670.000 libras esterlinas (865.000 dólares) con el Ministerio de Defensa del Reino Unido para estudiar el potencial de los satélites "traductores" para facilitar la comunicación orbital entre satélites militares, gubernamentales y privados.
Otro interés notable ha surgido del gobierno taiwanés, que confirmó conversaciones con el Proyecto Kuiper en diciembre de 2024. La nación ha visto durante mucho tiempo una ventaja estratégica decisiva en el acceso a las constelaciones LEO después de las noticias de que el uso de Starlink en la guerra en Ucrania podría ser limitado, y ha buscado apoyo de comunicaciones orbitales para aumentar su defensa en el caso de una invasión china.
Desde principios de 2023, Taipei ha manifestado su deseo de no “atarse a ningún proveedor de satélites en particular”, sino trabajar con tantos como sea posible para lograr una mayor resiliencia, garantizando así prácticamente su interés en Kuiper.
Competencia de pequeñas empresas tecnológicas
“Si bien la industria tradicionalmente no ha boicoteado a los proveedores según su país, asegurar la conexión y la seguridad con los aliados adecuados como parte de la soberanía de datos sin duda lo ha hecho”, afirma Van der Breggen de Rivada. “La capacidad de varios proveedores de servicios satelitales para respaldar y controlar completamente el flujo y la ubicación de los datos influye en las decisiones drásticas de los usuarios empresariales y gubernamentales sobre a quién elegir como su proveedor de servicios de comunicación de datos”.
Van der Breggen explica que Rivada se beneficiaría de esta tendencia. Al ser un operador fundado en Alemania, con oficinas en Berlín y Múnich, podría asegurar la captación de la demanda alemana de LEO. El interés por una alternativa a Starlink en Alemania podría ser alto tras los intentos de Musk de intervenir en las recientes elecciones generales alemanas, donde expresó su apoyo al partido de extrema derecha AfD.
El enfoque de red de múltiples nodos de Rivada, que permite conexiones de techo a techo con malla completa para el gobierno y las empresas, significa que la compañía "no se guía tanto por lo que hacen Kuiper o Starlink, ya que no pueden ofrecer este tipo de servicios", sugiere Van der Breggen.
Muchos proveedores tradicionales también promocionan este sentido de conocimiento en la entrega de conectividad a medida, enfatizando su diversidad de tecnologías y décadas de experiencia al servicio de las industrias.
Starlink parece creer en esto último, dada su estrategia de revender servicios a través de numerosos proveedores de red existentes y vender capacidad a redes competidoras con conexiones preexistentes a mercados desconocidos pero lucrativos, como los de Asia. Desde la segunda mitad de 2022, Starlink ha colaborado con socios como Speedcast, SES, KVH Industries, netTALK Maritime, Singtel, Tototheo Maritime y, por supuesto, Marlink, solo en el sector del transporte marítimo.
Por ahora, esta táctica parece haber vendido capacidad y al mismo tiempo haber difundido el nombre Starlink sin una carga de marketing abrumadora, ni haber adaptado su oferta con relaciones avanzadas con los clientes, dejando el trabajo duro a las redes con las que se asociaron.
Podríamos ver a Kuiper hacer algo similar, aunque su trayectoria exacta y el éxito que obtenga podrían depender de cómo navegue hasta 2025.
Este reportaje ha sido traducido y editado al español por Gabriel Carrillo M-Feduchi


Comments