

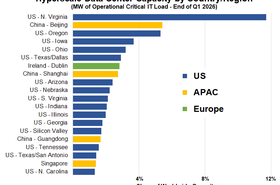
O norte da Virgínia (EUA) alcançou o que todo mercado deseja: quase zero vagas e pré-locação maciça. O problema? Não há mais onde construir. Com apenas 1% de vacância mantida por 12 trimestres consecutivos e 87% da construção já pré-locada, o mercado se tornou vítima de seu próprio sucesso.
Moderei o painel "Construído para Velocidade" sobre como resolver a crise da construção de data centers na Virgínia no DCD>Connect | Virgínia 2025 em novembro, e a ironia não passou despercebida para ninguém. Estamos no mercado que lançou a indústria moderna de data centers, discutindo onde construir a seguir.
Os números contam a história. Nacionalmente, a vaga de colocation está em 2,3%, com 73% dos 8 GW em nosso pipeline de desenvolvimento já garantidos. Um mercado com mais de 98% de utilização é impressionante ou assustador – impressionante se você assiste de fora, mas assustador se você tenta encontrar espaço.
A mudança para mercados de fronteira
Mario Sawaya, vice-presidente sênior e chefe global de data centers e tecnologia da Aecom, deixou essa mudança clara durante nossa conversa. A empresa de Sawaya opera projetos de data center em 40 países, e o executivo está vendo os clientes adaptarem completamente sua estratégia de seleção de locais. Eles estão perguntando sobre a instalação de pequenos reatores modulares (SMRs) em locais em zonas de não realização daqui a quatro anos.
Isso não é planejamento teórico. Essa é a realidade dos negócios quando os mercados tradicionais não conseguem acomodar a demanda crescendo 24% ao ano.
A conversa se torna mais interessante quando você considera o que está levando os desenvolvedores a esses mercados de fronteira. Não se trata apenas de encontrar terras disponíveis. Vincent Calvo, diretor de construção de infraestrutura de data center na Oracle, confirmou o que estamos vendo em toda a indústria. Os negócios mais bem-sucedidos que a equipe da Calvo fecha são com fornecedores que garantiram terras e energia antes de todos os outros chegarem.
Tradução: Os vencedores não estão necessariamente construindo data centers melhores. Eles estão construindo em locais melhores antes que esses locais fiquem óbvios para os demais.
Siga a energia, não os padrões
Essa mudança cria dinâmicas fascinantes em torno da construção e do desenvolvimento. Estamos vendo restrições em relação à entrega de energia, ao zoneamento, à oposição NIMBY (Not in My Backyard) e às permissões, o que impulsiona a inovação em direções inesperadas. Alguns desenvolvedores estão preparando campi para o futuro da tecnologia SMR que só entrará em operação em 2030 ou 2031. Outros estão explorando parcerias com agências federais em terras governamentais (apesar das preocupações fundamentadas quanto aos prazos burocráticos).
A expansão geográfica não é aleatória. Os incorporadores seguem uma fórmula simples: encontrar a interseção entre energia disponível e terrenos desenvolvíveis. Às vezes isso significa zonas de não conquista. Às vezes, significa mercados rurais com infraestrutura de transmissão, mas sem demanda. Às vezes, significa terrenos contaminados com capacidade elétrica existente.
Por que dessa vez é diferente?
O que é particularmente interessante é como essa expansão desafia os modelos tradicionais de risco. Karen Petersburg, da American Real Estate Partners (AREP), que tem 8 GW em andamento, levantou um ponto crítico durante nosso painel sobre a incompatibilidade de prazos entre os ciclos de planejamento e os sinais de clientes. Como planejar com quatro ou cinco anos de antecedência, quando os sinais de demanda dos seus clientes chegam com aviso prévio de 12 meses ou menos?
A resposta parece ser aceitar que o manual antigo não funciona mais. Os desenvolvedores que ganham contratos não são necessariamente os que têm a melhor engenharia ou os de menor custo. Eles foram aqueles que anteciparam os padrões de demanda e garantiram sites antes que esses padrões se tornassem óbvios aos concorrentes.
Isso cria tanto oportunidades quanto riscos para construtores e incorporadores. A oportunidade é clara: chegue cedo aos mercados fronteiriços e garanta retornos desproporcionais. O risco é igualmente claro: se você erra quanto a quais mercados vão se desenvolver, você segurará terras caras sem potencial de receita.
Vince Calvo, diretor de entrega de data centers da Oracle, concorda, observando que a questão principal atualmente é "100% de energia" e que o planejamento antecipado é essencial para que os clientes possam apresentar uma construção baseada, alimentada e pronta. A Oracle, como outros líderes de hiperescala, está abraçando mudanças para enfrentar limitações de energia, explorando turbinas a gás, células de combustível e outras novas tecnologias e combustíveis inovadores de fornecimento de energia.
Nancy Novak, diretora de inovação da Compass Datacenters, compartilhou o contexto mais amplo de como a colaboração entre setores é importante para superar os desafios da entrega. A Compass criou parcerias profundas em toda a sua rede de suprimentos, protegendo o estoque para garantir a continuidade da entrega ao longo dos anos, e não de meses. Existem outras oportunidades, observou Novak, como modelos modernos de empreiteiros que incentivam a entrega pontual dos produtos.
Mas aqui está o que torna este momento diferente dos ciclos de expansão anteriores: os motores de demanda não são cíclicos. Dados globais que crescem 24% ao ano não mostram sinais de desaceleração, e nada sugere que a trajetória vá mudar. As aplicações que impulsionam esse crescimento (por exemplo, cargas de trabalho em inteligência artificial, computação de borda, sistemas autônomos) não são tendências de moda que possam desaparecer.
Isso significa que a atual corrida por locais não é um fenômeno temporário – é a nova linha de base. Os incorporadores que descobrirem como identificar e desenvolver mercados de fronteira não vão apenas sobreviver à atual crise da construção. Eles vão definir a próxima geração de geografia de data centers.
Mas também há esperança para mercados já existentes e altamente desenvolvidos, como o NoVa; retrofitting, ou o que JLL chama de "FutureFitting". Com essa oferta de colocation tão baixa, demanda crescente, energia limitada e, agora, a demanda urgente de Wall Street por redução do tempo de retorno da receita, os pedidos para remodelar salões de dados permanentes para suportar densidades de 50k+ de armários, implementando resfriamento líquido, estão disparando. Com cerca de metade do custo de uma construção greenfield, significativamente menos tempo de receita e benefícios de sustentabilidade do reuso circular, não é de se admirar que a reforma do data center nos EUA esteja a caminho de atingir US$ 9 bilhões em 2025, crescendo a um CAGR de 18% (fonte: Global Market Insights US Data Center Renovation Market, novembro de 2025).
A questão não é se devemos expandir para além dos mercados tradicionais ou investir em existir. Depende de como você planeja estrategicamente e de como colabora para atender clientes em ambos os campos.
Pronto para ir além dos mercados saturados? Quer analisar cenários de retrofit para ver qual investimento oferece os melhores perfis de risco e retorno? Faça parceria com especialistas que sabem onde procurar a seguir. Entre em contato com os especialistas em data center da JLL para explorar oportunidades em mercados de fronteira antes dos seus concorrentes.
Mais sobre a JLL
-

Patrocinado Power, water, and progress: Sorting fact from fiction in data centers
The irony is striking: You're running a data center with efficiency levels that seemed impossible just a decade back, yet you're still defending against outdated complaints
-
-
Patrocinado Want to fix the data center talent crisis? Stop hiring for yesterday's jobs
We need to stop hiring for yesterday's requirements and start building teams for tomorrow's challenges
Comments