
Na conferência GTC 2025 da Nvidia, o CEO Jensen Huang fez uma piada que provavelmente fez muitos executivos se contorcerem.
"Quando a Blackwell começa a enviar em volume, você não pode entregar Hoppers", disse o CEO da fabricante de chips de 4 trilhões de dólares (21,6 trilhões de reais) ao público, referindo-se às gerações atuais e anteriores de arquitetura de GPU da empresa. Para os delegados do GTC, muitos dos quais eram clientes da Nvidia com frotas de Hoppers à sua disposição, os comentários irônicos de Huang podem ter atingido um nervo.
Embora o CEO da Nvidia provavelmente pretendesse apenas reafirmar sua confiança no produto mais recente da empresa, a realidade é que, após o boom da IA, hiperescalas e neoclouds investiram em escala nas GPUs da Nvidia e agora enfrentam a realidade econômica de que, com ciclos de atualização mais rápidos - juntamente com maior disponibilidade das GPUs - o valor das gerações anteriores está se depreciando rapidamente.
Nos últimos dois anos, as neoclouds entraram no jogo, passando de pequenos revendedores de acesso a GPUs, a grandes players que detêm a chave para milhares de chips.
O que eles têm em comum é que, para começar, era necessário um grande investimento capex (em relação à escala) - muitas vezes com dívidas vinculadas a um ativo com vida útil limitada.
Falando com Ozan Kaya, CEO da Voltage Park - uma neocloud que iniciou as operações com 24.000 Nvidia H100s - a DCD se divertiu traçando seu próprio império de neocloud.
"Se você e eu quiséssemos abrir uma empresa e comprar, digamos, 100 GPUs, teríamos que fazer com que amigos e familiares investissem ou precisaríamos usar crédito privado, que tem uma taxa geralmente entre 13% e 17%. É muito difícil garantir que você tenha um contrato de longo prazo que suporte esses fluxos de caixa", explica Kaya, diminuindo um pouco as esperanças da DCD de conquistar o mundo da IA.
"Se comprássemos essas 100 GPUs de acordo com as especificações e não soubéssemos o que estamos obtendo em receita, estaríamos sujeitos à volatilidade dos preços".
A economia desse problema foi enfatizada por Ditlev Bredahl, CEO da hosted.AI, uma empresa que oferece uma plataforma de orquestração de GPU para ajudar os fornecedores de GPUaaS que falaram anteriormente com o DCD sobre o problema.
Bredahl diz que, para uma entrada significativa no mercado, aqueles que desejam entrar no jogo do fornecedor de GPU estão olhando para um investimento mínimo de meio milhão de dólares (2,7 bilhões de reais), comparando-o a um proprietário pagando simultaneamente sua hipoteca enquanto tenta alugar uma propriedade em uma área onde os valores de aluguel estão caindo drasticamente.
"Há mais ou menos um ano, um H100 custava talvez 5 a 6 dólares (27 a 32 reais) por hora. Agora, é cerca de 75 centavos (4 reais), talvez menos. O hardware normalmente se deprecia em três a cinco anos, mas isso está acontecendo em um ano agora", explica Bredahl. "Digamos que seu custo de locação seja fixo em três anos ou até cinco anos. Mas se sua receita for corroída em 80% em apenas 12 meses, você terá um problema real".
Podemos até ver esses cortes de preços com os hiperescalas. Em junho, a Amazon Web Services (AWS) anunciou que estava cortando custos para suas instâncias com GPUs Nvidia H100, H200 e A100 - em alguns casos em até 45%.
Ao explicar esses cortes, a AWS escreveu em uma postagem no blog: "Reduções regulares de preços nos serviços da AWS têm sido uma maneira padrão de a AWS repassar as eficiências econômicas obtidas com nossa escala de volta aos nossos clientes", acrescentando que a alta demanda por capacidade de GPU historicamente ultrapassou a oferta em todo o setor, tornando as GPUs mais caras para acessar.
Além disso, e não abordado na postagem do blog, está o impacto das novas gerações de tecnologia que estão surgindo. A rápida reviravolta do hardware de IA foi observada pelo CFO da AWS, Brian Olsavsky, durante a teleconferência de resultados do 4º trimestre de 2024 da empresa.
Olsavsky disse que a empresa "observou um ritmo crescente de desenvolvimento de tecnologia, particularmente na área de inteligência artificial e aprendizado de máquina".
"Como resultado, estamos diminuindo a vida útil de um subconjunto de nossos servidores e equipamentos de rede de seis para cinco anos, a partir de janeiro de 2025", disse Olsavsky, acrescentando que isso reduzirá o lucro operacional este ano em cerca de 700 milhões de dólares (3,8 bilhões de reais). Além disso, a Amazon "aposentou antecipadamente" alguns servidores e equipamentos de rede que custaram cerca de 920 milhões de dólares (5 bilhões de reais) e devem diminuir o lucro operacional em 2025 em cerca de 600 milhões de dólares (3,2 bilhões de reais).
Mesmo cinco anos é uma vida útil bastante longa, diz o CEO da Scaleway, Damien Lucas.
Lucas diz que a neocloud está trabalhando com a suposição de uma taxa de depreciação de três anos.
Ele observa que, há cerca de um ano, um cliente ofereceu a ele alguns milhares de GPUs V100 mais antigas da Nvidia gratuitamente para rodar na nuvem. A empresa fez as contas e descobriu que, depois de considerar o poder da computação, os custos de energia e as restrições de espaço, era mais barato comprar H100s.
Os V100s, diz ele, estavam cerca de duas gerações atrás dos H100s na época. "No momento, estamos no início da geração Blackwell, então o H100 ainda vale bastante", diz Lucas. "No entanto, o A100 está ficando baixo e, no início de 2026, prevejo que não valerá nada".
Com base em uma vida útil de duas gerações e estimando cerca de 18 meses por nova geração, Lucas chegou à conclusão de que o Scaleway pode obter cerca de três anos de vida útil de seu hardware.
Embora a AWS cite grandes números associados à redução de um ano na vida útil do servidor, isso empalidece em comparação com a receita real do hiperescalador, e é improvável que o corte de custos de suas instâncias tenha qualquer impacto real nos resultados da empresa. O caso é muito diferente para as neoclouds.
Dinheiro, dinheiro, dinheiro
A Scaleway tem sorte de fazer parte da Iliad - a quinta maior operadora de telecomunicações europeia, o que significa que algumas de suas operações são financiadas pelo grupo por meio de capital e outras por meio de dívida. Esta não é a experiência universal.
Kaya explica que, para começar em um setor de capital intensivo, a maioria das empresas precisa levantar fundos por meio de crédito privado, que vem com taxas de juros mais altas.
"Depois, há o financiamento OEM, de fornecedores como HPE, Dell, Lenovo ou Pegatron", diz ele. "Alguns deles têm recursos de financiamento interno, alguns fazem parceria com bancos e provavelmente darão uma boa taxa porque também querem vender as GPUs. Esse alinhamento de juros internamente significa que você pode obter taxas tão baixas quanto 7% e depois até 13%, o que é mais eficiente em termos de capital”.
Ele observa que ainda melhor é abrir o capital porque então "você tem relacionamentos com bancos de investimento e pode começar a obter financiamento mais barato - mais como 5% a 8%".
Ele descreve este último como o "segundo santo graal" do financiamento, seguido pelo objetivo final do financiamento de securitização, que oferece as melhores taxas.

The AI Week Supplement
Opportunities and challenges in the AI age
O financiamento de securitização é onde os ativos ilíquidos são agrupados, transformados em títulos negociáveis e depois vendidos aos investidores. Embora Kaya acredite que esta é a melhor opção de longo prazo para financiamento de GPU, a volatilidade dos valores dos componentes torna isso um desafio.
"Ainda estamos muito no início dessa fase, porque requer contratos de longo prazo e requer valores residuais conhecidos dos servidores GPU", diz ele. "Sabemos disso para o A100, mas isso foi três anos antes do H100. Vamos precisar de dados sobre como o hardware mais recente funciona ao longo do tempo."
A própria Voltage Park está em uma posição bastante única nessa frente, com a empresa tendo comprado suas 24.000 GPUs iniciais com capital, o que significa que não tem nenhuma dívida com que se preocupar. "Temos nossos pagamentos de colocation, mas essa é nossa principal despesa além dos funcionários", diz Kaya.
Não podemos discutir neoclouds e "abertura de capital" sem recorrer à CoreWeave, que teve sua oferta pública inicial em março deste ano, com ações cotadas a 40 dólares (216 reais), dando à empresa o potencial de levantar até 1,5 bilhão de dólares (8,1 bilhões de reais).
Isso foi menos do que os 4 bilhões de dólares (21,6 bilhões de reais) que alguns previram, mas ainda assim um grande IPO e, como observa Kaya: "Em última análise, abrir o capital libera muito mais capital bancário e eles podem fornecer um bom financiamento porque seus custos de depósito são baixos".
Durante a primeira teleconferência de resultados da CoreWeave após o IPO, as coisas pareciam muito boas para a empresa. A receita aumentou 420% em relação ao ano anterior, mas a teleconferência também revelou a extensão da dívida da empresa.
Em maio de 2025, a CoreWeave havia levantado mais de 21 bilhões de dólares (113,5 bilhões de reais) e, no primeiro trimestre de 2025, a empresa gastou cerca de 264 milhões de dólares (1,4 bilhão de reais) apenas em despesas com juros. Apenas uma semana após a teleconferência de resultados, a CoreWeave levantou outros 2 bilhões de dólares (10,8 bilhões de reais) em títulos sem garantia com uma taxa de juros de 9,25% para refinanciar algumas dívidas existentes.
A DCD encurralou Mike Mattacola, gerente geral internacional da CoreWeave, em uma conferência recente e perguntou qual é a estratégia da empresa para lidar com a dívida. Mattacola evitou o assunto, dizendo: "Continue observando nosso progresso. Tudo virá à tona como vai funcionar em breve".
Desde essa conversa, a empresa adquiriu um de seus fornecedores de data center, a Core Scientific, por 9 bilhões de reais (48,6 bilhões de reais).
Apesar de ter bilhões que eventualmente precisa pagar, a realidade é que o sucesso da CoreWeave e o valor contínuo das ações se devem ao fato de a empresa ter vários anos de receita já registrada e garantida.
A DCD pediu à CoreWeave mais comentários sobre sua estratégia de negócios no futuro, incluindo como o IPO beneficiou a empresa, o que espera ganhar com a aquisição da Core Scientific e como ela lidará com sua pesada pilha de dívidas.
Inferência versus treinamento
Embora 21 bilhões de dólares (113,5 bilhões de reais) estejam definitivamente na extremidade superior da escala, o que a CoreWeave terá em comum com outras neoclouds é que uma grande parte desse aumento de capital terá sido gasta em hardware de IA.
Mattacola, da CoreWeave, disse à DCD que a abordagem para a depreciação de hardware é "um modelo muito simples".
"Você faz treinamento na tecnologia mais recente e executa inferências na iteração anterior, que funcionará perfeitamente bem", afirma ele. Quando perguntado se esse plano tem longevidade infinita, ele admitiu: "Não posso dizer indefinidamente, porque há muita inovação acontecendo, mas normalmente é isso que estamos fazendo".
Essa visão foi compartilhada por Daniel Kearney, CTO da Firmus - outro player no espaço da neocloud.
Kearney reconheceu que, com o lançamento do novo hardware da Nvidia, as pessoas gostam do "novo brinquedo brilhante" e que ele vê o papel do melhor e mais recente hardware indo para "desenvolver LLMs e a classe líder, ponta de lança, trabalhar", mas que muitas empresas ainda estão em uma "jornada digital".
"A Hopper tem muito valor na inferência", diz ele. "Mesmo algumas das maiores empresas do mundo ainda estão usando alguma tecnologia da geração anterior, como A100s, para fazer inferências. Ainda há uma longa cauda de computação que agregará muito valor à IA, e isso acontecerá no futuro”.
"É claro que os modelos de contratação e financeiros precisam entender a vida útil de um produto. Acho que a inferência será uma grande parte disso, e há uma enorme quantidade de cargas de trabalho que estão sendo reaproveitadas para que essa computação acelerada seja executada em sistemas Hopper. Acho que veremos essa mudança nos próximos anos, onde as coisas que estão sendo desenvolvidas serão menos baseadas em CPU e mais baseadas em GPU, ou pelo menos uma mistura disso", argumenta ele.
Da mesma forma, Kaya, do Voltage Park, diz que, embora não ache que alguém tenha dados suficientes para saber como será realmente um ciclo de reabastecimento de seis a 12 meses. "O novo hardware é importante principalmente para pessoas com grandes execuções de treinamento, arquivos de big data e grandes lotes", diz ele. "Temos uma grande base de clientes que ainda está usando A100s, e ir para um projeto H100 é realmente atraente do ponto de vista de velocidade e custo".
No entanto, enquanto alguns permanecem otimistas em relação a esse modelo de negócios, Lucas, da Scaleway, é um pouco mais cético. Ele diz que os clientes que desejam executar modelos como o popular Llama LLM de código aberto da Meta não se importam com qual GPU está sendo implantada, desde que esteja à altura dos trabalhos.
"Por quanto tempo podemos fazer isso? Eu não sei", diz Lucas. "A principal limitação que vejo é a quantidade de memória associada à GPU. Os A100s não podem ser usados para modelos grandes porque não têm memória suficiente. Para a inferência de modelos muito grandes, ainda precisaremos das GPUs mais recentes. A grande questão é se a indústria optará por modelos especializados, menores ou modelos muito grandes. Se alguém tiver a resposta para isso, provavelmente será capaz de construir uma grande nuvem".
Além disso, Lucas observa que os chips de fornecedores além da Nvidia estão se tornando mais amplamente disponíveis e a um preço mais baixo, colocando um ponto de interrogação sobre a longevidade dos A100s e H100s. "Definitivamente seremos capazes de usar a tecnologia da Nvidia de geração mais antiga para inferência, mas seremos capazes de reutilizar todos eles?", pergunta ele.
Obrigações contratuais
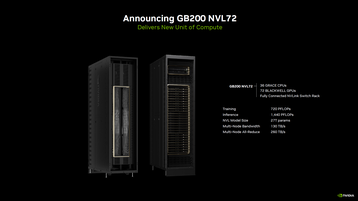
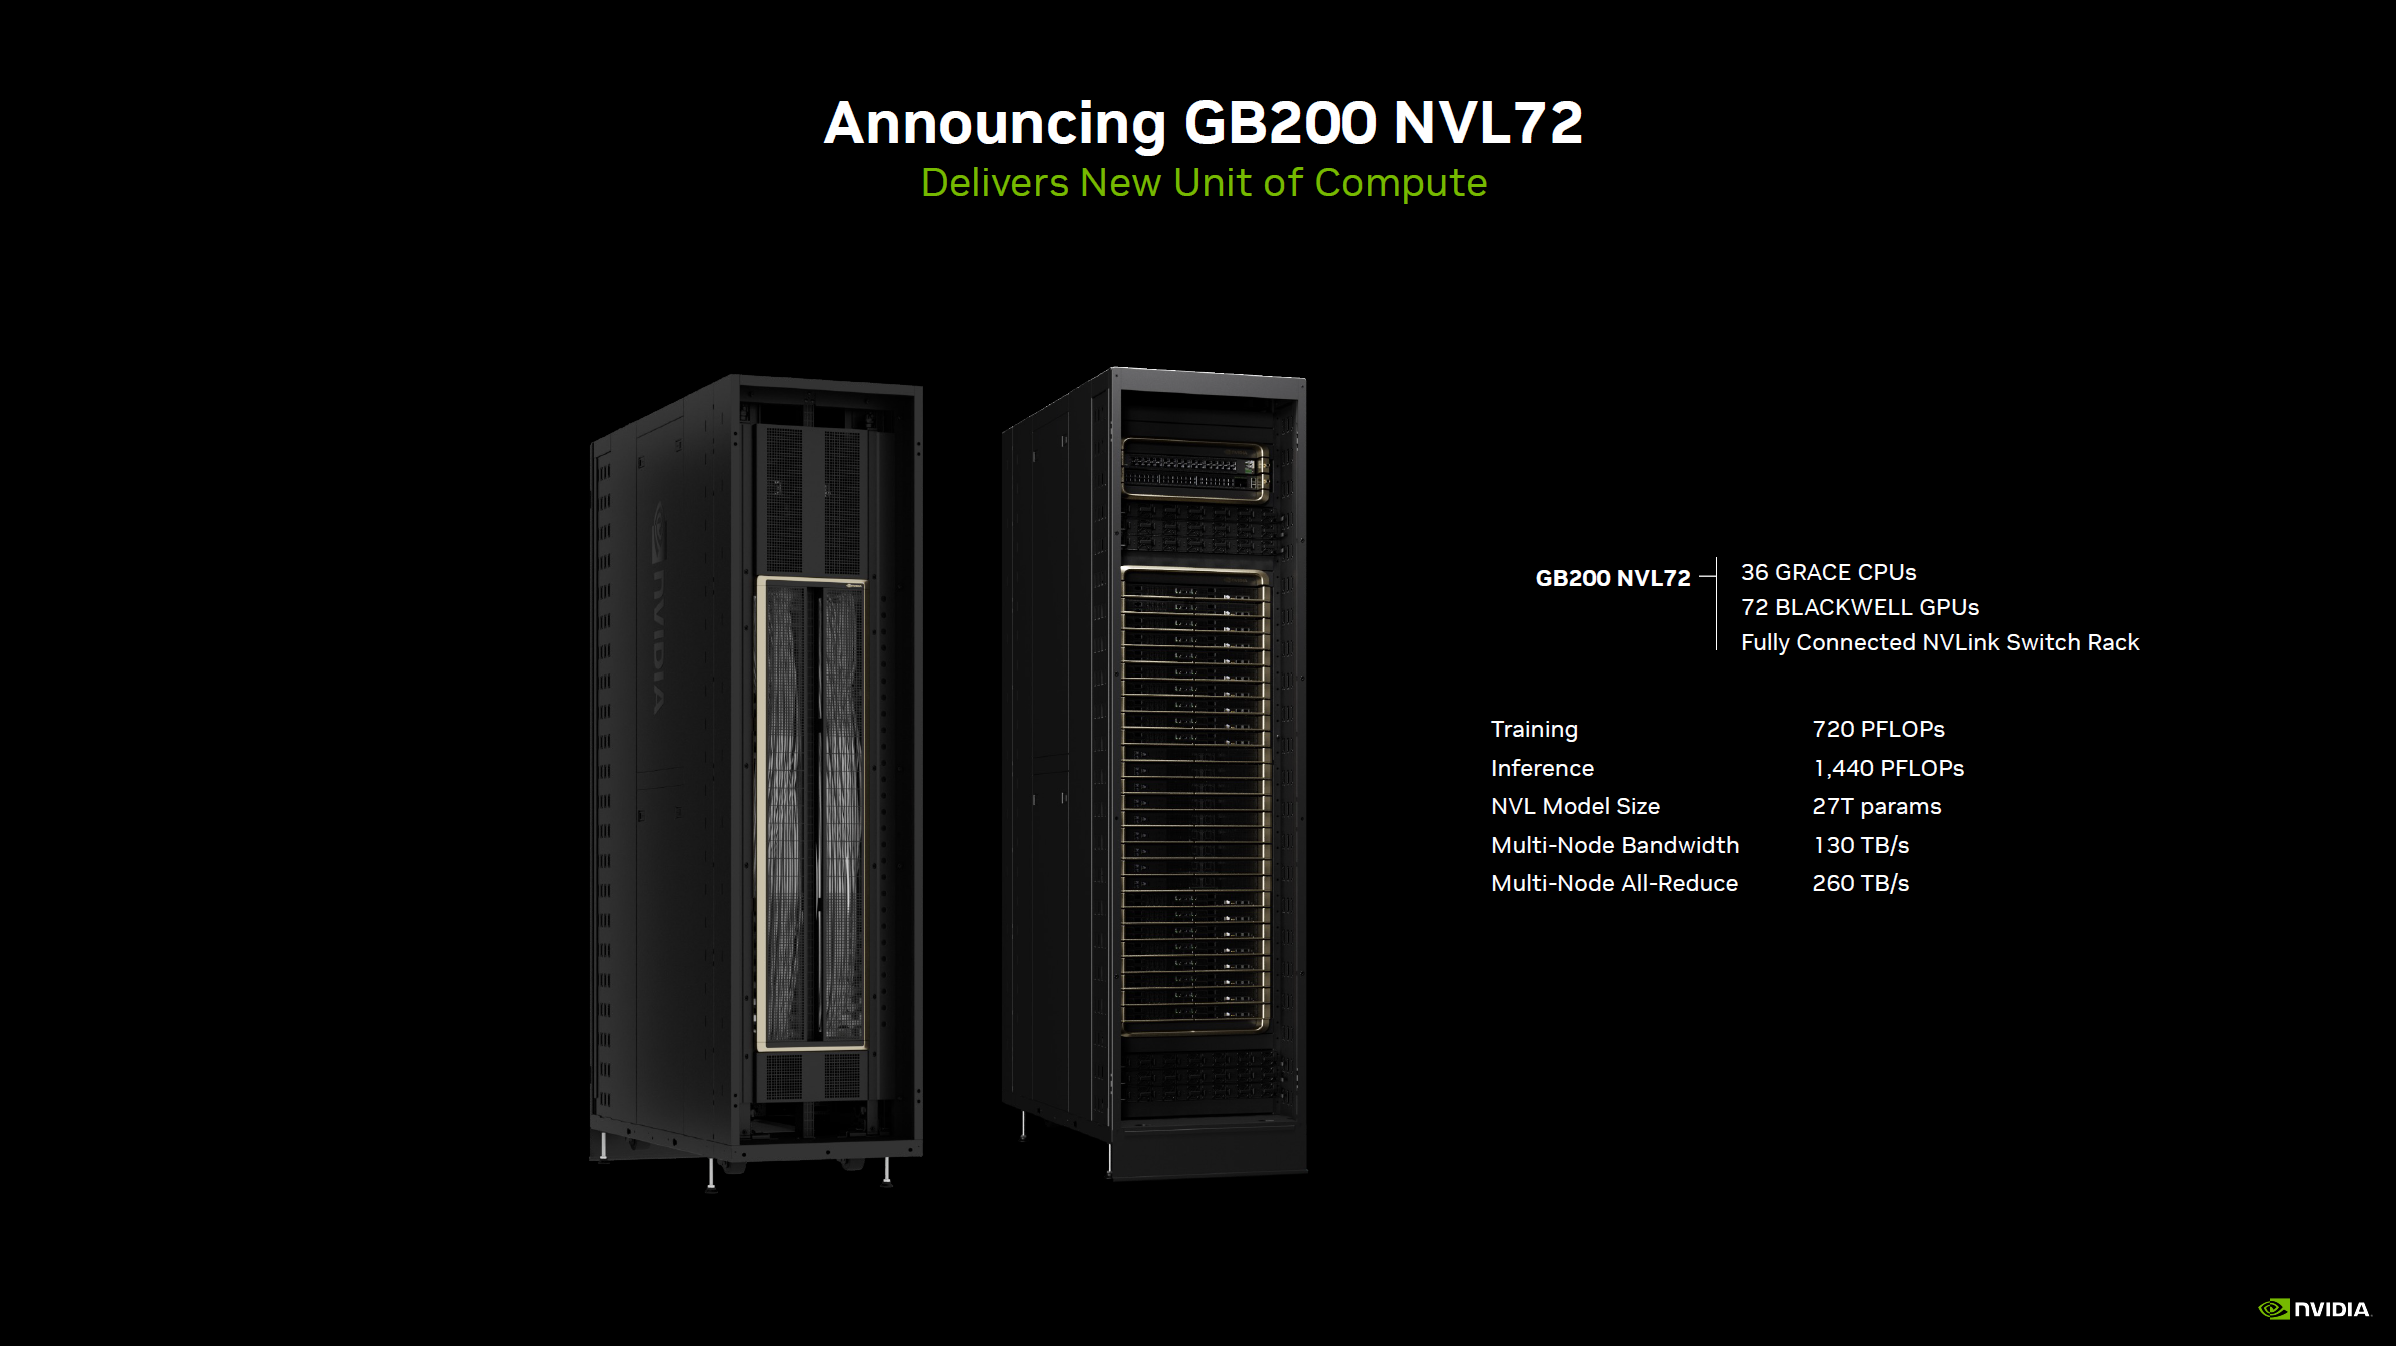
A atual geração de chips Nvidia, Blackwell e Grace Blackwell, vem com um preço muito mais alto.
O GB200 Superchip tem um custo estimado entre 60.000 e 70.000 dólares (324 a 378 mil reais), enquanto um rack GB200 NVL72 custa 3 milhões de dólares (16 milhões de reais). Com o GB300 agora sendo enviado também, isso só pode ser considerado mais caro.
Kaya acha que a Blackwell exigirá prazos de contrato mais longos, de até três anos, para garantir que as neoclouds obtenham um retorno sobre o investimento.
"Se as taxas acabarem se depreciando muito rapidamente, toda neocloud acabará precisando de contratos de longo prazo, porque não será capaz de levantar milhões ou centenas de milhões de dólares se estiver assumindo um risco de depreciação após um ano", diz ele. "Eles vão exigir um contrato de três anos para garantir o equilíbrio do investimento”.
"Então, depois disso, o resto do fluxo de caixa - seja sob demanda ou se eles optarem por vendê-lo, eles sabem seu lucro porque a maioria dessas coisas se deprecia em linha reta ao longo de cinco ou seis anos".
No caso da CoreWeave, a capacidade da empresa de garantir contratos valiosos e de longo prazo já foi demonstrada. Ela conseguiu um contrato no valor de cerca de 16 bilhões de dólares (86,5 bilhões de reais) com a OpenAI, enquanto a Microsoft se comprometeu a gastar pelo menos 10 bilhões de dólares (54 bilhões de reais) com a empresa até o final da década.
A importância dos contratos de longo prazo foi reiterada por Lucas, da Scaleway, que observou que mantém cerca de 70% de suas GPUs dedicadas a esses contratos, reservando apenas os outros 30% para acordos de curto prazo.
Isso significa que a empresa está "segura em 70% de nossas GPUs, [mas] em 30%, temos que reduzir o preço a cada poucos meses", diz Lucas.
Mercados de GPUs e diversificação de ofertas
Em maio deste ano, a Nvidia lançou um mercado de IA apelidado de "Nvidia DGX Cloud Lepton", reunindo GPUs de diferentes fornecedores.
Embora não seja a primeira vez — existem muitas corretoras de chips disponíveis —, seu lançamento deu a oportunidade de perguntar se esses tipos de plataformas podem ajudar as neoclouds a maximizar sua frota de GPUs, tanto quanto possível.
A Scaleway faz parte da Lepton, o que, segundo Lucas, lhe dá a oportunidade de "maximizar a receita" de suas GPUs. Mas isso vem com limitações, pois, com todos os fornecedores nessa plataforma competindo por negócios, os preços inevitavelmente caem. "Vender um H100 a 50 centavos por hora é muito fácil, vendê-lo a 2 dólares (10,8 reais) por hora é um pouco mais desafiador", diz Lucas.
Como resultado, a Scaleway prefere vender GPUs em sua própria plataforma, mas para aquelas que não estão sendo utilizadas, algo é melhor do que nada.
Na realidade, o que parece ser uma abordagem mais sólida é trazer outros recursos, além de oferecer acesso a chips. Mas isso pode ser complicado, pois muitas neoclouds não têm origem em data centers, na nuvem ou mesmo na área de TI.
O cofundador da Vast Data, Jeff Denworth, observou isso, dizendo a DCD: "Essas novas nuvens estão surgindo de lugares improváveis - mineradores de bitcoin, empresas de energia e até mesmo os próprios construtores de LLM”.
"Toda nuvem começa com boas intenções, ambição e muito capital, mas os desafios de construir um ambiente de computação confidencial robusto exigem que esses novos players se tornem rapidamente especialistas em escala, entrega de serviços multilocatários, segurança, pipelines de IA... e uma vez feito tudo isso, há uma enorme lacuna de recursos que precisa ser fechada à medida que a Neoclouds percebe que o valor de longo prazo é definido ajudando os clientes a construir nossas soluções full-stack para treinamento e inferência".
"Algumas Neoclouds têm recursos nativos de desenvolvimento de software, mas a maioria não - o que torna a parceria inteligente uma competência crítica".
A Vast Data, neste momento, está trabalhando com uma grande parte das neonuvens - do que descreve como os "gigantes" - Lambda, Crusoe e Nebius, e o próximo nível abaixo - Scaleway, Northern Data e Nscale.
Dan Chester, líder da EMEA em negócios de CSP na Vast Data, explica que eles estão ajudando as neoclouds a adotar recursos de armazenamento e de banco de dados, o que gera margens mais altas e torna os fornecedores "mais aderentes".
Chester acrescenta que a empresa está observando uma forte adoção de neoclouds devido à sua "multilocação nativa, à escala e aos recursos corporativos necessários para suportar alguns dos projetos de desenvolvimento de modelos mais críticos do mundo".
Independentemente da abordagem, desafios econômicos estão à frente de muitas neoclouds. Afinal, o mercado atual de IA provavelmente se normalizará em algum momento, mesmo que as previsões mais sombrias de uma bolha estourar não se concretizem.
O otimismo sobre a economia contínua da Neocloud é variado. Lucas diz: "Acredito que muitas empresas irão à falência quando for a hora de amortizar os H100s nos livros".
Infelizmente, o que parece ser compartilhado é o entendimento de que, atualmente, muito pouco é previsível. Simplesmente não temos os dados para saber o que virá no futuro.

Comments