
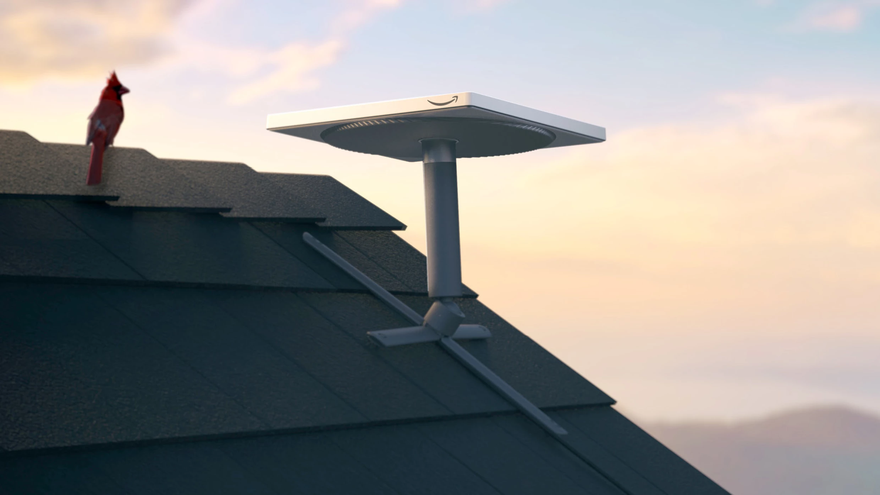
Com o desdobramento do fenômeno do lançamento do Starlink da SpaceX causando um rebuliço pronunciado no mercado de satélites, a indústria está ansiosa por pistas sobre como o surgimento de outro gigante de órbita terrestre baixa (LEO) de grande tecnologia no Projeto Kuiper da Amazon poderia agitar ainda mais as coisas à medida que for lançado este ano.
A constelação inicial da Kuiper destina-se a conter 3.236 satélites pesando cerca de 600 kg cada, com um painel solar de oito metros e custando até 2 milhões de dólares (10,9 milhões de reais) por satélite para fabricar - mais pesado do que os modelos de 260 kg da Starlink, que também possuem um conjunto de tamanho semelhante - fornecendo banda larga por meio de três terminais comerciais e de consumo capazes de velocidades de 100 Mbps, 400 Mbps e 1 Gbps a preços implacáveis.
DCD Magazine out now: How this feature got to the Moon
The world's only off-world data center publication
No total, a frota Kuiper destina-se a fornecer 117 Tbps quando totalmente implantada, superando a capacidade atual da Starlink de 102 Tbps, embora seja provável que Kuiper sempre esteja tentando alcançar a empresa de Elon Musk, uma vez que também tem planos para novas implantações. A Amazon afirma que seus terminais estarão centenas de dólares abaixo dos da Starlink, que tem um histórico de subsidiar seus preços de terminais para expandir sua base de clientes. Atualmente, os clientes Starlink têm acesso a uma rede de mais de 7.000 satélites.
O Morgan Stanley estima que as despesas de capital da empresa neste trabalho chegarão a 96,4 bilhões de dólares (525 bilhões de reais) somente em 2025. O Barclays estima que a receita da Kuiper representaria 61 bilhões de dólares (332 bilhões de reais) até 2030, composta por 26 bilhões de dólares (141 bilhões de reais) em segmentos de consumo e 25 bilhões de dólares (136 bilhões de reais) em negócios e empresas, como data centers, bem como conectividade marítima e de aviação. Alcançar esse resultado dependerá do cumprimento dos prazos de lançamento sem surpresas logísticas ou de fabricação, bem como da obtenção de aprovações regulatórias vitais.
Anunciado pela primeira vez em 2019 e liderado por Rajeev Badyal, ex-vice-presidente da Starlink, a Kuiper lançou seus satélites de demonstração em dezembro de 2023. Antes disso, em abril de 2022, a Amazon anunciou contratos com os fornecedores de lançamento Arianespace, Blue Origin e ULA para até 83 lançamentos, que deveriam começar em 2024. Isso agora foi adiado para 2025, e a Kuiper espera poder fornecer serviços ainda este ano também, embora essa meta possa ser otimista. Para referência, a Starlink levou mais de um ano para construir capacidade suficiente para garantir a viabilidade comercial.
"Agora que a Kuiper está prestes a iniciar sua campanha de lançamento maciço, o negócio de banda larga via satélite parece cada vez mais uma batalha de titãs, com os jogadores tradicionais presos no meio", explica Caleb Henry, diretor de pesquisa da empresa de inteligência Quilty Space.
A equipe Kuiper da Amazon se recusou a comentar com a DCD sobre as ramificações de sua entrada no mercado de satélites.
O desdobramento da era LEO definida por esses participantes titânicos influenciou uma série de fusões entre os fornecedores de conectividade via satélite legados – muitos dos quais são especialistas em satélites geoestacionários mais tradicionais – como a fusão da Eutelsat com a OneWeb, a Viasat com a Inmarsat e, mais recentemente, a Eutelsat / OneWeb com a SES.
Esses fornecedores obtiveram sucesso como parceiros de conectividade inovadores e intuitivos com relacionamentos de longa data com seus clientes, que muitas vezes destacaram seus diferenciais diante de ofertas sem rosto. Mesmo assim, diante da confiabilidade das grandes tecnologias, da identidade de marca onipresente e dos preços que beiram o predatório, os clientes ficarão convencidos, como muitas operadoras de satélites, pelo preço imbatível do lançamento com o SpaceX Falcon 9.
Vantagem da órbita baixa
Mais perto da superfície do planeta, os satélites LEO podem fornecer mais rendimento ao custo do alcance efetivo do satélite. Conforme demonstrado em uma missão da NASA de 1981 liderada por Sir Martin Sweeting, um serviço prestado por satélites em órbita tão próxima exigia uma rede de modelos acima de todas as áreas de entrega na Terra simultaneamente, tornando-os irrealistas na década de 1980. Hoje, várias empresas vendem serviços baseados em LEO, mas poucas podem reivindicar ser um balcão único para todas as necessidades de conectividade.
Embora a banda larga LEO tenha, às vezes, ultrapassado os serviços de Internet terrestre em certas regiões, geralmente é mais lenta que a fibra. Mas continua sendo uma boa opção para conectividade rural e remota, onde as conexões cabeadas se tornam impraticáveis, bem como em países em desenvolvimento. Setores como militar, aviação e marítimo, onde os ativos conectados são de natureza móvel e muitas vezes localizados longe dos centros urbanos, são clientes âncora naturais. Dói que as agências militares também tenham um poder de compra considerável.
O LEO também pode compor uma rede híbrida de conexões mistas como backup, garantindo redes mais resilientes, o que é crucial para aplicativos de missão crítica e representa a vantagem mais aparente para a maioria dos data centers estáticos.
Tore Morten Olsen, presidente do setor marítimo da Marlink, fornecedora de soluções de rede para mercados marítimos, offshore e remotos, define as redes híbridas como a solução preferida dos usuários marítimos e de energia. "O LEO funciona bem em uma rede híbrida porque permite aplicativos de alta largura de banda e baixa latência que podem ser mais difíceis de alcançar em VSAT sem grandes compromissos de largura de banda", diz ele à DCD. "A demanda por conectividade LEO está crescendo muito fortemente no setor marítimo porque é um mercado que até recentemente era um nicho um tanto mal atendido. Com exceção dos operadores de embarcações grandes e sofisticadas, a maioria das empresas de navegação tradicionalmente faz pouco gasto em soluções digitais, mas isso está mudando, principalmente devido ao LEO”.
Com 100.000 embarcações no mundo, muitas ainda usando comunicações muito básicas, o LEO de fácil instalação atendendo às necessidades de negócios e o bem-estar da tripulação têm muito espaço para crescer.
Qual é o tamanho da liderança da Starlink?
Com um total de 12.000 satélites planejados para entrar na constelação Starlink e a papelada enviada aos reguladores para mais 30.000, o serviço de Musk tem a vantagem numérica, embora a quantidade possa não ser o único ingrediente para o sucesso.
Especialistas afirmaram que o fascínio da Starlink pela integração vertical poderia impedir relações tecnológicas simbióticas, distanciando a empresa das necessidades corporativas e governamentais, bem como das estruturas regulatórias associadas.
"A Starlink certamente não será o padrão ouro", argumenta Ronald van der Breggen, diretor comercial da Rivada Space Networks, um fornecedor de rede de satélites concorrente que planeja uma constelação LEO Outernet de 600 satélites também deve começar a ser lançada em 2025.
"Embora tenha a vantagem de ser o primeiro a usar satélites LEO, haverá outros que, em última análise, darão à Starlink uma corrida pelo seu dinheiro", acrescenta. "O negócio de ISP é difícil, onde as margens são muito pequenas, se é que são positivas, e as projeções feitas pela Starlink em 2019 - para atingir 35 bilhões de dólares (190 bilhões de reais) em cinco anos - foram perdidas em grande estilo".
Na Marlink, a integração do LEO foi fundamental para a implantação de um conjunto completo de serviços de conectividade, incluindo nuvem, segurança cibernética e IoT.
"A Marlink já está conversando com a Kuiper e a Telesat sobre os serviços que oferecerão no futuro, porque quanto mais opções pudermos oferecer, melhor para nossos usuários", diz Van der Breggen. "Quando esses serviços começarem a chegar em transporte e energia, as perguntas dos compradores serão como eles competem em preço e qualidade de serviço. Assim como os mercados de consumo, marítimo e de energia são altamente competitivos, então o impacto só pode ser julgado de verdade quando os serviços estiverem disponíveis".
As chances da Kuiper
Com o benefício da retrospectiva, o Projeto Kuiper poderia alcançar a vantagem de ser o segundo, aprendendo com os erros da Starlink e aproveitando as estruturas regulatórias meticulosamente estabelecidas, pioneiras pelo pioneiro, para facilitar a navegação de um seguidor rápido como Kuiper. Especialistas concordaram que a entrada de um segundo império corporativo apoiado por bilionários poderia facilmente derrubar o equilíbrio emergente de poderes de mercado, se não representar uma nova influência monopolizadora.
"A Kuiper é principalmente um produto me-too e provavelmente não se beneficiará [estudando os erros da Starlink]", afirma Van der Breggen, da Rivada. "Se a Kuiper quiser diferenciação, é provável que seja no preço".
Os preços agressivos da Kuiper podem se encaixar perfeitamente com os serviços de nuvem oferecidos pela AWS, a plataforma de nuvem pública líder de mercado da Amazon, bem como a oferta de consumo da empresa, o Amazon Prime.
Já existem exemplos de empresas que querem tirar proveito disso. Em setembro de 2024, o grupo de mineração Gold Fields, com sede em Joanesburgo, disse que sua decisão de mudar para a AWS foi em parte na expectativa de que o sistema Kuiper se integrasse de forma mais eficiente à oferta de nuvem da Amazon.
"A Amazon poderia oferecer seus serviços de acesso à Internet [ao público] por meio da constelação da Kuiper de graça", diz Van der Breggen. "Antecipar que as receitas por meio de seu site aumentariam alguns por cento como resultado, o que já faria valer a pena. Impensável? Bem, não se esqueça que a Starlink começou subsidiando suas antenas, pedindo apenas uma quantia nominal”.
Existem outros participantes nessa corrida. As políticas protecionistas adotadas pelos EUA e outros governos ao redor do mundo podem acelerar uma tendência existente nos mercados de satélites para a soberania de dados. Bilionários à parte, os compradores internacionais podem vir a preferir ou até mesmo exigir opções domésticas de conectividade.
Até agora, a Kuiper já assinou acordos com grupos de telecomunicações como Vrio, Vodafone e Verizon para conectividade em banda larga e mobilidade. Em meados de fevereiro, anunciou um contrato de consultoria de 670.000 libras (4,7 milhões de reais) com o Ministério da Defesa do Reino Unido, estudando o potencial de satélites "tradutores" para facilitar a comunicação orbital entre satélites militares, governamentais e privados.
Outro interesse digno de nota surgiu do governo taiwanês, que confirmou negociações com o Projeto Kuiper em dezembro de 2024. O país há muito vê uma vantagem estratégica decisiva no acesso às constelações LEO após as notícias de que o uso do Starlink na guerra na Ucrânia pode ser limitado, e buscou suporte de comunicações orbitais para aumentar sua defesa no caso de uma invasão chinesa.
Desde o início de 2023, Taipei declarou o desejo de não "nos amarrar a nenhum fornecedor de satélite em particular", mas sim trabalhar com o maior número possível para alcançar uma melhor resiliência, garantindo seu interesse em Kuiper.
Competição de pequenas tecnologias
"Embora a empresa tradicionalmente não boicote os fornecedores com base em sua nação, garantir a conexão e a segurança dos aliados certos como parte da soberania de dados certamente o fez", diz Van der Breggen, da Rivada. "A capacidade de vários fornecedores de serviços de satélite de apoiar e controlar totalmente o fluxo e a localização dos dados influencia os usuários corporativos e governamentais a tomar decisões drásticas sobre quem escolher como fornecedor de serviços de comunicação de dados".
Van der Breggen explica que Rivada se beneficiou dessa tendência. Ser uma operadora fundada na Alemanha, com escritórios em Berlim e Munique, poderia garantir a aceitação da demanda alemã de LEO. O apetite por uma alternativa à Starlink na Alemanha pode ser alto após as tentativas de Musk de intervir nas recentes eleições gerais alemãs, que o viram expressar seu apoio ao partido de extrema-direita AfD.
A abordagem de rede multi-nodo da Rivada que permite conexões de telhado a telhado de malha completa para governo e empresas significa que a empresa "não é tão guiada pelo que Kuiper ou Starlink estão fazendo, pois não podem oferecer esses tipos de serviços", sugere Van der Breggen.
Muitos fornecedores legados também promovem esse senso de know-how no fornecimento de conectividade sob medida, enfatizando sua diversidade de tecnologias e décadas de experiência atendendo às indústrias.
A Starlink parece acreditar neste último, dada sua tática de revender serviços por meio de muitos fornecedores de rede existentes e vender capacidade para redes concorrentes com conexões pré-existentes para mercados desconhecidos, mas lucrativos, como os da Ásia. Desde o segundo semestre de 2022, a Starlink tem trabalhado com parceiros como a Speedcast, SES, KVH Industries, netTALK maritime, Singtel, Tototheo Maritime e, claro, Marlink, apenas no transporte.
Por enquanto, essa tática parece ter vendido capacidade enquanto espalhava o nome Starlink sem uma carga de marketing esmagadora, nem ter adaptado sua oferta com relacionamentos avançados com os clientes, deixando o trabalho árduo para as redes com as quais se associa.
Podemos ver a Kuiper fazer algo semelhante, embora seu caminho exato e quão bem sucedida será possam depender de como a empresa navegará em 2025.
Essa matéria foi publicada originalmente na edição 56 da DCD Magazine. Leia gratuitamente hoje.



Comments