
Enquanto os campi de dados europeus enfrentam limites em terra, energia e CO₂, uma parte da indústria está olhando para cima: para a órbita baixa. Data centers espaciais passaram de ficção científica a estudos de viabilidade financiados em Bruxelas, mas seu futuro depende menos de renderizações espetaculares e mais de uma equação desconfortável: quanto CO₂ emitimos ao lançar essa infraestrutura e quem vai controlá-la. Esse é o foco da conversa com Alberto Rueda Carazo, pesquisador do Instituto Europeu de Política Espacial (ESPI), que prefere falar sobre um "roteiro de décadas" em vez de uma revolução iminente.
Do sonho "verde" orbital à física do lançamento
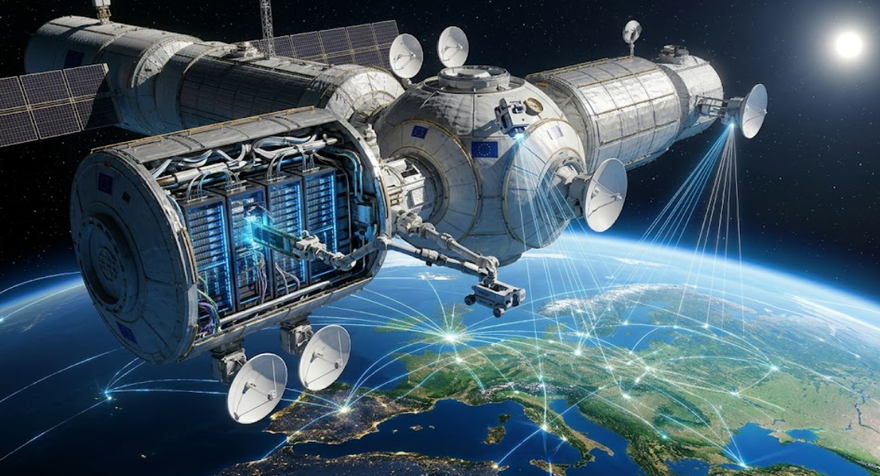
A intuição é poderosa: há energia solar quase contínua no espaço, sem noites ou nuvens, e não é mais necessário gastar água ou eletricidade resfriando megawatts de TI em Frankfurt, Londres ou Madri. É exatamente isso que o ASCEND (Advanced Space Cloud for European Net Zero emission and Data sovereignty) explora, um estudo de viabilidade liderado pela Thales Alenia Space e financiado pela Comissão Europeia sob o Horizon Europe para comparar o impacto ambiental dos data centers espaciais com os terrestres.
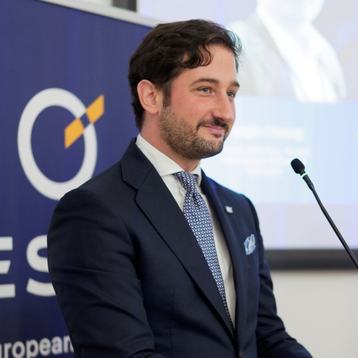
"É verdade que no espaço há acesso quase contínuo à energia solar e que você elimina boa parte das cargas de resfriamento ligadas ao ar, água e solo da Terra", admite Rueda. Mas sua próxima frase gera o hype: essas economias operacionais "não são suficientes sozinhas", porque o balanço climático só se torna positivo se o sistema de lançamento do futuro for "muito menos emissivo" e se a infraestrutura for implantada em escala, sem acionar a pegada de fabricação e de lançamento. Os resultados do ASCEND estão na mesma linha: para alcançar uma redução significativa nas emissões, o projeto conclui que seria necessário um lançador até dez vezes menos emissivo ao longo de todo o seu ciclo de vida e projeta o conceito de um foguete reutilizável com uma pegada de carbono muito baixa como condição inicial.
Além disso, a arquitetura de hardware deve romper com a lógica do data center terrestre. "Ele precisa adotar uma lógica totalmente espacial baseada em um projeto tolerante a falhas", explica o pesquisador. Isso significa modularidade extrema, redundância, a capacidade de isolar erros e a capacidade de substituir ou reconfigurar módulos robóticamente, todos eles endurecidos contra radiação tanto pelo design físico quanto por software. A fronteira econômica surge rapidamente: se o hardware não for capaz de operar "por pelo menos três anos" em órbita, e se a manutenção robótica não passar do experimental para o operacional, o modelo perde sua solidez. Até mesmo a gestão térmica se torna um gargalo: no vácuo não há convecção, então a própria plataforma deve captar energia e dissipar calor por grandes radiadores, tornando o projeto térmico a espinha dorsal de todo o sistema.
No curto e médio prazo, também não se trata de oferecer "AWS em órbita" para os usuários da Terra. "O mais realista não parece ser que esses data centers sejam projetados para fornecer serviços digitais de uso geral diretamente aos clientes na Terra", diz Rueda. Sua função mais plausível é outra: processar em órbita os enormes volumes de dados já gerados por constelações atuais de observação, comunicações ou ciência antes de transmiti-los para baixo. Essa edge computing espacial reduziria o gargalo no downlink, filtraria informações irrelevantes e evitaria o envio de dados brutos desnecessários, algo especialmente crítico na observação da Terra, onde a captura cresce mais rápido que a capacidade de download.
Não é um paraíso fiscal de dados e não é um vácuo legal
Um dos imaginários que cercam os data centers orbitais é o do "refúgio legal" ou até mesmo do "paraíso fiscal de dados": se o servidor está em órbita, parece estar fora do alcance dos reguladores. Rueda desmonta a ideia em sua raiz. "Não, o espaço não seria um 'paraíso fiscal de dados'. Legalmente, os dados não caem em um vácuo regulatório porque estão em órbita", ele resume. O direito espacial internacional estabelece que o Estado de registro mantém jurisdição e controle sobre o objeto espacial; se houver vários "Estados lançadores", eles devem concordar sobre quem o registra, e com isso a infraestrutura está ancorada a uma jurisdição específica.
Em termos de proteção de dados, o Regulamento Geral de Proteção de Dados (GDPR) também não se limita à localização física do servidor, mas ao estabelecimento do controlador ou responsável pela UE e, em certos casos, ao processamento de dados de indivíduos na União, independentemente de onde os racks estejam localizados. Em outras palavras, um data center orbital operado por uma empresa estabelecida na Europa ainda estaria sujeito ao GDPR, combinado com a legislação espacial e regras extraterritoriais como a Lei de Nuvem dos EUA, que o próprio Conselho Europeu de Proteção de Dados (EDPB) apontou como fonte de conflito. "O debate não é 'dados fora da Terra = fora da lei', mas quem controla a infraestrutura, sob qual estado de registro ela opera e quais leis pessoais e territoriais continuam em aplicação", ele resume.
A partir daí, o vetor muda da anedota jurídica para a autonomia estratégica. "A Europa não precisa imediatamente de grandes data centers em órbita para permanecer competitiva", admite Rueda, "mas tem um claro interesse em não ficar de fora caso essa tecnologia acabe se consolidando". A experiência no universo digital já mostrou as consequências de depender de players externos para infraestruturas críticas, da nuvem a plataformas de serviços. Na computação espacial, o desafio não seria "replicar o modelo dos grandes hiperescaladores no curto prazo", mas garantir que a UE possa participar do desenvolvimento dessa capacidade e manter algum controle sobre ela, especialmente em defesa, nas administrações públicas ou na pesquisa estratégica. "Desenvolver hubs de computação europeus no espaço não seria tanto um compromisso imediato com o mercado, mas um investimento em autonomia estratégica e capacidade de tomada de decisão a longo prazo", resume ele.
Um mercado de nicho, por enquanto
A pergunta que qualquer operador faz é óbvia: existe um modelo de negócios por trás de tudo isso ou estamos diante de um exercício teórico de engenharia? Estudos de mercado concordam que os data centers in-orbit estão se consolidando como uma nova categoria de infraestrutura, mas com uma primeira fase claramente orientada para nichos sensíveis. Rueda vê da mesma forma: "Na primeira fase, provavelmente será um mercado de nicho, não um serviço maciço comparável à nuvem terrestre." Os casos de uso mais fortes estão concentrados em defesa, pesquisa, observação da Terra, armazenamento seguro e serviços governamentais ou críticos, onde o valor não está apenas no poder de processamento, mas na soberania, resiliência e processamento na fonte.
Isso não significa que hiperescalas sejam deixados de fora. A dinâmica do mercado sugere que grandes provedores de nuvem e players aeroespaciais começarão a explorar modelos híbridos de presença contínua de nuvem entre a Terra e o espaço, seja como parceiros tecnológicos, integradores ou locatários da capacidade orbital, caso a tecnologia amadureça e o arcabouço regulatório se estabilize. "Mas isso seria mais uma segunda fase", diz Rueda. Em sua visão, o mais realista a fazer hoje é pensar em um mercado de nicho, movido por contratos governamentais e missões estratégicas, que só em uma fase posterior poderia abrir portas para modelos de negócios mais amplos.
Outro desafio sistêmico surge: a sustentabilidade orbital. A implantação de grandes infraestruturas em LEO agravaria um ambiente já congestionado por constelações como Starlink, OneWeb ou Kuiper, com mais manobras e maior risco de colisões. "O problema não é apenas lançar mais massa, mas operar uma infraestrutura grande e durável em órbitas onde já existem muitas constelações", ele alerta. À medida que passamos de pequenos demonstradores a sistemas em maior escala, o risco de detritos e a gestão no fim da vida útil tornam-se questões centrais. Isso exige o desenho de protocolos rigorosos para a remoção, blindagem, manutenção e coordenação do tráfego espacial desde o início; caso contrário, esses centros podem agravar a congestão e aumentar o risco acumulado da síndrome de Kessler.
400 dólares por quilo: a fronteira econômica
Além da geopolítica e dos cenários de mercado, os dados que marcam a fronteira entre utopia e negócios são o custo do lançamento. "Hoje não é sério dizer que já existe competitividade em relação a um grande data center terrestre europeu", reconhece Rueda. Com base em cálculos internos do ESPI, o limite para que um data center orbital de grande escala sequer se torne economicamente viável é de cerca de 400 dólares (1.994,28 reais) por quilograma em órbita baixa. A comparação com a realidade desanima o ânimo: os preços habituais para clientes externos ainda estão "na faixa de 8 a 15 mil dólares (39,9 a 74,8 mil reais) por quilo". Portanto, não se trata de uma melhoria incremental, mas de uma redução de pelo menos uma ordem de grandeza.
O tipo de arquitetura também pesa muito. Os cenários usados tanto pela ESPI quanto por consórcios industriais sugerem que uma constelação de milhares de pequenas unidades, que pode parecer intuitiva devido à resiliência, é proibitiva: seus custos de capital são próximos do dobro dos de um grande data center terrestre e os custos operacionais podem triplicá-los, uma vez contabilizados lançamentos, substituições e operações. Por outro lado, uma arquitetura mais concentrada e monolítica apresenta um CapEx comparável ao de um Tier IV de referência, embora o OpEx permaneça cerca de 38% maior sob as suposições iniciais. Mesmo nesse cenário "ótimo", a competitividade só começa a aparecer se várias condições forem atendidas simultaneamente.
"A primeira é que o hardware dura mais de três anos em órbita, porque, com vidas úteis curtas, a substituição destrói o caso de negócios", diz Rueda. A segunda é que o custo de lançamento cai muito acentuadamente, aproximando-se daquele limiar de 400 dólares por quilo que hoje parece distante. A terceira é que a manutenção robótica não é mais um experimento, mas uma capacidade operacional confiável e rotineira. Nos modelos básicos, eles funcionam com vidas úteis de dois anos para hardware não endurecido, embora alguns atores já falem de cinco; Essa diferença muda completamente o resultado econômico.
Roteiro de décadas, não de anos
Onde, então, está a promessa de ver "data centers no espaço" operando antes de 2030? Estudos do ASCEND apontam para programas de desenvolvimento que poderiam alcançar um sistema operacional por volta dessa década, focados em capacidades específicas e com implantação gradual. O mercado global de data centers in-orbit, por sua vez, projeta crescimento de dois dígitos até 2035, impulsionado pela demanda por análises em tempo real em satélites, defesa e ciência, mas ainda com uma base muito pequena em comparação com a nuvem terrestre.
Rueda está entre o entusiasmo e o ceticismo. "Eu não apresentaria isso nem como uma utopia vazia nem como uma realidade comercial iminente", ele diz. Sua leitura é que grandes e massivos centros de dados orbitais "provavelmente pertencem a um horizonte de décadas, não de poucos anos." O que ele vê possível nesta década são aplicações intermediárias: computação de borda em órbita, pré-processamento de dados de satélite antes do downlink, integração entre satélites e a nuvem, armazenamento seguro e certos nós especializados para missões críticas. "Não veremos uma substituição de grandes data centers terrestres nesta década, mas podemos ver uma comercialização parcial e gradual, muito focada em nichos estratégicos", conclui ele.
De certa forma, o debate sobre data centers espaciais replica, em órbita, as tensões que o setor já vivencia na Terra: descarbonização vs. crescimento do tráfego, soberania vs. eficiência global, inovação vs. regulação. Para a Europa, a mensagem deixada por Rueda é clara: em vez de uma corrida para coroar a órbita com mega data centers, o que está em jogo agora não deve ser deixado de fora de uma capacidade que, se madura, pode redefinir onde começa e termina a infraestrutura crítica do continente.



Comments