
Mientras los campus de datos europeos se topan con límites de suelo, energía y CO₂, una parte de la industria mira hacia arriba: a la órbita baja. Los centros de datos espaciales han pasado de la ciencia ficción a los estudios de viabilidad financiados por Bruselas, pero su futuro depende menos de renders espectaculares y más de una ecuación incómoda: cuánto CO₂ emitimos al lanzar esa infraestructura y quién la va a controlar. Sobre esa ecuación gira la conversación con Alberto Rueda Carazo, Research Fellow en el European Space Policy Institute (ESPI), que prefiere hablar de “hoja de ruta de décadas” antes que de revolución inminente.
Del sueño “verde” orbital a la física del lanzamiento
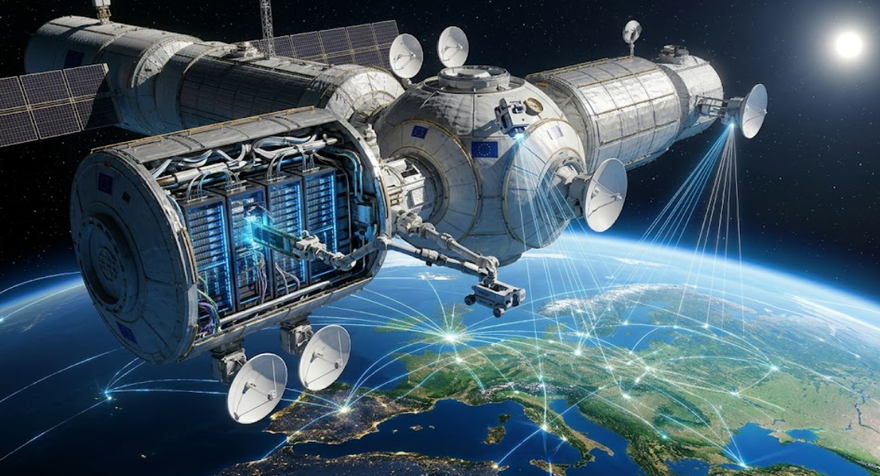
La intuición es poderosa: en el espacio hay energía solar casi continua, sin noches ni nubes, y ya no hace falta gastar agua ni electricidad en refrigerar megawatts de TI en Frankfurt, Londres o Madrid. Eso es exactamente lo que explora ASCEND (Advanced Space Cloud for European Net zero emission and Data sovereignty), un estudio de viabilidad liderado por Thales Alenia Space y financiado por la Comisión Europea bajo Horizon Europe para comparar el impacto ambiental de los centros de datos espaciales frente a los terrestres.
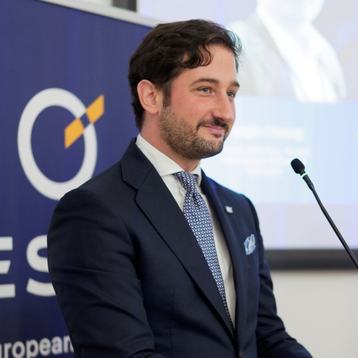
“Es cierto que en el espacio hay acceso casi continuo a energía solar y que eliminas buena parte de las cargas de refrigeración ligadas al aire, al agua y al suelo en la Tierra”, admite Rueda. Pero su siguiente frase aterriza el hype: ese ahorro operativo “no basta por sí solo”, porque el balance climático solo se vuelve positivo si el sistema de lanzamiento del futuro es “mucho menos emisivo” y si se despliega infraestructura a escala sin disparar la huella de fabricación y lanzamiento. Los resultados de ASCEND van en la misma línea: para lograr una reducción significativa de emisiones, el proyecto concluye que haría falta un lanzador hasta diez veces menos emisivo en todo su ciclo de vida y diseña el concepto de un cohete reutilizable de muy baja huella de carbono como condición de partida.
A eso se suma que la arquitectura de hardware debe romper con la lógica del data center terrestre. “Tiene que adoptar una lógica plenamente espacial basada en el diseño tolerante a fallos”, explica el investigador. Eso implica modularidad extrema, redundancia, capacidad de aislar errores y de sustituir o reconfigurar módulos de forma robótica, todo ello endurecido frente a la radiación tanto por diseño físico como por software. La frontera económica aparece rápidamente: si el hardware no es capaz de operar “al menos durante tres años” en órbita, y si el mantenimiento robótico no pasa de lo experimental a lo operativo, el modelo pierde solidez. Incluso la gestión térmica se convierte en un cuello de botella: en el vacío no hay convección, así que la propia plataforma debe captar energía y disipar el calor mediante grandes radiadores, convirtiendo el diseño térmico en el eje de todo el sistema.
A corto y medio plazo, tampoco se trata de ofrecer un “AWS en órbita” para usuarios de la Tierra. “Lo más realista no parece ser que estos centros de datos estén pensados para prestar servicios digitales de uso general directamente a clientes en la Tierra”, señala Rueda. Su función más plausible es otra: procesar en órbita los enormes volúmenes de datos que ya generan las constelaciones actuales de observación, comunicaciones o ciencia antes de transmitirlos abajo. Ese edge computing espacial permitiría reducir el cuello de botella en el downlink, filtrar información irrelevante y evitar enviar datos brutos innecesarios, algo especialmente crítico en observación de la Tierra, donde la captación crece más rápido que la capacidad de descarga.
Ni paraíso fiscal de datos ni vacío legal
Uno de los imaginarios que rodea a los data centers orbitales es el del “refugio legal” o incluso “paraíso fiscal de datos”: si el servidor está en órbita, parece que se escapa del alcance de los reguladores. Rueda desmonta la idea de raíz. “No, el espacio no sería un ‘paraíso fiscal de datos’. Jurídicamente, el dato no cae en un vacío normativo por estar en órbita”, resume. El derecho espacial internacional establece que el Estado de registro conserva jurisdicción y control sobre el objeto espacial; si hay varios “launching States”, estos deben acordar quién lo registra, y con ello se ancla la infraestructura a una jurisdicción concreta.
En cuanto a la protección de los datos, el Reglamento General de Protección de Datos (GDPR) tampoco se limita a la ubicación física del servidor, sino al establecimiento del responsable o encargado en la UE y, en determinados supuestos, al tratamiento de datos de personas en la Unión, independientemente de dónde se encuentren los racks. Es decir, un centro de datos orbital operado por una empresa establecida en Europa seguiría sujeto al GDPR, combinándose además con el derecho espacial y con normas extraterritoriales como el U.S. CLOUD Act, que el propio Comité Europeo de Protección de Datos (EDPB) ha señalado como fuente de conflicto. “El debate no es ‘datos fuera de la Tierra = fuera del derecho’, sino quién controla la infraestructura, bajo qué Estado de registro opera y qué leyes personales y territoriales siguen aplicándose”, resume.
A partir de ahí, el vector se desplaza de la anécdota jurídica a la autonomía estratégica. “Europa no necesita de forma inmediata grandes centros de datos en órbita para seguir siendo competitiva”, concede Rueda, “pero sí tiene un interés claro en no quedarse fuera si esta tecnología acaba consolidándose”. La experiencia en el ámbito digital ya ha mostrado las consecuencias de depender de actores externos para infraestructuras críticas, desde el cloud hasta las plataformas de servicios. En computación espacial, el reto no sería “replicar a corto plazo el modelo de los grandes hyperscalers”, sino garantizar que la UE puede participar en el desarrollo de esta capacidad y mantener cierto control sobre ella, especialmente en defensa, administraciones públicas o investigación estratégica. “Desarrollar nodos europeos de computación en el espacio no sería tanto una apuesta inmediata por el mercado, sino una inversión en autonomía estratégica y en capacidad de decisión a largo plazo”, resume.
Un mercado de nicho, por ahora
La pregunta que se hace cualquier operador es obvia: ¿hay un modelo de negocio detrás de todo esto o estamos ante un ejercicio teórico de ingeniería? Los estudios de mercado coinciden en que los in‑orbit data centers se están consolidando como una nueva categoría de infraestructura, pero con una primera fase claramente orientada a nichos sensibles. Rueda lo ve igual: “En una primera fase, lo más probable es que sea un mercado de nicho, no un servicio masivo comparable al cloud terrestre”. Los casos de uso más sólidos se concentran en defensa, investigación, observación de la Tierra, almacenamiento seguro y servicios gubernamentales o críticos, donde el valor no está solo en la capacidad de cómputo, sino en la soberanía, la resiliencia y el procesamiento en origen.
Esto no significa que los hyperscalers se queden al margen. La propia dinámica del mercado apunta a que grandes proveedores cloud y actores aeroespaciales empezarán a explorar modelos híbridos de presencia continua de nube entre la Tierra y el espacio, bien como socios tecnológicos, integradores o arrendatarios de capacidad orbital si la tecnología madura y el marco regulatorio se estabiliza. “Pero eso sería más bien una segunda fase”, matiza Rueda. En su opinión, lo realista hoy es pensar en un mercado especializado, impulsado por contratos gubernamentales y misiones estratégicas, que solo en una etapa posterior podría abrir la puerta a modelos comerciales más amplios.
Sobre la mesa aparece otro desafío sistémico: la sostenibilidad orbital. El despliegue de grandes infraestructuras en LEO llegaría a un entorno ya congestionado por constelaciones tipo Starlink, OneWeb o Kuiper, con más maniobras y riesgo de colisiones. “El problema no es solo lanzar más masa, sino operar infraestructura grande y duradera en órbitas donde ya hay muchas constelaciones”, advierte. A medida que se pase de demostradores pequeños a sistemas de mayor escala, el riesgo de debris y la gestión del final de vida se vuelven cuestiones centrales. Eso obliga a diseñar desde el inicio protocolos estrictos de retirada, blindaje, mantenimiento y coordinación de tráfico espacial; de lo contrario, estos centros podrían agravar la congestión y aumentar el riesgo acumulativo de un síndrome de Kessler.
400 dólares por kilo: la frontera económica
Más allá de la geopolítica y los escenarios de mercado, el dato que marca la frontera entre utopía y negocio es el coste de lanzamiento. “Hoy no es serio decir que ya existe competitividad frente a un gran centro de datos terrestre europeo”, reconoce Rueda. Sobre la base de cálculos internos manejados por ESPI, el umbral para que un centro de datos orbital a gran escala empiece siquiera a ser económicamente viable se sitúa en torno a 400 dólares por kilo a órbita baja. La comparación con la realidad desinfla los ánimos: los precios habituales para clientes externos siguen “en la horquilla de 8.000 a 15.000 dólares por kilo”. No se trata, por tanto, de una mejora incremental, sino de una reducción de al menos un orden de magnitud.
El tipo de arquitectura también pesa. Los escenarios que manejan tanto ESPI como los consorcios industriales sugieren que una constelación de miles de unidades pequeñas, que podría parecer intuitiva por resiliencia, resulta prohibitiva: sus costes de capital se aproximan al doble de los de un gran centro de datos terrestre y los costes operativos pueden triplicarlos, una vez se contabilizan lanzamientos, sustituciones y operaciones. En cambio, una arquitectura más concentrada, monolítica, aparece con un CapEx comparable al de un Tier IV de referencia, aunque con un OpEx todavía alrededor de un 38 por ciento más alto bajo las hipótesis de partida. Incluso en ese escenario “óptimo”, la competitividad solo empieza a asomarse si se cumplen varias condiciones simultáneas.
“La primera es que el hardware aguante más de tres años en órbita, porque con vidas útiles cortas el reemplazo destruye el caso de negocio”, detalla Rueda. La segunda es que el coste de lanzamiento caiga de forma muy marcada, acercándose a ese umbral de 400 dólares por kilo que hoy parece lejano. La tercera es que el mantenimiento robótico deje de ser un experimento para convertirse en una capacidad operativa fiable y rutinaria. En los modelos básicos se trabaja con vidas útiles de dos años para hardware no endurecido, aunque algunos actores hablan ya de cinco; esa diferencia cambia por completo el resultado económico.
Hoja de ruta de décadas, no de años
¿Dónde queda, entonces, la promesa de ver “data centers en el espacio” operando antes de 2030? Los estudios de ASCEND apuntan a programas de desarrollo que podrían llegar a un sistema operacional en torno a esa década, centrado en capacidades específicas y con un despliegue gradual. El mercado global de in‑orbit data centers, por su parte, proyecta crecimientos de doble dígito hasta 2035, impulsados por la demanda de análisis en tiempo real en satélites, defensa y ciencia, pero sobre una base de partida aún muy reducida frente al cloud terrestre.
Rueda se sitúa en un punto intermedio entre el entusiasmo y el escepticismo. “Yo no lo presentaría ni como una utopía vacía ni como una realidad comercial inminente”, afirma. Su lectura es que los grandes centros de datos orbitales a escala masiva “probablemente pertenecen a un horizonte de décadas, no de pocos años”. Lo que sí ve posible en esta década son aplicaciones intermedias: edge computing en órbita, procesamiento previo de datos satelitales antes del downlink, integración entre satélites y nube, almacenamiento seguro y ciertos nodos especializados para misiones críticas. “No veremos una sustitución de los grandes centros de datos terrestres en esta década, pero sí podemos ver una comercialización parcial, gradual y muy enfocada en nichos estratégicos”, concluye.
En cierto sentido, el debate sobre los data centers espaciales replica, en órbita, las tensiones que ya vive el sector en tierra: descarbonización vs. crecimiento del tráfico, soberanía vs. eficiencia global, innovación vs. regulación. Para Europa, el mensaje que deja Rueda es claro: más que una carrera por coronar la órbita con megacentros de datos, lo que se juega ahora es no quedarse fuera de una capacidad que, si madura, puede redefinir dónde empieza y acaba la infraestructura crítica del continente.


Comments