
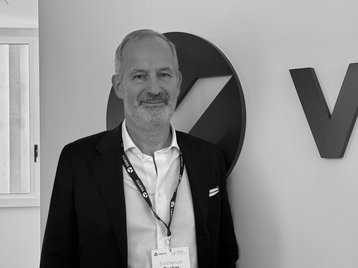
En el marco de la AI Week organizada por Vertiv en Tognana, Italia, entrevistamos a Emmanuel Becker, fundador de Mediterra Data Centers y ex presidente de la Italian Data Center Association (IDA). Becker compartió su visión sobre el desarrollo del mercado de data centers en el sur de Europa y la cuenca mediterránea, abordando estrategias de expansión, desafíos regulatorios y la importancia de la energía y la sostenibilidad en el sector digital.
¿Cómo describirías el momento actual del mercado europeo de data centers, especialmente en el sur de Europa y la cuenca mediterránea?
Es un momento muy interesante, porque ya podemos ver un movimiento importante por parte de los actores que provienen de los famosos FLAP-D hacia nuestra área. En este contexto, hay dos países que están más avanzados: Italia y España.
España está ligeramente por delante de Italia, pero en 2026 se espera una inversión que permitirá a Italia avanzar más rápido. Esto no implica que España vaya a frenarse, sino que Italia acelerará su ritmo de desarrollo.
Por eso, veo que esto no se trata simplemente de un movimiento de norte a sur. Para mí, es algo muy importante: no es que haya gente que necesite “escapar” del norte, sino que en nuestro mercado del sur siempre existen más necesidades.
Las necesidades provienen de que muchas empresas del sur de Europa aún están inmersas en su proceso de transformación digital, iniciado más tarde que en los países del norte. La administración pública y la economía en general en España, Italia, Portugal y Grecia presentan un nivel de digitalización más bajo, algo que se refleja claramente en indicadores como el DESI. Por eso, la demanda de soluciones y servicios digitales es mayor en estos mercados.
El DESI muestra que el desarrollo económico y el desarrollo digital están estrechamente relacionados: no puede haber economía sin digitalización, ni digitalización sin centros de datos. Los países con economías más fuertes tienen también un sector digital más avanzado. Las necesidades digitales provienen de los “digital consumers”, que incluyen tanto a personas como a empresas que requieren servicios digitales para ofrecer sus propios servicios. Ejemplos como la banca online muestran cómo, a medida que crece la economía, también lo hace la demanda y el nivel de digitalización. El DESI refleja claramente esta relación.
En los países del sur de Europa siempre hay ciudades más desarrolladas que otras, evaluadas mediante KPIs como densidad de población, PIB y presencia de actores digitales. Además, existen los digital producers y los X Service Providers (Cloud, Content, AI, Application, Network y Security), que son los principales generadores de necesidades digitales, aunque hay otros proveedores secundarios.
Existe una concentración de digital users, es decir, empresas locales que requieren servicios de los X Service Providers. Los grandes actores o hiperscalers (en Cloud, AI, Application, Security y Network) se desarrollan primero y suelen establecerse en la ciudad más avanzada digitalmente de cada país. Por ejemplo, en Italia la primera ciudad digital es Milán, aunque la capital sea Roma, mientras que en España Madrid es tanto la capital como la ciudad digital principal. Esto demuestra que el desarrollo digital se concentra inicialmente en ciertos centros urbanos estratégicos.
Después, veo una fuerte evolución en nuestros países, no solo porque necesitamos desarrollar los actores digitales locales, sino también porque somos países del Mediterráneo. Por eso llamo a nuestra empresa Mediterra. Nuestra empresa Mediterra busca impulsar el desarrollo digital en la región mediterránea, centrándose en España, Italia y Grecia, considerando a Portugal como parte digital de Iberia debido a su ubicación estratégica y conexiones internacionales. Portugal actúa como puerta de entrada hacia África y Sudamérica, especialmente por los cables submarinos que facilitan la comunicación. Ciudades como Barcelona, Valencia, Sevilla y Ceuta tienen gran potencial de desarrollo digital gracias a estas infraestructuras, que permiten tanto el crecimiento del mercado local como la conexión tecnológica con otras regiones.
En relación con lo que hemos comentado sobre los mercados mediterráneos, ¿podrías explicar qué desafíos regulatorios o de interconexión todavía persisten entre estos distintos mercados?
Al igual que existen mercados digitales más maduros, también hay mercados más avanzados en términos regulatorios. Cuando un mercado nuevo se desarrolla, es necesario adaptar la regulación y fomentar un mindset político favorable, que surge a partir de la comprensión digital de la población y del trabajo de los actores del sector. Además, el desarrollo de infraestructura digital, como los data centers, debe tener en cuenta su consumo de energía, agua, suelo y otros recursos, dado que su impacto ambiental es cada vez más relevante.
El desafío regulatorio es más político que técnico, ya que el desarrollo rápido de inversiones digitales, como data centers, depende de la voluntad y adaptación de los gobiernos locales y nacionales. Analizando ejemplos de ciudades más avanzadas, como Madrid, se puede aprender cómo adaptar la regulación para facilitar el crecimiento digital. La regulación en Europa opera en cuatro niveles: europeo, nacional, regional y local, mientras que en Estados Unidos hay principalmente dos niveles: federal y estatal, siendo este último con menor control centralizado para permitir autonomía a cada estado.
En Europa, la regulación digital es más compleja que en EE. UU. debido a la autonomía de ciudades, provincias y regiones, lo que puede generar competencia entre administraciones y ralentizar inversiones. Ejemplos como Madrid muestran la necesidad de enfoques sostenibles: el calor generado por los data centers podría aprovecharse para calefacción con energía limpia, promoviendo la descarbonización.
La disponibilidad de energía totalmente green depende del mix energético de cada país, como Polonia (26 % carbón) o Alemania (más), lo que convierte la regulación en un tema político y regional más amplio. La autonomía regional varía: fuerte en España, Italia y Alemania; menor en Francia; casi inexistente en Reino Unido, lo que facilita la instalación de data centers allí, aunque el costo de la energía es más alto que en España o Italia.
En España, el coste energético es alrededor de un 35 % menor que en Italia, y junto con una buena preparación de la infraestructura, explica por qué Madrid se ha convertido en un centro destacado de desarrollo digital, siendo el costo de la energía un factor relevante pero secundario.
Lleváis algo más de un año como compañía, desde julio de 2024. Danos más detalles sobre vuestra estrategia, especialmente en España: dado que vuestra expansión comenzó con la adquisición de un data center en Roma, ¿tenéis previsto seguir el mismo modelo de crecimiento en España o construiréis un edificio propio para albergar vuestros data centers?
La estrategia de la compañía se apoya en dos pilares principales:
- M&A y carve-outs
La prioridad es adquirir empresas que ya cuenten con un data center o realizar carve-outs, siguiendo ejemplos como Templus, tenemos una estrategia similar.
Sin embargo, esto es complicado porque en España —y en Europa en general— casi no quedan data centers independientes disponibles: la mayoría han sido adquiridos por private equity, venture capital o integrados en otros proveedores. No hay muchas oportunidades disponibles, y esa es mi primera dificultad al buscar en el mercado. Si no es posible hacer M&A, otra opción es el carve-out, aunque es más difícil.
- Greenfield y brownfield
Nuestra estrategia combina greenfield y brownfield, aunque yo prefiero brownfield. ¿Por qué? Porque en España y en otras ciudades interesantes, hay muchas oportunidades en las ciudades tier 2. Madrid sigue siendo un foco relevante, pero no es la prioridad número uno, aunque igualmente vamos a desarrollar proyectos allí. También trabajaremos en Milán, Lisboa y París, pero nuestro objetivo son las ciudades tier 2. Por ejemplo, la primera ciudad tier 2 de España es Barcelona, en Francia es Marsella, y en Italia es Roma. Esto se debe a que Roma representa el principio del Mediterráneo dentro de nuestra estrategia.
Actualmente tenemos cinco proyectos activos, pero planeamos hacer un anuncio oficial para España el próximo año. Prefiero anunciarlo solo cuando tengamos algo concreto que mostrar. En primicia, puedo decir que ya existe un gran interés en España y que un proyecto ya se ha iniciado, aunque el anuncio formal se hará el próximo año.
¿Crees que España cuenta con suficiente capacidad para albergar tantos data centers? Por ejemplo, considerando el apagón que se produjo hace seis meses, ¿cómo podría afectar este tipo de incidentes al sector? Y, en caso de apostar por una solución como la energía nuclear para cubrir toda la demanda, ¿qué impacto tendría?
Responderé a tu pregunta en dos partes. La primera es: ¿qué tipo de data center nos interesa desarrollar en el mercado español?
Nuestra estrategia para todo el grupo Mediterra es muy clara: trabajamos en media tensión, no en alta tensión. ¿Por qué? Porque los proyectos en alta tensión son muy largos y complejos: la regulación, las autorizaciones, los tiempos de desarrollo y la concentración de la demanda hacen que estos proyectos sean complicados.
En España, y especialmente en las ciudades tier 2 (no en Madrid), hay una gran producción de energía green: fotovoltaica, eólica e hidroeléctrica. Mi objetivo es acercarme lo más posible a estas fuentes de producción para transformar la energía localmente en media tensión. Esto es diferente de simplemente consumir electricidad: buscamos aprovechar la energía cerca de su origen, evitando transportarla largas distancias en alta tensión hasta Madrid, lo cual sería necesario para data centers muy grandes que requieren cientos de megawatts.
La alta tensión depende de la red y su desarrollo es largo, mientras que la media tensión permite proyectos más rápidos y con mayor disponibilidad. La energía verde —hidroeléctrica, eólica y fotovoltaica— se genera normalmente en media tensión y se distribuye localmente. Nuestro objetivo es producir y consumir la energía localmente para uso digital y, cuando sea posible, restituir el calor, aprovechándolo principalmente en procesos industriales, ya que el district heating existe en muy pocas ciudades en España.
¿Dónde puede ubicarse un data center? Ubicar un data center en Madrid es complicado, porque muchas zonas, como Tres Cantos, ya están saturadas y carecen de district heating. Por eso, preferimos zonas industriales, donde se puede aprovechar el calor generado por el data center: para calefacción de edificios en invierno, para agua caliente en la industria alimentaria (como fábricas de pasta) y para necesidades térmicas constantes en la industria agroalimentaria. Creemos en un sistema local que integre producción, transformación y restitución de calor, lo que también justifica trabajar en media tensión.
En segundo lugar, en lo que respecta a energía nuclear y apagones, estoy muy a favor de la energía nuclear, y no solo porque soy francés, sino porque es una solución inteligente y muy interesante. La inversión inicial es elevada, tanto para reactores convencionales como para SMR (Small Modular Reactors), y el tiempo de desarrollo es largo. Sin embargo, la vida útil de operación es muy extensa y el costo por megavatio-hora es muy bajo.
El desarrollo de un SMR (Small Modular Reactor) no depende solo de la parte técnica; un proveedor necesita entre 8 y 10 años adicionales para cumplir la regulación y obtener la aceptación pública. La tecnología de los SMR existe desde 1956 y es muy segura: son pequeños, comparables a los reactores de un portaaviones, y pueden operar largos periodos sin cambios. Es importante aclarar que un SMR no es un submarino nuclear ni un barco militar. Aunque algunos países, como Alemania, dicen ‘no queremos nuclear’, en realidad ya cuentan con tecnología nuclear operativa.
En Hamburgo hay mucha presencia de tecnología nuclear, ya que la marina estadounidense utiliza SMR en submarinos y portaaviones para que funcionen largos periodos sin recarga. Estos reactores son pequeños, con capacidad de 150 a 200 MW, y han estado operativos durante décadas. Cuando digo que un SMR ‘tarda mucho’, me refiero al tiempo para obtener autorizaciones y aprobaciones, no al desarrollo técnico, ya que la tecnología es antigua, conocida y segura.
Continuando con el tema de regulación y normativas, ¿qué opinas sobre la Energy Efficiency Directive (EED)? Además, ¿cómo ves la regulación de los data centers por debajo de los 500 kW? ¿Existe suficiente transparencia y crees que estas normativas son positivas en general?
Considero que la EED es muy interesante. Pero si necesito establecer regulación para desarrollar capacidades mientras competimos con dos grandes potencias, Estados Unidos y China, surge una cuestión importante: ¿dónde existe más regulación en el mundo?
No me refiero solo a los data centers, sino a todo tipo de actividad. La respuesta es Europa: la Comunidad Europea emite regulaciones constantemente; prácticamente cada hora hay una nueva regulación.
Por eso es fundamental el trabajo de las NTA y asociaciones como European Data Center Association, Spain DC, IDA, GDA o France DC, que ayudan a orientar y coordinar al sector dentro del marco regulatorio europeo.
Las regulaciones sobre sostenibilidad, eficiencia y consumo energético son positivas. Por ejemplo, la EED establece que los data centers deben estar preparados para recuperar calor (Heat Recovery Ready), lo cual es útil. Sin embargo, si la normativa obliga a reutilizar calor en ciudades sin district heating, se vuelve ineficaz. Por eso, la regulación debe diseñarse con expertos industriales, no solo por políticos, y las asociaciones tienen un papel clave en esto.

Comments