
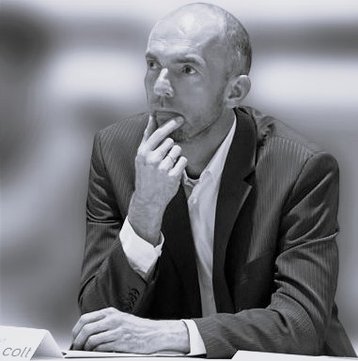
Christian Schmidt, Manager Network Investment Southern Europe en Colt Technology Services, será uno de los participantes en el debate "The Mediterranean's role in shaping global connectivity - Are we ready to address the growing demand for interconnection?", que se llevará a cabo el 21 de mayo, segundo día del DCD>Connect Madrid.
El evento, que se celebrará en el Eurostars Madrid Tower, reunirá a los principales referentes del sector de data centers del sur de Europa.
En una entrevista previa al evento, Christian Schmidt compartió con DCD su visión sobre los principales desafíos que enfrenta la región, las oportunidades de crecimiento y el papel clave que el Mediterráneo puede jugar en la evolución de la conectividad global.
¿Qué ventajas competitivas ofrece el Mediterráneo en comparación con otros centros de interconexión globales, y cómo puede la región fortalecer aún más su posición?
El Mediterráneo, como región que incluye el Norte de África, Oriente Medio y Europa del Este, así como Italia, el sur de Francia y España, representa la intersección perfecta entre cualquier tráfico global y, tanto los mercados europeos maduros y consolidados, como las regiones en crecimiento como la Península Ibérica. Dicho esto, hay un claro factor geográfico que coloca al Mediterráneo en una posición estratégica exclusiva. No compite necesariamente con otros centros de interconexión globales como el mercado “FLAP-D”; más bien, es un complemento que puede hacer frente al aumento de la demanda internacional tanto en carga de tráfico de datos como en rutas diversas.
Dado que la región aprovecha su valor de mercado a través de la interconexión con otros centros, es clave que fomente fuertemente redes de fibra seguras, fiables e internacionales.
¿Qué factores limitan actualmente el desarrollo de la interconexión en el Mediterráneo y cómo se pueden abordar de manera efectiva?
El Mediterráneo en sí mismo es un conjunto de múltiples submercados que deben analizarse desde diferentes perspectivas. En general, hay un obstáculo común para todos los mercados mediterráneos: la distancia física entre los primeros puntos de aterrizaje de los cables submarinos internacionales y el paisaje digital posterior. Estos puntos de entrada en la playa son los primeros puntos de contacto terrestre de los cables submarinos y deben conectarse físicamente a las estaciones de aterrizaje de cables y/o centros de datos que alojan el hardware necesario para enviar los datos a la red terrestre. Esas estaciones de aterrizaje no siempre se encuentran en proximidad directa con las redes metropolitanas existentes. Esto significa que es función de los operadores de fibra conectarlas de forma diversa y segura.
Otro obstáculo está relacionado con un fenómeno que podemos observar en la mayoría de los mercados mediterráneos, con cierta excepción de Italia: la concentración de población, industrias e infraestructuras digitales en uno o muy pocos centros.
Observamos un desplazamiento de nuevas inversiones en infraestructuras digitales fuera de esos centros. Un efecto impulsado principalmente por la disponibilidad de suelo y energía, pero también porque las redes deben acercarse al usuario final.
Dado que el tráfico internacional de datos suele llegar a la región mediterránea por vía marítima, distribuir los datos hacia los centros digitales puede ser un desafío.
Otro obstáculo está vinculado a la dinámica del mercado: mientras que los mercados consolidados como FLAP-D cuentan con una fuerte base instalada de oferta y demanda, muchos de los mercados mediterráneos están impulsados por nuevas entradas al mercado y conceptos de crecimiento, un hecho que cambia por completo los modelos de negocio y los planes de inversión para los operadores de fibra.
¿Cómo puede adaptarse el Mediterráneo a la creciente demanda de interconexión, abordando al mismo tiempo desafíos regulatorios, geopolíticos y técnicos?
Debemos actuar con rapidez, ya que los proyectos de infraestructura a menudo no avanzan al mismo ritmo que la demanda del mercado. Esto se debe principalmente a limitaciones físicas, pero también a procesos de permisos complejos y dependencias institucionales.
Para adaptarse rápidamente al aumento de la demanda de interconexión, es clave establecer asociaciones entre los participantes del mercado y el ecosistema en general, con el fin de aprovechar plenamente las capacidades existentes de la red y desplegar nuevas infraestructuras. En ese contexto, cada actor tendrá que ser claro sobre su papel en los esquemas de mercado existentes y futuros.
¿Qué pasos concretos deben tomarse para garantizar que la infraestructura digital y física del Mediterráneo siga el ritmo de las futuras necesidades globales de intercambio de datos?
Como se mencionó anteriormente, los despliegues de infraestructura digital tienen limitaciones físicas e institucionales que obligan a los responsables de la toma de decisiones a actuar con rapidez y anticipación para hacer frente a la presión desde el lado de la demanda. Dicho esto, es clave involucrarse directamente con todos los actores del mercado, incluida la parte de la oferta como los centros de datos. También aquí, debemos distinguir entre los actores consolidados y las nuevas entradas al mercado.
También es muy importante trabajar en la concienciación dentro de la industria de que la interconectividad actúa de manera muy similar al suministro eléctrico en cuanto a desafíos y dependencias. Al igual que con los efectos de la red eléctrica, podemos afirmar simplemente que la creación de datos no es realmente un problema, ¡pero el transporte de datos es muy, muy crítico y puede ser complejo!
En el ámbito institucional, todavía necesitamos trabajar en estrecha colaboración con la administración pública para que los procesos puedan descomprimirse.

Comments