
Existe una sorprendente correlación entre el sector de los centros de datos de EE. UU. y la Liga Nacional de Fútbol Americano (NFL). Concretamente, los mercados secundarios de centros de datos (Nivel II) están experimentando un crecimiento tanto en la competitividad de los centros de datos como en el éxito de los equipos de la NFL.
Los mercados primarios (Nivel I), como Dallas, Nueva York y Chicago, han sido durante mucho tiempo ubicaciones tradicionales para los centros de datos. Sin embargo, en 2025, ciudades de Nivel II como Phoenix, Denver, Minneapolis y Atlanta están emergiendo como líderes en la provisión de una infraestructura de datos más sólida y, casualmente, en los récords de victorias de los equipos de la NFL. Por lo tanto, si hay alguna conclusión que se pueda extraer, es que los equipos de la NFL en racha y los lugares privilegiados para los centros de datos coinciden.
¿Qué está pasando en los mercados de centros de datos?
Ubicaciones como el norte de Virginia, Silicon Valley, Dallas y Chicago, con su excelente conectividad de fibra óptica, sus ricos ecosistemas y su escalabilidad, han sido durante mucho tiempo la opción preferida del sector para los centros de datos. Sin embargo, últimamente estos mercados se han vuelto prohibitivos en cuanto a costes.
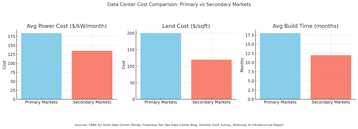
El aumento de los costes energéticos, las limitaciones de la red eléctrica y la escasez de suelo están cambiando las reglas del juego de los centros de datos. Los plazos de construcción en mercados como Dallas y el norte de Virginia han aumentado (hasta 18 meses), y los costes del suelo se están disparando (más de 200 dólares por pie cuadrado), según el informe «Tendencias de los centros de datos del segundo semestre de 2024» de CBRE. Además, la demanda de capacidad está superando la capacidad de la red eléctrica, especialmente en zonas como el condado de Loudoun, en Virginia.
En comparación con los mercados de nivel 1, los de nivel 2 cuentan con infraestructuras más modernas, plazos de construcción más cortos (de tan solo 12 meses) y menores costes de suelo y energía. En ciudades como Phoenix, Denver, Minneapolis y Atlanta, la tarifa eléctrica media ronda los 135 dólares/kW/mes, frente a los 184 dólares de los mercados principales. Flexential, McKinsey y Deloitte señalan estas ubicaciones como estrellas en ascenso.
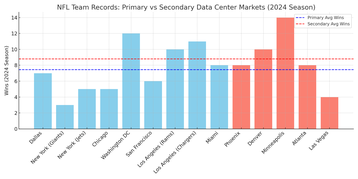
Por diversión, echemos un vistazo a los resultados de los equipos de la NFL de 2024 de estos mismos mercados:
Equipos de primer nivel
● Dallas Cowboys: 7 victorias
● New York Giants: 3 victorias
● New York Jets: 5 victorias
● Chicago Bears: 5 victorias
Equipos de nivel II
● Minnesota Vikings: 14 victorias
● Denver Broncos: 10 victorias
● Phoenix Cardinals: 8 victorias
● Atlanta Falcons: 8 victorias
Por si sirve de algo, estos equipos del Nivel II están superando a los del Nivel I.
Promedio de victorias:
● Equipos del Nivel 1: 7,8
● Equipos del Nivel II: 8,8
Quizá sea algo que hay en el agua. O tal vez estas victorias reflejen tendencias más amplias en materia de infraestructura, asequibilidad y desarrollo. Si el equipo de la NFL de tu ciudad sabe cómo ganar con una estrategia inteligente y una ejecución equilibrada, entonces quizá no sea una coincidencia que su mercado de centros de datos siga las mismas tendencias.
Infraestructura energética y de fibra óptica
Los mercados de primer nivel están teniendo dificultades actualmente para hacer frente a las redes eléctricas sobrecargadas. El Informe sobre Infraestructura de IA de McKinsey señala que muchas redes de primer nivel requieren refuerzos significativos. Los plazos de entre tres y diez años para aprobar nueva capacidad son habituales.
Sin embargo, los mercados de nivel II ofrecen modelos de energía híbridos (energías renovables, baterías y gas), así como una expansión de la fibra óptica de alta velocidad. Hillsboro (Oregón), Denver y Atlanta están experimentando inversiones de hiperescaladores y un crecimiento de los puntos de intercambio de Internet (IX), con menos trámites burocráticos y menores costes energéticos.
Con el coste por kW, los precios del suelo y los retrasos en la concesión de permisos conspirando para complicar las cosas en los mercados de nivel I, los promotores corren el riesgo de superar los límites salariales. Por eso estamos viendo actualmente a directores de informática (CIO) y directores de tecnología (CTO) buscando valor absoluto, fijándose en ubicaciones de nivel II.
Aunque no figura en la lista de Tier II, cabe destacar a Pensilvania, sede de los Philadelphia Eagles, que han vuelto a completar una temporada competitiva. Pensilvania se está convirtiendo rápidamente en un punto clave para los centros de datos de IA, impulsada en parte por los planes de CoreWeave de invertir hasta 6000 millones de dólares en una nueva instalación de IA, que comenzará con 100 MW y será ampliable hasta 300 MW.
Además de CoreWeave, Amazon se ha comprometido a invertir 20 000 millones de dólares para ampliar su centro de datos en Pensilvania. Estas inversiones ponen de relieve que, incluso fuera de nuestras ciudades de nivel II destacadas, están surgiendo rápidamente nuevos mercados a los que vale la pena prestar atención.
¿Superar las adversidades?
¿Qué tienen en común los equipos de segunda división de la NFL y los mercados secundarios de centros de datos?
● Están superando las expectativas.
● Son potencias rentables.
● Se construyen pensando en el futuro, no solo en el presente.
Si 2025 fue el año en que estos mercados de segundo nivel demostraron su valía, entonces 2026 es el año en que pasan de ser suplentes a titulares. Con la aceleración de las cargas de trabajo de IA y el endurecimiento de las restricciones de la red eléctrica, los operadores ya no pueden permitirse el lujo de esperar a que las áreas metropolitanas tradicionales se pongan al día. La seguridad del suministro eléctrico, la rapidez de implementación y la disciplina en la ejecución son ahora los factores decisivos, y esta próxima ola de crecimiento de los centros de datos cumple con los tres.
A medida que el sector se encamina hacia la Super Bowl de la demanda informática, los equipos más fuertes no apuestan por ubicaciones de renombre. Están construyendo donde los fundamentos ganan los partidos: energía disponible, terrenos escalables, permisos pragmáticos e infraestructura capaz de seguir el ritmo de las cargas de trabajo de próxima generación.
Para los constructores de centros de datos que tomen decisiones sobre emplazamientos en 2026, la cuestión ya no es si los actores de nivel II pueden competir con los de nivel I, sino cuánto tiempo están dispuestos a esperar los inquilinos. En el entorno actual, las estrategias ganadoras se definen menos por la geografía y más por la preparación, y cada vez más, la preparación se encuentra fuera de las ubicaciones con redes eléctricas saturadas.


Comments