
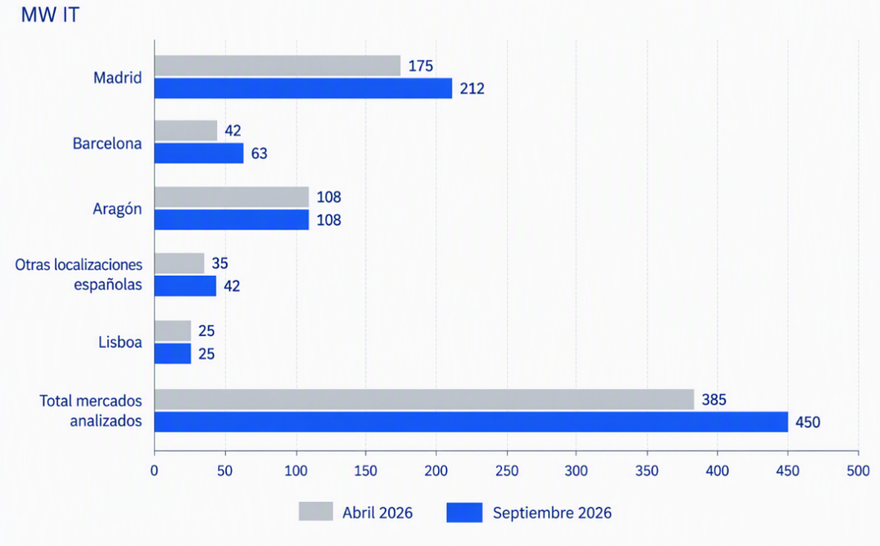
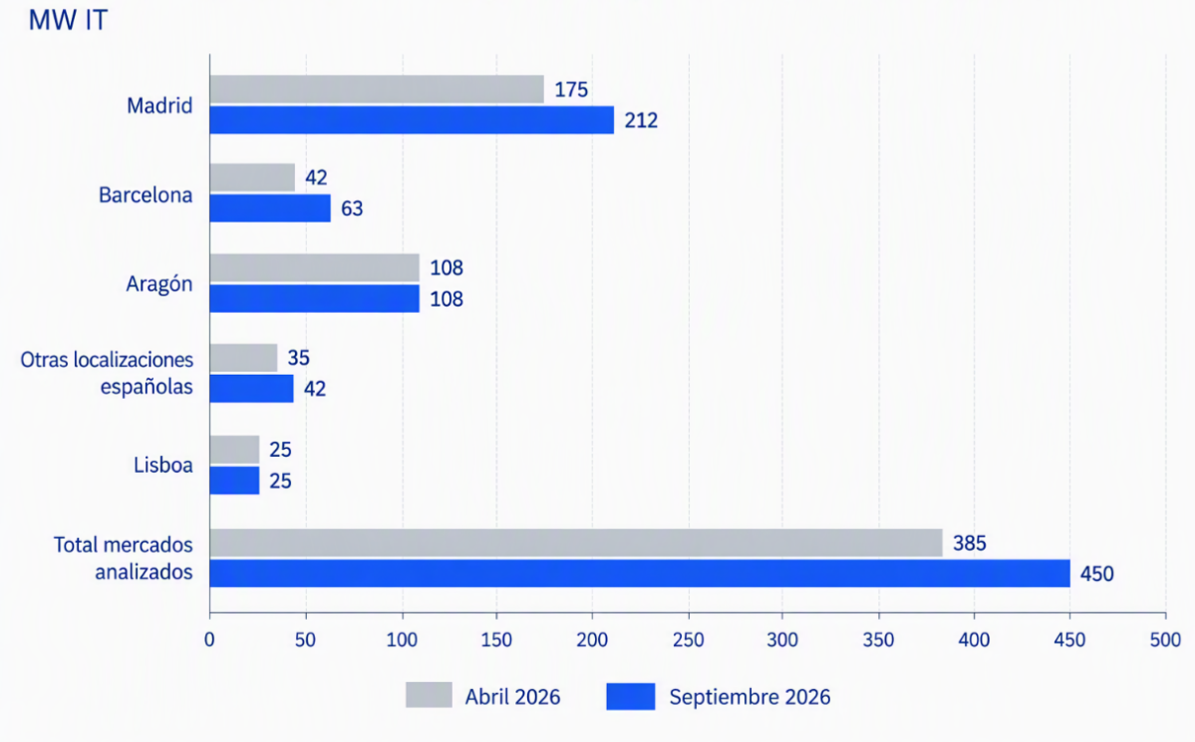
La consultora Colliers ha elaborado recientemente un informe denominado Data Centers Iberian Region Snapshot el cual revela que la infraestructura digital ibérica alcanzó los 450 MW IT operativos tras incorporar 65 MW IT entre abril y septiembre de 2026 (+17% semestral). No obstante, hay que tener en cuenta que la presión de la demanda digital coincide con una fase de revisión rigurosa sobre los proyectos en desarrollo ante las trabas de conexión y la incertidumbre normativa.
Este comportamiento anticipa lecciones de gobernanza y planificación de red para los principales hubs de datos en América Latina.
José María Guilleuma, Managing Director de Data Centers en Colliers apunta que “El RD 7/2026 ha depurado el mercado: ya no basta con anunciar capacidad, sino que es necesario acreditar certidumbre en los plazos de puesta en servicio. La ejecución de las infraestructuras eléctricas y la tramitación urbanística y ambiental son hoy factores clave para identificar proyectos viables. Esto exige un marco predecible que aporte seguridad a los inversores y permita compatibilizar los objetivos de eficiencia con la viabilidad de los desarrollos”.
Contexto e impacto de mercado
Madrid y Barcelona lideraron el crecimiento operativo sumando 58 MW IT entre ambas. Madrid creció un 21% hasta los 212 MW IT (aperturas de Equinix MD5, NxN y expansiones de Merlin Edged y Data4), mientras que Barcelona escaló un 50% hasta los 63 MW IT gracias a la puesta en marcha de Digital Realty BCN1 y la ampliación de Templus.
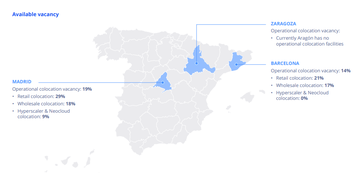
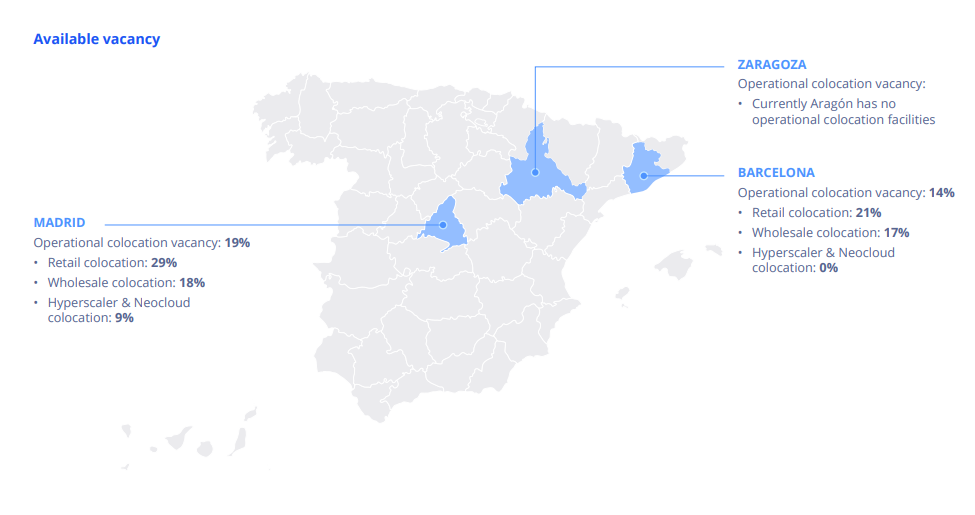
Pese al avance operativo, la oferta de colocation sigue siendo insuficiente para absorber la demanda de la Inteligencia Artificial (IA) y operadores neocloud. La vacancia para grandes cuentas es del 9% en Madrid y del 0% en Barcelona, lo que traslada los megaproyectos hacia hubs hiperescalables como Aragón, que acumula 3.764 MW IT en su pipeline con avances de DayOne-Ignis, Krolmap y Merlin Edged.
Gonzalo Martín, Managing Director & Head of Data Centres Capital Markets en EMEA en Colliers, explica que “Las limitaciones de potencia y los plazos de conexión están ampliando el mapa europeo de centros de datos más allá de mercados tradicionales. La Península Ibérica cuenta con condiciones para captar una parte de esa demanda, pero competirá combinando sostenibilidad con su capacidad para ofrecer energía disponible y proyectos ejecutables en tiempo y forma, no únicamente por el volumen anunciado de su pipeline”.
Especificaciones técnicas y ajuste regulatorio
El desarrollo futuro está fuertemente influenciado por la propuesta de Real Decreto del MITECO (recibió más de 600 alegaciones en consulta pública), la cual impone acceso a la red >1$ MW ligado a adicionalidad renovable (80%), correlación horaria y estándares de eficiencia con PUE <1,15$ y WUE <0,1$.
Desde la perspectiva de la arquitectura de red e ingeniería, la irrupción de las cargas de trabajo de IA está acelerando la adopción de enfriamiento líquido (liquid cooling) para dar soporte a densidades de cómputo que van de 20 a 60 kW por rack en contratos activos, alcanzando hasta 250 kW por rack en campus avanzados.
Implicaciones para el mercado latinoamericano
La transición ibérica demuestra que la métrica clave para la toma de decisiones C-Level ya no es el volumen de anuncios (pipeline uncommitted), sino la disponibilidad efectiva de energía y la ejecutabilidad en tiempo y forma.
Para polos emergentes como Querétaro, São Paulo, Bogotá o Santiago, resulta imprescindible estructurar marcos regulatorios predecibles que prioricen la eficiencia hídrica y energética, promoviendo alianzas de coinversión en red de transmisión para evitar cuellos de botella que frenen la competitividad digital.
Comentarios