
El sector de los data centers en España atraviesa un momento excepcional que no pasa desapercibido. Las perspectivas de crecimiento son sumamente prometedoras, con una inversión estimada de 58.000 millones de euros proyectada hasta 2030. Así lo recoge la Asociación Española de Data Centers (Spain DC) en su informe "El Sector del Data Center en España 2025-post 2027", presentado en el día de hoy.
La patronal identifica cuatro posibles escenarios para el futuro de la industria de data centers, dependiendo del grado de ejecución de los proyectos previstos hasta 2030. El camino que tome la industria —Tendencial, Hiperregulación, Hostil o Favorable— estará definido por factores clave como las decisiones públicas, las normativas sobre eficiencia energética, la sostenibilidad medioambiental y la capacidad de las infraestructuras para satisfacer las crecientes demandas energéticas.
En el primer escenario, denominado Tendencial, el crecimiento de la industria se mantiene estable. Bajo esta proyección, España alcanzaría los 2.180 MW de capacidad en los próximos cinco años, atrayendo más de 21.800 millones de euros en inversión directa, sumados a otros 36.500 millones en inversión indirecta, para un total de 58.000 millones de euros.
En los escenarios denominados Hostil e Hiperregulación, España limitaría su capacidad instalada a aproximadamente 1.400 MW para 2030, lo que reduciría la inversión directa a un rango de entre 12.500 y 13.000 millones de euros. Por el contrario, en el escenario Favorable, la inversión directa podría superar los 43.700 millones de euros, a los que se sumarían cerca de 73.000 millones en inversión indirecta.
Madrid continúa liderando el desarrollo
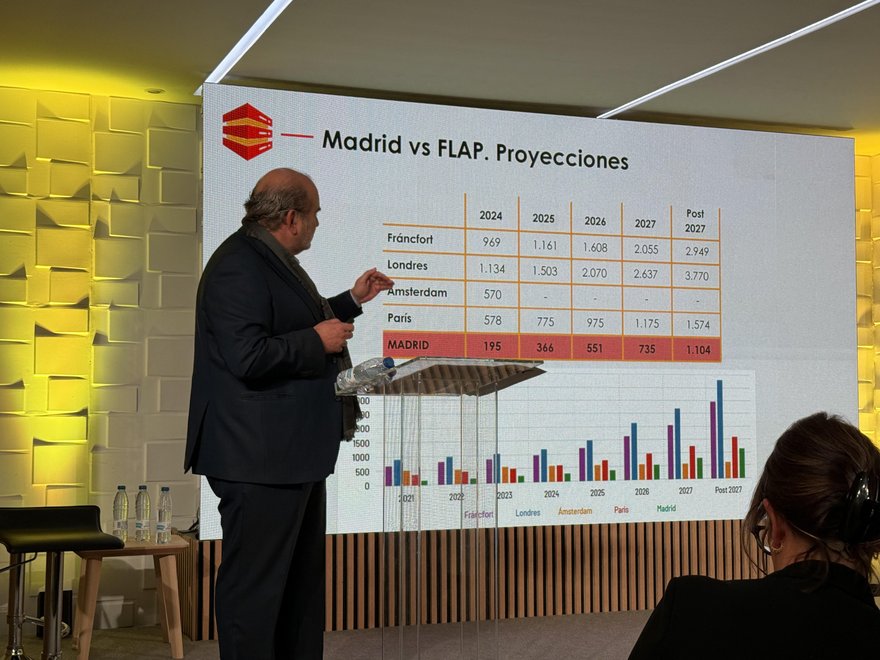
Madrid concentra actualmente el 54,8% de la oferta nacional de data centers (61% en 2023). En 2024, la capital ha alcanzado los 194,5 MW de potencia instalada, registrando un crecimiento del 32,31% en comparación con el año anterior. Según el informe, de mantenerse esta tendencia, Madrid podría llegar a una capacidad de 1.105 MW para 2030.
Madrid se mantiene como el noveno mayor mercado de data centers en Europa y destaca por sus altas tasas de crecimiento, superando a los principales mercados FLAP (Fráncfort, Londres, Ámsterdam y París). Entre 2021 y 2024, Madrid registró un crecimiento del 89%, frente al 14,7% de Ámsterdam o el 37% de Londres. Sin embargo, según el informe, en ninguno de los cuatro escenarios proyectados la capital lograría alcanzar el nivel de potencia instalada que poseen estos mercados.
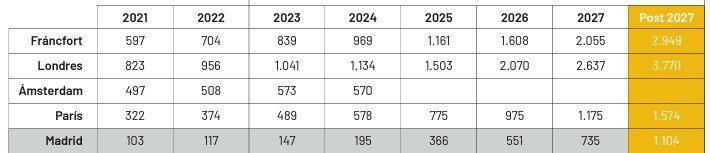
Predicción de la evolución Madrid/ Mercados FLAP 2025-Post 2027 (potencia instalada MW) siguiendo el escenario tendencial. Fuente: Spain DC
Emilio Díaz, presidente de Spain DC, puso en valor la necesidad de estas infraestructuras críticas para el desarrollo de la sociedad y economía digitales: "Nosotros facilitamos la transformación digital. No entendemos que se nos critique por el volumen de energía, queremos que se nos juzgue por el aporte a la sociedad digital". El directivo explicó que para abordar este desafío la industria debe sortear otros retos como el incremento en la exigencia de almacenamiento y procesamiento, estar actualizados de los cambios tecnológicos impulsados por la IA o la computación cuántica o la alimentación de fuentes renovables. "Para ello, será necesaria la intensificación de la inversión en redes de transporte de electricidad y su efectiva ejecución, así como la agilización de todos los trámites administrativos ante Ayuntamientos y Comunidad Autónoma. Sin ello, España se quedará al margen del necesario desarrollo digital", sentenció.
¿Qué sucede en otras ciudades? Barcelona, por su parte, ha incrementado su participación al 18,5% (14,4% en 2023), y se prevé que para 2030 la ciudad condal pase de los 66 MW actuales a 199 MW. Mientras tanto, Aragón, con un 10,7% de la oferta nacional gracias a la llegada de actores como colocation y los hiperescalas, experimentará uno de los mayores crecimientos en los próximos años, alcanzando los 340 MW. De este modo, Aragón podría superar a Barcelona como la segunda región con mayor desarrollo en la industria de data centers.
Un desarrollo sujeto al acceso a la energía
El potencial de crecimiento del sector dependerá en gran medida de la capacidad del sistema de transporte y distribución para desarrollarse. Como afirman desde la patronal, "España posee, desde 2013, una limitación a la inversión en construcción de redes, una remuneración pública de la inversión con varios años y la dificultad de trámites y la heterogeneidad de criterios y exigencias para el otorgamiento de las diferentes autorizaciones administrativas".
Con este contexto, Spain DC entiende que el desarrollo de las especificaciones de detalle de la circular de CNMC, el nuevo plan de transporte de energía eléctrica, las medidas de ejecución del PNIEC que se adopten y la regulación del RDL 8/2023, son solo algunos de los hitos más relevantes que habrán de elucidarse a lo largo de 2025 para evitar un cuello de botella.
El acceso y conexión a las redes de energía por parte de las instalaciones de demanda (como es el caso de los data centers) resulta complicado. Spain DC considera que la solución reside en planificar y acometer las actuaciones necesarias y asignando los puntos de conexión en los lugares en los que exista demanda real, que están identificados.
No perder la oportunidad
Eulalia Flo, vicepresidenta de Spain DC, se refirió a la creciente demanda de infraestructuras en el país, destacando el gran interés por su desarrollo. Sin embargo, enfatizó que "tenemos que ser capaces de satisfacer esa demanda para no perder estas oportunidades". Además, añadió que "es importante que la administración pública nos apoye para no dejar escapar estas posibilidades".
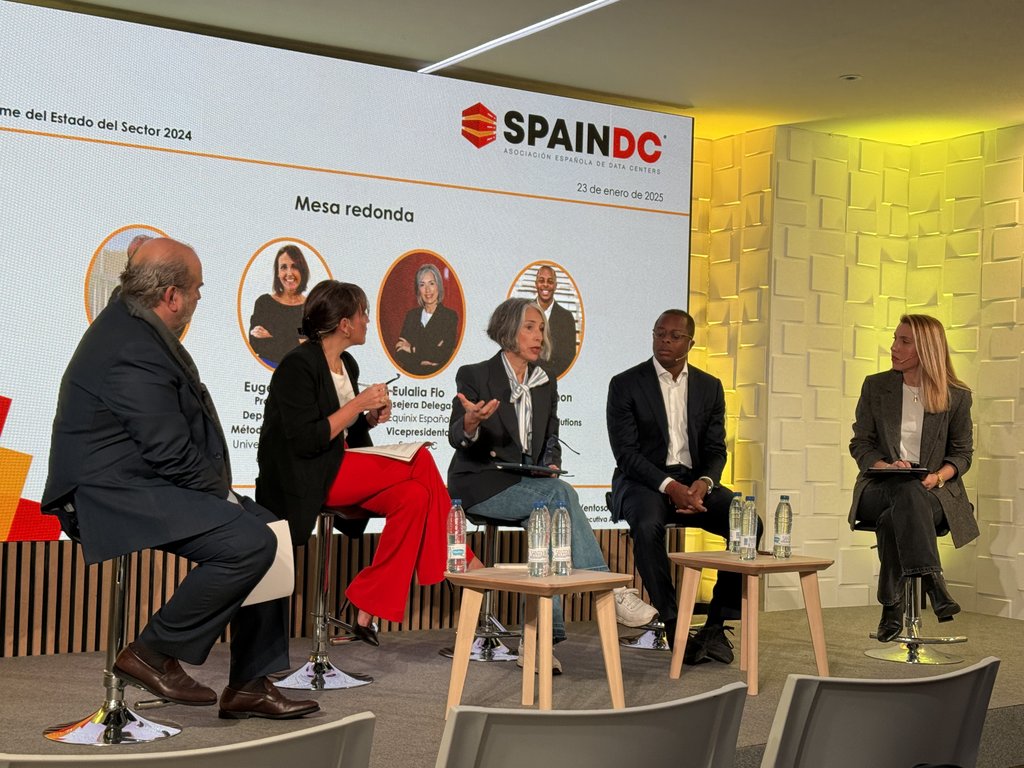
En sintonía con las palabras de Eulalia Flo, Elliot Zounon, Director de Data Centers de CBRE, resaltó la necesidad de cumplir con las expectativas para evitar que las demandas se desplacen a otros lugares.
Emilio Díaz agregó que el crecimiento del sector no depende únicamente de su propia dinámica, sino de diversos factores externos. En primer lugar, destacó las dificultades para encontrar talento y cómo la colaboración con las universidades ha sido clave para impulsar la formación en el ámbito. En segundo lugar, se refirió a la situación energética, señalando que "el comportamiento es mejorable; no es sencillo solucionar la red de transporte, pero ya se está trabajando en ello y estamos recibiendo respuestas. Sin embargo, aunque estamos avanzando, queremos más".
A pesar de los desafíos, todos los directivos coinciden en que el sentimiento general es de optimismo, respaldado por datos que evidencian las oportunidades en el sector.


Comments