
El mercado de los centros de datos en la península ibérica ha dado un paso al frente para consolidarse como una de las potencias emergentes más atractivas de Europa. Durante el reciente encuentro sectorial organizado por CBRE, expertos de la industria desgranaron las cifras y las mega tendencias que están transformando el panorama digital. La conclusión es unánime: el sector ya no opera en función del espacio disponible, sino de una nueva divisa que redefine el valor de los activos: la potencia y la infraestructura crítica.
Como apuntó Elliot Zounon, Head of Data Centers de CBRE España, durante la apertura del bloque: «El consumo de datos no para de crecer y no hay ninguna señal de que vaya a bajar. Sin energía, el sector simplemente no avanza, la conectividad no existe y la capacidad de cómputo no se puede realizar».
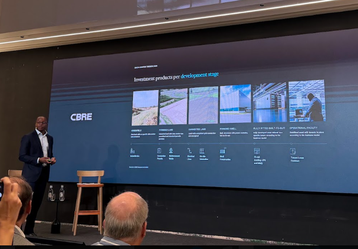
En este escenario, con una disponibilidad media en mínimos históricos del 7% en los mercados tradicionales del continente (FLAP-D), la posición geoestratégica de la península ibérica adquiere un protagonismo renovado. Con 10.000 MW de capacidad total identificada, el mercado ibérico tiene la mirada puesta en un horizonte ejecutable y con "cara y ojos" de 4.500 MW a corto y medio plazo, lo que supondrá multiplicar por cuatro el tamaño de su planta actual.
El desafío de la potencia y la diversificación del suelo
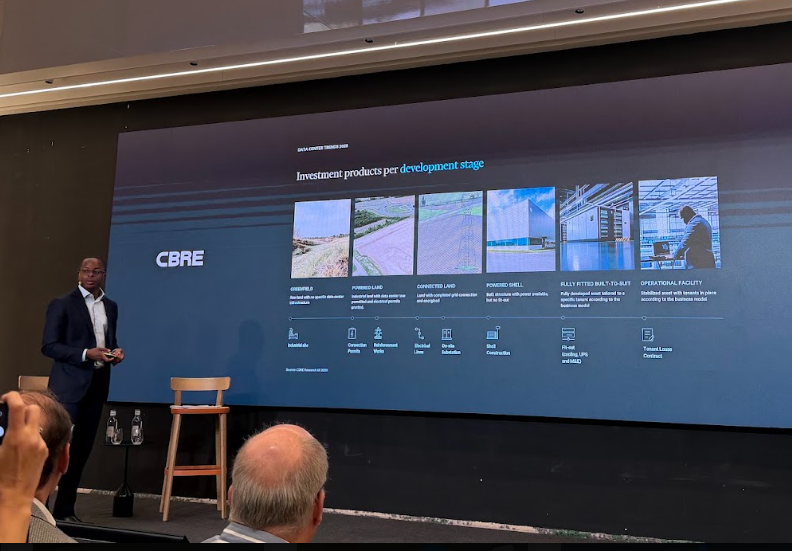
El gran cuello de botella del sector ya no es la obtención de parcelas industriales, sino el acceso viable a la energía. La saturación de las redes de transporte y el colapso del sistema de asignación de potencia han obligado a un cambio de paradigma en el diseño de las infraestructuras. Ante la demora de las inversiones en las redes nacionales, los operadores e inversores están virando hacia estrategias de autoconsumo y generación de energía in-situ. El objetivo actual es llevar la energía al suelo que se controla, integrando plantas renovables y subestaciones propias, en lugar de adquirir parcelas prime y esperar de brazos cruzados a que la red eléctrica otorgue viabilidad al proyecto.
A este respecto, Francisco Rivas, director de Merlin Properties, destacó la importancia competitiva de la región en términos de costes operativos: «Dado que la energía representa alrededor del 60% de los costes totales de un operador, poder ofrecer precios competitivos es un factor de atracción enorme para la región». Esta búsqueda activa de potencia está provocando, además, una saludable descentralización geográfica hacia los ejes de la A-1 y A-2, y consagra a Aragón (Zaragoza) como el gran bastión de los proyectos Self-Build de los hiperescaladores.
La revolución de la IA y el blindaje regulatorio
La Inteligencia Artificial ha dejado de ser una proyección de futuro para convertirse en el motor financiero y contractual del presente. Kevin Restivo, Head of European Data Center Research de CBRE, ilustró de forma contundente este cambio de paradigma a nivel continental: «Si hubiéramos hablado de la demanda de IA hace tres años, habría sido una noción fantasiosa, un mero tema de discusión. Hoy es una realidad en forma de capacidad contractualmente firmada».
La irrupción de los denominados Neoclouds —compañías especializadas en cómputo intensivo enfocado a GPU— está redefiniendo las dinámicas de los inquilinos, demandando proyectos con un diseño de ingeniería mucho más denso y complejo. Gabriel Harris, Head of Occupier EMEA de CBRE, subrayó la urgencia de este fenómeno: «El mercado se ha vuelto obsesivo con los plazos. La velocidad va a determinar qué mercados y qué países van a ser los más exitosos en la captura de la demanda actual».
Finalmente, la infraestructura española se enfrenta a un marco regulatorio cada vez más estricto a través del nuevo Real Decreto-ley, que busca limpiar el mercado de movimientos especulativos imponiendo avales y cuotas mensuales por la reserva de potencia. Con un valor de mercado para el suelo con potencia garantizada (Powered Land) que ya oscila entre los 700.000 y el millón de euros por MW IT, España y Portugal encaran su madurez digital sabiendo que el éxito ya no dependerá de cuántos metros cuadrados se proyecten, sino de la capacidad real, sostenible y ágil de la infraestructura para poner energía a disposición del cliente final.
Comments