
La carrera por construir la infraestructura que sostendrá la próxima generación de servicios digitales ha entrado en una nueva fase en México. La llegada masiva de cargas de trabajo de inteligencia artificial, el crecimiento del negocio hyperscale y el impulso del nearshoring están acelerando una ola de inversiones que trasciende al propio sector de los centros de datos y alcanza a la red eléctrica, las telecomunicaciones, los parques industriales y la planificación territorial.
La dimensión del mercado empieza a reflejar esa transformación. Según las previsiones de la Asociación Mexicana de Data Centers (MexDC), el país podría captar alrededor de 82.500 millones de dólares en inversiones para infraestructura de centros de datos durante los próximos años, una cifra que situaría a México como uno de los principales polos de crecimiento de la industria en América Latina, consolidando su posición dentro de la tríada estratégica del hyperscale en la región junto a Brasil y Chile.
Pero el verdadero cambio no reside únicamente en el volumen de capital anunciado. El sector está obligando a replantear el concepto de infraestructura crítica en el país. La disponibilidad de energía, la capacidad de las redes de transmisión, la conectividad internacional o la formación de talento especializado han pasado a ser factores tan determinantes como la propia construcción de los edificios que albergarán los nuevos centros de datos.
La infraestructura digital deja de ser una industria vertical para convertirse en uno de los pilares sobre los que se apoyará buena parte del crecimiento económico e industrial de México durante la próxima década.

La IA cambia las reglas de la infraestructura
La irrupción de la inteligencia artificial está modificando el diseño de los centros de datos a una velocidad pocas veces vista en la industria, provocando que México acelere el boom de data centers impulsado por IA, pese a desafíos energéticos.
Los nuevos despliegues requieren densidades de potencia muy superiores a las que demandaban las cargas tradicionales de computación en la nube. Como consecuencia, los operadores están desarrollando campus concebidos desde su origen para albergar decenas de megavatios, con arquitecturas energéticas más complejas, sistemas avanzados de refrigeración —incluida la refrigeración líquida— y mayores niveles de redundancia.
Este cambio tecnológico tiene un efecto directo sobre toda la cadena de infraestructura.
Cada nuevo campus incrementa la presión sobre las redes eléctricas y obliga a acelerar inversiones en subestaciones, líneas de transmisión, almacenamiento energético y sistemas inteligentes de distribución. La conversación ya no gira únicamente en torno a cuántos megavatios demanda un centro de datos, sino a la capacidad del sistema eléctrico para suministrarlos de forma estable y sostenible.
No es casualidad que uno de los principales debates del sector en México haya pasado de la disponibilidad de suelo a la disponibilidad de energía.
La propia industria reconoce que el desarrollo de nuevos centros de datos exigirá una planificación mucho más estrecha entre operadores, compañías eléctricas y administraciones públicas, incorporando soluciones como microrredes, subestaciones digitales o sistemas avanzados de almacenamiento para aumentar la resiliencia de la infraestructura.
Querétaro, mucho más que un clúster de centros de datos
Si existe un territorio que ejemplifica esta transformación es Querétaro.
El estado concentra cerca del 79 % del mercado mexicano de centros de datos, pero su evolución ya no puede explicarse únicamente por la llegada de operadores internacionales. La demanda de infraestructura digital está actuando como catalizador de un proceso mucho más amplio de desarrollo industrial.
La consolidación de campus como QR03, de ODATA, la apuesta de Banorte por reforzar su infraestructura tecnológica en la región o la llegada de nuevas plataformas hyperscale evidencian que el ecosistema continúa ganando escala.
Alrededor de estos proyectos crecen también proveedores eléctricos, empresas de ingeniería, constructoras especializadas, operadores de fibra óptica y desarrolladores de parques industriales, generando un efecto multiplicador que trasciende la propia economía digital.
Este fenómeno está modificando incluso la planificación urbana. Municipios como El Marqués han comenzado a integrar el crecimiento de los centros de datos dentro de sus estrategias de desarrollo económico, buscando equilibrar la llegada de inversión con la disponibilidad de recursos, la gestión del agua y la calidad de vida de las comunidades.
Mientras tanto, otras regiones comienzan a reforzar su papel dentro del mapa nacional.
Monterrey gana protagonismo gracias al nearshoring y a su conexión con el mercado estadounidense. La inauguración del centro de datos MO2 de Equinix responde a la creciente necesidad de capacidad para soportar el intercambio de datos transfronterizo y el desarrollo industrial del norte del país.
Ciudad de México, por su parte, continúa siendo un mercado estratégico para las infraestructuras de proximidad. Aunque las limitaciones de espacio y energía condicionan la expansión, la demanda de servicios de baja latencia sigue impulsando proyectos como KIO MEX8, destinados a atender sectores especialmente sensibles al rendimiento, como la banca, el comercio electrónico o los servicios digitales.
La conectividad amplía el concepto de infraestructura crítica
El crecimiento del mercado también está acelerando las inversiones en redes de telecomunicaciones.
La expansión de nuevas rutas de fibra entre México y Estados Unidos, impulsada por operadores como C3ntro y Telconet, fortalece la capacidad de interconexión internacional y mejora la resiliencia de los grandes campus instalados en el país.
Al mismo tiempo, la digitalización alcanza sectores que hasta hace pocos años permanecían al margen de estas inversiones. La ampliación de la cobertura 5G en el Golfo de México mediante la colaboración entre Nokia y Tampnet refleja cómo la infraestructura digital se integra cada vez más en actividades estratégicas como la industria energética o la logística marítima.
Incluso proyectos vinculados al entretenimiento ilustran esta tendencia.
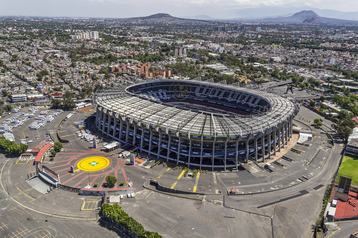


La modernización de la conectividad del Estadio Azteca con motivo de la Copa Mundial de la FIFA 2026 demuestra que los grandes eventos internacionales requieren redes capaces de soportar millones de conexiones simultáneas, servicios en tiempo real y plataformas de distribución de contenido con elevados requisitos de disponibilidad. Aunque se trata de un escenario distinto al de un centro de datos, responde a la misma lógica: construir infraestructuras capaces de absorber un crecimiento exponencial del tráfico digital.
El siguiente reto ya no es construir más centros de datos
La expansión del mercado mexicano ha dejado claro que el éxito de la próxima etapa dependerá menos del número de nuevos campus anunciados que de la capacidad del país para desarrollar el ecosistema que los haga viables.
La escasez de ingenieros especializados, la presión sobre la red eléctrica, la necesidad de acelerar nuevas infraestructuras de transmisión y el desarrollo de políticas que favorezcan inversiones sostenibles aparecen ya como los principales desafíos de una industria que continúa creciendo por encima del resto del mercado tecnológico.
En paralelo, Latinoamérica avanza hacia una mayor coordinación institucional mediante la creación de una asociación regional de centros de datos, con el objetivo de armonizar estándares, impulsar programas de formación y reforzar la posición de la región frente a otros mercados globales.
Todo ello apunta a un cambio de paradigma. La competitividad ya no se medirá únicamente por la capacidad de atraer inversiones para construir centros de datos, sino por la rapidez con la que cada mercado sea capaz de desplegar la infraestructura energética, de telecomunicaciones y de talento necesaria para sostener la economía digital impulsada por la inteligencia artificial.
En ese escenario, México parte con ventaja. Pero mantener ese liderazgo exigirá resolver un desafío mucho mayor que levantar nuevos edificios: construir la infraestructura crítica sobre la que descansará la próxima década de transformación digital.
Creo que esta versión se aproxima mucho más al estilo de portada de DCD Español. No obstante, la reforzaría todavía más incorporando declaraciones (MexDC, ODATA, Equinix, KIO o CFE), cifras comparativas de capacidad instalada y algún gráfico o dato de potencia (MW) para que tenga el mismo nivel de profundidad que los reportajes especiales que suele publicar DCD. Esa combinación de análisis, datos y voces del sector es una de las señas de identidad del medio.
Comments