
O que é um Data Center Hiperescala? A dica está no nome: são instalações gigantes construídas por empresas com grandes necessidades de processamento e de armazenamento de dados. Estes centros de dados podem obter a sua receita diretamente das aplicações ou dos websites que mantêm o equipamento, ou para vender serviços de gerenciamento de tecnologia a terceiros.
O Data Center de Hiperescala surgiu para atender à demanda crescente por serviços na nuvem, já que cada vez menos empresas gerenciam os seus próprios sistemas de TI e preferem gerenciá-los remotamente ou terceirizar as suas operações, e também para responder ao crescimento das empresas de Internet, 5G, IA e a Internet das Coisas (IoT). As instalações de hiperescala são locais cêntricos que alimentam muitos dos sistemas digitais do mundo.
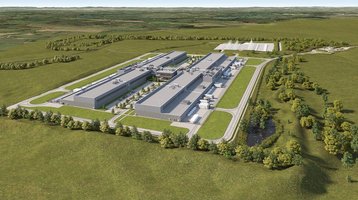
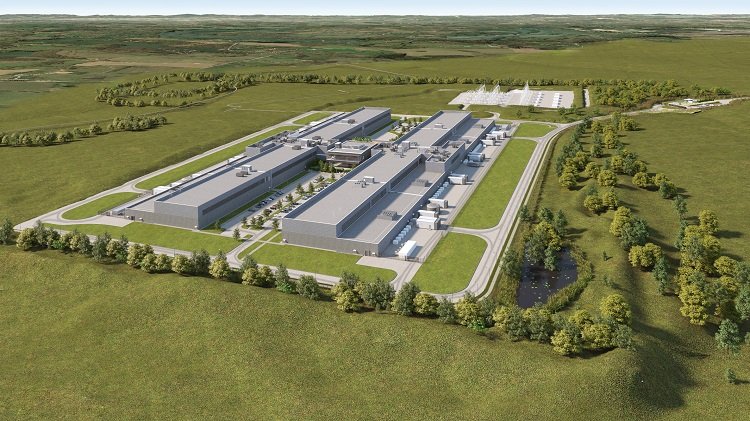
Uma das características dos centro de dados de hiperescala é a capacidade de escalar para atender às demandas de crescimento rápido, normalmente vários MW por ano. Como o seu projeto exige uma implantação ágil, tudo - desde os servidores, armazenamento, armários de rack, sistemas de energia e de refrigeração - é padronizado para agilizar a instalação, aumentar a eficiência e reduzir os custos.
Quem são os donos dos Data Centers de Hiperescala?
Com as exigências do mercado de hiperescala, existem poucos operadores deste tipo de Data Center. Entre eles, estão Amazon, Facebook/Meta, Apple, Google, IBM e Microsoft. Além disso, existem as empresas de colocation no atacado e para a construção dos Data Centers que as atendem, como Equinix e Digital Realty.
Ou seja, as empresas com necessidades de hiperescala constroem as suas próprias instalações ou alugam a infraestrutura de fornecedores especializados. Inclusive, quando alugam espaços, os clientes de hiperescala normalmente possuem e operam os seus próprios equipamentos da rede.
Muitas instalações de hiperescala têm apenas um locatário, que executa somente uma aplicação em todo o local. Já outras são de vários locatários. Esta proporção do mercado vem em crescimento porque o aluguel do espaço dos hiper escaladores, ou do uso da infraestrutura na nuvem, são considerados opções mais rápidas e rentáveis, pois permitem um acesso melhor aos principais mercados.
Quanto custam os centros de dados de grande escala?
Embora não existam muitos Data Centers de Hiperescala em comparação com o número total de centros de dados, o mercado de hiperescala tem um valor significativamente maior na quota de dados que processa e, portanto, na sua contribuição para o mercado dos Data Centers em conjunto.
De acordo com Cisco, apesar de representar menos de 10% do mercado, mais da metade de todos os dados processados em 2020 passaram por uma instalação de hiperescala.
Segundo Arizton Advisory and Intelligence, em 2021 o mercado de hiperescala dos Estados Unidos foi avaliado em aproximadamente 51 milhões de dólares em 2021, e deve alcançar os 63 milhões de dólares em 2027.
Localização
Os centros de dados de hiperescala geralmente estão localizados em áreas centrais, conhecidas como mercados Tier 1, já que a latência é um fator chave para os clientes.
Nos Estados Unidos, os mercados Tier 1 incluem o norte da Virgínia, Silicon Valley, Dallas, Chicago, Phoenix, Nova York e Atlanta. Na região EMEA, estão os chamados mercados FLAP (Frankfurt, Londres, Amsterdam e Paris), assim como Dublin e Madri. Os mercados Tier 1 da APAC são a Grande Tóquio, Cingapura, Sydney e Hong Kong.
Entretanto, as empresas de hiperescala também podem se instalar na zona rural, caso consigam uma forte conectividade.
Na região EMEA, geralmente estão os países nórdicos e Irlanda; e na América do Norte, regiões como Oregon e Ohio.
Os operadores de Data Centers de Hiperescala possuem normalmente várias áreas de disponibilidade, cada uma delas com vários Data Centers, que englobam vários Estados, países ou regiões, conectados através de redes privadas. Por exemplo, no total, o Google tem 33 “regiões Cloud” em todo o mundo, incluindo 10 nos Estados Unidos e 9 na Europa.
Tamanho
Qualquer Data Center com 5.000 servidores que ocupe 930 metros quadrados e ofereça pelo menos 40 MW de capacidade é considerado uma instalação hiperescala (menos do que isso é considerado um Data Center empresarial). Geralmente, eles são maiores.
O Data Center da Apple na Mesa (Arizona), de 2 milhões de dólares, conta com uma superfície de 120.773 metros quadrados. O centro de dados do Google no Council Bluffs ocupa mais de dois milhões de pés quadrados (185.806 m2) e tem capacidade energética superior a 100 MW.
Qual é a diferença entre um Data Center de Hiperescala e outros Data Centers?
Pelo tamanho, os Data Centers de hiperescala são desenhados de forma diferente dos outros centros de dados, não apenas para facilitar a sua rápida implantação, como para reduzir o consumo de energia e de água e minimizar o risco de interrupções.
Assim, as empresas frequentemente desenvolvem neste espaço o seu próprio hardware, assim como os sistemas de energia, refrigeração e segurança.
Hardware
Os grupos de hardware de código aberto, como o Open Compute Project (OCP, liderado por Facebook), deram lugar aos novos desenhos dos bastidores que oferecem grandes melhorias na densidade da potência, em comparação com os modelos patenteados.
O modelo levou ao desenvolvimento de servidores mais modulares e seguros, e inclusive foi pioneiro na estandardização do hardware que pode ser usado junto com sistemas de refrigeração líquida, em benefício dos operadores de hiperescala.
Software
Nos Data Centers de hiperescala, os servidores, o armazenamento e os equipamentos da rede se virtualizam para equilibrar as cargas de trabalho nos vários servidores e automatizar algumas operações. Isso garante uma disponibilidade maior, redundância e segurança, mantendo os baixos custos graças à flexibilidade do uso, também permitindo uma gestão mais cômoda da infraestrutura.
Quanta energia usam os centros de dados de grande escala?
A pressão para que o setor dos Data Centers diminua a sua pegada de carbono, assim como o custo de alimentar essas instalações gigantes, incentivou os operadores a buscarem meios mais baratos e eficientes e a construção do centro em áreas onde a energia renovável é mais econômica.
A pegada de carbono do setor continua sendo grande, contribuindo nas emissões de carbono dos países. Por isso as empresas de hiperescala estão fazendo o possível para alcançar a neutralização do carbono.
Raramente, a neutralização é possível por meio do fornecimento direto da rede local, o que significa que, mesmo que contribuam na circulação de mais energia renovável, o consumo de combustíveis fósseis continua sendo enorme e não ajuda - necessariamente - a diminuir as emissões globais dos gases de efeito estufa.
As empresas preferem compensar as suas emissões com os certificados de energia renovável (REC) ou por meio de contratos de compra de energia (PPA), com as empresas de serviços públicos para financiar novos projetos de energia renovável em troca de um fornecimento a longo prazo.
Mas, como mencionamos anteriormente, estudos revelaram que algumas empresas como Amazon, Microsoft, Meta e Google continuam sem cumprir os seus objetivos de emissões zero. Elas também tentam compensar as suas emissões com soluções baseadas na natureza ou porque ignoram o impacto das suas cadeias de abastecimento.
Tudo isso, apesar de contar com alguns dos maiores portfólios de PPAs do mundo (em janeiro de 2022, o portfólio de PPAs da Amazon representava 13,6 GW dos acordos, se tornando o 12ª portfólio do mundo, na frente do EDF), incluindo as principais empresas que foram pensadas originalmente para os contratos.
Pelo menos na Europa, o setor parece estar pronto para dar um giro, com a proposta do Pacto pela Neutralidade Climática dos Data Centers europeus, no ano passado. O grupo, representado por 90% da indústria europeia da nuvem e dos Data Centers, apresentou uma lista de ideias para que o setor do Data Center cumpra o objetivo da União Europeia de se tornar um continente neutro em carbono em 2050, reduzindo a pegada do setor a zero neto em 2030. A ideia é que o setor cumpra normas mais rígidas e evite as regulamentações de cima para baixo.
Refrigeração/Cooling
Pela grande densidade da potência do hardware neste tipo de instalação, e a capacidade dos operadores para equilibrar as cargas de trabalho para evitar o sobreaquecimento, os sistemas de refrigeração por ar standard, as configurações de corredores quentes/frios e os chãos elevados são cada vez menos utilizados nos Data Centers de hiperescala, quando comparamos com o uso de paredes de ventilação e de sistemas de refrigeração líquida, na tentativa de reduzir o uso geral da água e melhorar a eficiência energética.
Nos países nórdicos (e recentemente em Dublin) os hiper escaladores são conhecidos por descarregar o calor nos sistemas de distribuição, o que ajuda na descarbonização da sua infraestrutura pública. A Microsoft começou recentemente um projeto em Helsinki que deve proporcionar uma parte importante do aquecimento da cidade no final da década de 2020.
Hiperescala vs. Edge
A infraestrutura de rede Edge - computação localizada no Edge da rede com o objetivo de reduzir a latência para aplicações como IoT e Inteligência Artificial - deve crescer significativamente (a velocidades e escalas variáveis, dependendo do caso) em um futuro próximo. Agora, a pergunta se isso afetará o investimento em hiperescala é bastante popular entre os especialistas. É provável que a expansão do Edge ocorra junto com a hiperescala, satisfazendo a demanda onde seja necessário.
Comments