
Nos últimos três anos, houve uma onda sem precedentes de atividades de fusões e aquisições varrer o mercado de satélites, trazendo uma nova diversidade de recursos para o mercado de conectividade, à medida que as operadoras obtêm acesso às frotas de satélites umas das outras, formando ofertas multi-órbita.
Após anos de entusiasmo de alguns sobre o potencial das tecnologias de satélite de órbita terrestre baixa (LEO), acompanhadas pelas ansiedades de outros sobre seu potencial de interrupção, a Viasat adquiriu a Inmarsat em um negócio de 7,3 bilhões de dólares (40 bilhões de reais) em junho de 2023. Nesse mesmo ano, em setembro, a Eutelsat concluiu sua fusão com a OneWeb por 3,4 bilhões de dólares (18,6 bilhões de reais).

DCD Magazine out now: A French revolution
The fight to become Europe's capital of AI infrastructure
Mais recentemente, a SES, uma gigante da indústria de satélites fundada pelo governo de Luxemburgo, disse que pretende adquirir a Intelsat por 3,1 bilhões de dólares (17 bilhões de reais).
O ímpeto para esses movimentos pode ser o surgimento de grandes ofertas de LEO da Starlink de Elon Musk e da Kuiper de Jeff Bezos; plataformas de todos os setores apoiadas por bilionários para consumidores, empresas e governos que atendem a uma gama de necessidades de conectividade com um apetite incomparável por capex e preços competitivos, liderados por magnatas enigmáticos com um talento especial para estar sempre nas manchetes.
Uma explicação menos sensacional poderia ser que as circunstâncias econômicas tornaram as consolidações organicamente inevitáveis.
"A eficiência das entidades fundidas é a maneira como elas têm que fazer isso hoje em dia", disse um especialista em fusões e aquisições de satélites à DCD. "As sinergias operacionais são necessárias no novo mercado".
Mercados de satélites de ontem
Mapear o clima em mudança desse mercado significa dar uma olhada em como ele costumava funcionar. A comercialização de satélites foi inicialmente modelada com base nas conquistas científicas que foram pioneiras na tecnologia.
"Desde o final da década de 1990 e até 2020, a maior parte da infraestrutura de satélites comerciais estava localizada em órbita geoestacionária (GEO) a 36.000 km", diz Pierre Lionnet, diretor de pesquisa e gerenciamento da ASD-Eurospace. "Isso favoreceu o desenvolvimento de satélites grandes e de alta capacidade, capazes de fornecer cobertura global da Terra. Eles forneceram relés altos no céu, complementando os cabos do fundo do mar para conectar qualquer ponto da Terra, mesmo em áreas remotas sem infraestrutura terrestre, incluindo oceanos e desertos”.
Esse domínio GEO foi principalmente B2B, envolvendo uma mistura de transmissão de TV e transmissão de dados para empresas e governos.
"Foi uma ótima corrida devido ao crescimento do direto para casa", acrescenta um especialista em fusões e aquisições de satélites. "[Os satélites de transmissão trouxeram] contratos de longo prazo que eram muito financiáveis para um satélite com uma vida útil de 10 a 15 anos. Houve um enorme vento favorável no crescimento do GEO por causa da expansão dos canais de televisão. Isso chegou ao fim com o conceito de entrega de conteúdo over-the-top que passou pela Internet. O negócio passou a ser sobre dados, não fluxos de vídeo".
Essa necessidade de transmissão de dados foi algo com o qual os satélites GEO sempre lutaram, nunca sendo capazes de competir com as velocidades das conexões terrestres. Desde a década de 1990, o LEO tem sido uma alternativa preferível.
"Os sistemas de comunicação LEO comerciais do final da década de 1990 atendiam a segmentos de nicho de mercado (comunicações móveis de voz e dados, banda estreita e IoT), mas apenas duas operadoras sobreviveram à primeira onda LEO, Iridium e Globalstar", explica Lionnet.
Experimentados pela primeira vez na década de 1980, os satélites LEO voam muito mais perto da Terra, permitindo uma taxa de transferência muito maior e menor latência, embora essa altitude signifique que eles não podem manter posições geossíncronas, sobrevoando continentes e oceanos em minutos. Eles só poderiam ser úteis em grandes constelações de satélites que circundariam o planeta, com pelo menos uma plataforma sempre ao alcance dos continentes habitados da Terra.
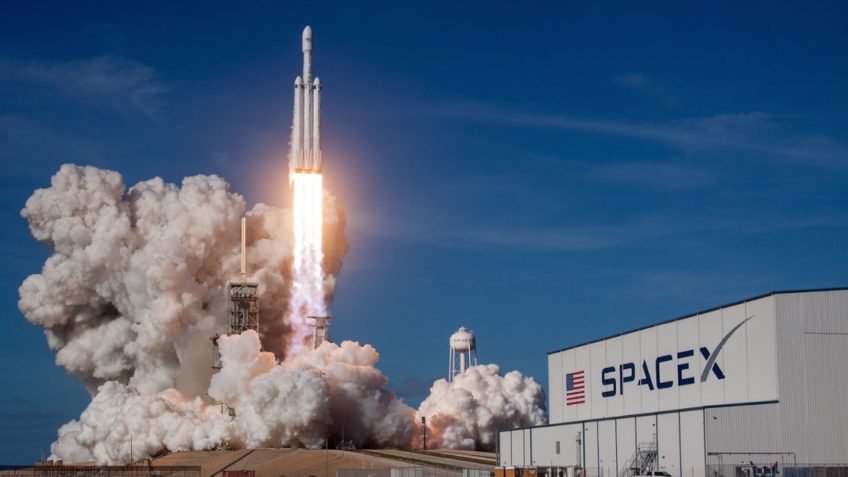
O princípio já foi tão estranho quanto bases lunares e elevadores espaciais, até que a demonstração de foguetes pesados de baixo custo derrubou o preço de lançamento por satélite, e dezenas de poderosos satélites proliferados puderam ser inseridos de uma só vez, permitindo novas rodovias de transmissão de dados.
Apesar desse novo vetor de disrupção, o equilíbrio ainda não foi alterado. Embora o LEO esteja crescendo rapidamente, os satélites geossíncronos continuam a representar a maior parte do mercado.
"O segmento [LEO] vale atualmente menos de um bilhão", diz Lionnet. "O segmento GEO representa de 15 a 20 bilhões de dólares (82 a 109 bilhões de reais) em receitas anuais”.
Além do status de legado do GEO, ele também possui vantagens essenciais sobre o LEO que nunca serão igualadas, ou seja, seu poder de cobrir continentes inteiros com um único satélite.
Necessidade de multi-órbita
A rápida ascensão do Starlink combinada com a estratégia de verticalização da SpaceX, que Kuiper pode muito bem tentar imitar, atraiu sugestões de forças monopolizadoras no mercado de satélites, o que sugere que essas redes podem adotar uma capacidade GEO para estabelecer uma oferta multi-órbita verdadeiramente abrangente, como as entidades recém-consolidadas da Eutelsat-OneWeb ou SES-Intelsat (embora esta última use órbita terrestre média através da constelação O3b mPOWER).
"Os sistemas GEO ainda são os mais competitivos de todas as soluções de transmissão de grande área (em termos de custo/bit transmitido) e ainda há demanda por transmissão", diz Lionnet. "Eles também são inerentemente mais eficientes para atender áreas com maior densidade de clientes, porque não há desperdício de capacidade. Além disso, o segmento governamental em GEO ainda é muito forte, e os satélites GEO continuam sendo uma solução muito eficiente para todas as aplicações em que alguma latência não é um problema crítico (ou para os governos que não podem pagar por um sistema LEO global)".
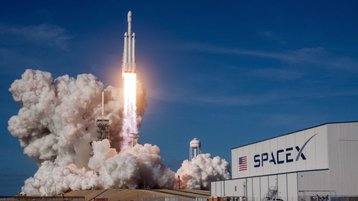
Embora a SpaceX tenha optado por desenvolver muitas tecnologias impressionantes internamente, ela não está acima de crescer por aquisição. Em 2021, comprou a startup Swarm Technologies por uma quantia não revelada, obtendo acesso a 30 especialistas em pequenos satélites e uma rede de 120 pequenos satélites e projetos de antenas igualmente pequenos.
Embora anunciada como uma raridade para a gigante espacial, a notícia não é o primeiro caso da SpaceX desembolsando por tecnologia que supera o mercado, já que a empresa assumiu uma participação de 10% na Surrey Satellite Technology Ltd em 2005, cujo fundador, Sir Martin Sweeting, é considerado o pai do pequeno satélite moderno.
Os reinos orbitais dos satélites não são a única vantagem decisiva e diferenciadora nos mercados de satélites que influenciam as pressões de consolidação.
Algumas aplicações são à prova de consolidação?
Parte do sucesso contemporâneo da Starlink veio do trabalho com revendedores de satélites existentes para comercializar a capacidade, grande parte da qual não é utilizada, pois os satélites orbitam acima de nações e oceanos com os quais as equipes de marketing da SpaceX não estão tão familiarizadas. Desde o segundo semestre de 2022, a Starlink trabalha com parceiros como a Speedcast, SES, KVH Industries, netTALK maritime, Singtel, Tototheo Maritime e Marlink apenas no transporte marítimo.
Esse relacionamento sugere que, à medida que a Starlink se estabelecer ainda mais, os serviços que ela fornece se tornarão essenciais o suficiente para que ela tenha influência para cortar ou adquirir empresas que atuam como intermediárias.
Nosso especialista em fusões e aquisições chama isso de uma opção definitiva para revendedores do lado do consumidor, e talvez até conectividade a bordo no mercado de aviação, mas esses setores se comportam de maneira muito diferente.
"É fácil instalar esses terminais em sua casa, mas não parece que a Starlink queira ser responsável por garantir o desempenho das antenas em navios de cruzeiro e plataformas de petróleo", dizem eles. "Você está falando sobre fretar helicópteros para manutenção offshore. Não vejo a SpaceX se comprometendo a entregar algo assim. Empresas como a Speedcast vêm aprimorando a capacidade de fazer isso há anos. Eu diria que quanto mais complexa a instalação e manutenção, melhor o caso de negócios de um revendedor independente de valor agregado".
Adquirir para competir?
Quando perguntado se ele previa a possibilidade de Starlink e Kuiper comprarem diretamente seus concorrentes, em LEO ou não, Lionnet tem uma resposta simples.
"Não. Mas acho que, com todos os planos anunciados, a concorrência no espaço LEO B2B - IFC, marítima, redes privadas - reduzirá os preços e colocará alguns players fora do mercado", diz ele. "O espaço B2G criará algumas oportunidades para constelações de médio porte, como IRIS² e PWSA, mas o segmento B2C global provavelmente não será capaz de manter em negócios mais do que uma ou duas operadoras muito grandes, semelhantes à Starlink, com milhares de satélites".
Um desses concorrentes, a Rivada Space Networks, que está construindo a constelação Outernet para empresas e governos, reconhece o ultimato de construir ou comprar tecnologias de satélite exclusivas.
"Alguns podem tentar construir [tecnologias exclusivas como a Outernet], mas acho extremamente provável que essas operadoras – e talvez os próprios fornecedores de serviços em nuvem – procurem comprar esses recursos para oferecer um portfólio completo de serviços de conectividade a seus clientes finais, assim como as operadoras GEO têm comprado ativos LEO para preencher seu portfólio, " especula Brian Carney, vice-presidente sênior da Rivada Space Networks.
Nosso especialista em fusões e aquisições prevê que mais fabricantes de satélites se tornem afiliados a uma operadora, talvez consolidando ainda mais alguns players de satélites recém-fundidos.
"Construir satélites é um negócio irregular", dizem eles. "As operadoras garantem a anuidade, o que é bom do ponto de vista financeiro".
Sua compreensão do mercado era de joint ventures, colaboração e fusões, algo que eles acreditam que agora diminuiu.
"Os últimos 120 dias colocaram uma chave inglesa nisso", eles admitem. "Nas respectivas geografias, como a Europa, você verá uma continuação da demanda por tecnologia interna, o que impulsionará as fusões e aquisições. Nos EUA, você verá a consolidação e a verticalização entre primos e subcontratados, desde a fabricação até a operação. As nações em desenvolvimento verão mais uso para aplicações governamentais como parte de uma tendência para que o satélite se torne um requisito central das forças armadas modernas. Considerando todas as coisas, estou mais otimista sobre a essencialidade da indústria de satélites como uma fatia sólida do PIB global do que há dez anos”.
À medida que os mercados se normalizam após choques recentes, a atividade de consolidação pode muito bem retomar o ritmo que os especialistas vinham acompanhando, mas a realidade da monopolização dependerá do equilíbrio entre os impulsionadores mais voláteis da Starlink e da Kuiper.


Comments