
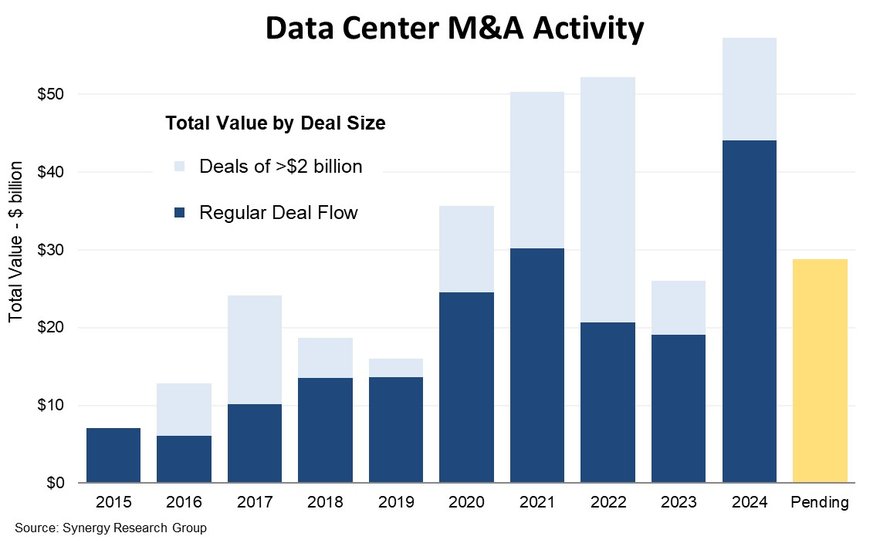

Las fusiones y adquisiciones (M&A) de centros de datos han disfrutado de un año récord en 2024, según ha revelado un nuevo análisis.
Los acuerdos cerrados en 2024 alcanzaron los 57.000 millones de dólares, y hay otros 29.000 millones acordados pero aún en curso, según un informe de Synergy Research Group.
Las operaciones más importantes de 2024 incluyeron dos inversiones de capital independientes en Vantage Data Centers, por un valor total de 9200 millones de dólares. Vantage también recibió una inversión de capital de 3.100 millones de dólares en sus operaciones en EMEA.
EdgeConneX y DataBank también registraron grandes inversiones de capital.
El pico anterior se produjo en 2022, cuando se cerraron acuerdos por valor de 52.000 millones de dólares. En cambio, en 2023 se produjo una relativa calma, ya que la actividad de fusiones y adquisiciones descendió a 26.000 millones de dólares.
El informe de Synergy atribuye el pico de 2022 a dos “megaoperaciones” en 2022, valoradas en 11.000 millones de dólares o más cada una. Estas operaciones fueron las adquisiciones de CyrusOne y Switch, adquiridas en marzo y diciembre de 2022 respectivamente.
Si se excluyeran los acuerdos de 2.000 millones de dólares o más, el patrón mostraría 2021 como el pico, con 2022 cayendo un 32 por ciento, 2023 cayendo un 7 por ciento y 2024 aumentando un 131 por ciento.
El informe añade que, además del rápido aumento de la actividad general de fusiones y adquisiciones, la característica más notable es la avalancha de capital privado en el sector. Desde 2021, el capital privado ha representado entre el 80 y el 90 por ciento del valor de las operaciones cerradas.
Las transacciones de fusiones y adquisiciones incluyen adquisiciones de empresas, inversiones en empresas conjuntas, inversiones de capital minoritario, adquisiciones de centros de datos individuales, ventas de acciones y adquisición de terrenos para el desarrollo de centros de datos.
Comments