
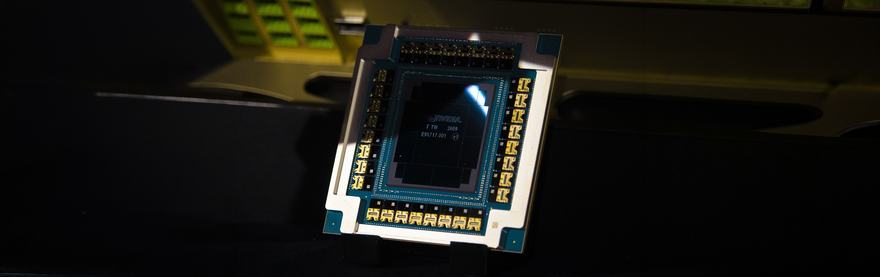
Cuando Cisco subió al escenario de la Conferencia sobre Fibra Óptica (OFC) 2023 para hacer una demostración de la tecnología de óptica integrada (CPO) en un conmutador de 3,2 TB, cabe decir que la tecnología no tuvo una acogida entusiasta.
«Diría que la respuesta del sector en aquel momento osciló entre la indiferencia o el aburrimiento y una reacción bastante negativa», explica a DCD Bill Gartner, vicepresidente sénior y director general de sistemas ópticos y óptica de Cisco.
No es que hace tres años al mundo no le importaran las posibles ventajas de la CPO. Más bien, tal y como explica Gartner, la respuesta negativa se debió a una serie de preocupaciones, entre ellas que la tecnología introdujera una dependencia de un único proveedor en un entorno que, tradicionalmente, permitía un enfoque multiproveedor.
«Hay un conmutador, que constituye la mayor parte del router y de su coste, y luego hay puertos en la placa frontal en los que se conectan estos módulos ópticos intercambiables», explica Gartner. «Pero el cliente puede elegir qué módulo óptico intercambiable quiere utilizar, y hay muchos proveedores de este tipo de módulos. Eso les da poder de negociación y la capacidad de asegurarse de que cuentan con una cadena de suministro diversificada, lo que les reporta muchas ventajas».
En 2023, los clientes temían que el modelo CPO les obligara a entrar en un mundo exclusivamente de Cisco o exclusivamente de Broadcom, afirma Gartner, aunque subraya que, si bien Cisco es uno de los proveedores de módulos ópticos intercambiables mencionados anteriormente, la empresa no suele obligar a sus clientes a comprar productos de Cisco.
«La presencia de múltiples proveedores da poder a los clientes, y a los clientes les gusta ese poder. Les da tranquilidad y seguridad al saber que no van a quedar a merced de un único proveedor».
Aunque la dependencia de un único proveedor sigue siendo un problema que CPO aún no ha resuelto del todo tres años después, parece que la indiferencia que Gartner observó en el escenario de la OFC ha desaparecido, sustituida por un sector dispuesto a hacer caso omiso de todas las preocupaciones y acoger la tecnología con los brazos abiertos.
¿Qué es la óptica copackage?
La óptica copacetada surgió como concepto a principios de la década, cuando el sector de los centros de datos comenzó a debatir la necesidad de una solución a los cuellos de botella de potencia y ancho de banda que experimentaba cada vez con mayor frecuencia.
«Antes, las conexiones eléctricas eran de cobre. Las redes de los centros de datos se conectaban mediante Ethernet, y todo funcionaba bien», afirma Roy Chua, fundador y analista del sector en AvidThink. «Luego, a medida que aumentaban las velocidades, el cobre se volvió incapaz de gestionar el volumen de tráfico, por lo que el sector recurrió a la fibra óptica», lo cual, según señala Chua, también funcionó bien, hasta que dejó de ser suficiente.
La fibra óptica requiere el uso de láseres para convertir las señales eléctricas en señales ópticas, o fotones, de modo que puedan transportarse a través de la fibra de vidrio, para luego reconvertirse de señales ópticas a eléctricas cuando llegan al otro extremo. «Todo eso está muy bien, salvo que requiere una cierta cantidad de energía», afirma Chua.
En los entornos actuales de los centros de datos, la mayoría de las conversiones de señales eléctricas a ópticas se realizan a través de transceptores ópticos enchufables, conocidos como procesadores de señales digitales (DSP), que se conectan al conmutador. Sin embargo, los DSP son caros y consumen mucha energía, lo que significa que, aunque presentan claras ventajas frente a las interconexiones de cobre, no son precisamente la opción energéticamente eficiente que busca el sector.
Aquí es donde entran en juego los componentes ópticos integrados (CPO). A un nivel muy básico, a diferencia de los componentes ópticos enchufables, en los que los transceptores se mantienen separados de los chips principales, los CPO integran componentes ópticos y eléctricos, como motores ópticos y ASIC de conmutación, en un único sustrato encapsulado.
«Lo que hace la óptica integrada es trasladar la conversión al propio silicio. Traslada esos láseres al silicio, lo que elimina la necesidad de cualquier unidad externa», explica Chua. «Y al integrar esos láseres en el silicio, se consigue ahorrar energía. El co-empaquetado de estos elementos permite una mayor consolidación, al tiempo que reduce los costes y el consumo energético».
Sin embargo, aunque el concepto pueda parecer relativamente sencillo, su aplicación práctica no lo es tanto. «Como puedes imaginar, la fabricación de ópticas integradas puede resultar complicada, ya que hay que fabricar todo —las guías de onda y los moduladores— al mismo tiempo».
Por lo tanto, no es de extrañar que otra de las primeras preocupaciones respecto a esta tecnología fuera su coste potencial, y Chua señala que «la gente pensaba que no sería lo suficientemente fiable ni rentable como para producirla y lanzarla al mercado».
La fiabilidad de la tecnología también ha sido objeto de escrutinio por parte de los clientes, que se han planteado dudas sobre cómo sustituir un láser que haya fallado cuando forma parte de una estructura monolítica, sobre todo teniendo en cuenta el denominado «radio de impacto» de los componentes ópticos y la elevada tasa de fallos de los láseres.
El sector ha respondido desarrollando una fuente láser intercambiable en caliente conocida como «External Laser Small Form-Factor Pluggable» (o ELSFP), al tiempo que se mantiene todo integrado de forma monolítica. Gartner afirma que, aunque esta solución sin duda ayuda a abordar el reto, se trata de una medida a medias que no logra resolver el problema por completo.
El panorama óptico en constante evolución
Según el informe «Data Center Networking in 2026» de AvidThink, la CPO es una de las varias arquitecturas nuevas que están impulsando un «cambio estructural» en el panorama de las interconexiones ópticas, concretamente al eliminar la necesidad de DSP en los módulos transceptores ópticos.
Además de CPO, existe lo que Chua describe como un «medio paso», conocido como óptica enchufable lineal (LPO), y un «tres cuartos de paso» denominado óptica casi empaquetada, siendo la LPO actualmente la más popular de las tres. También existe la óptica enchufable eXtra-densa (XPO), desarrollada por Arista, aunque Chua la describe más como un factor de forma de encapsulado que como una tecnología pura. [Véase el recuadro].
Aunque la óptica copackage no es un concepto nuevo, el informe de AvidThink señala que la tecnología ha alcanzado este año un hito, pasando de ser una «promesa perpetua a su implementación en producción», y tanto Chua como Gartner coinciden en que esto se ha visto impulsado en gran medida por los anuncios realizados por el director ejecutivo de Nvidia, Jensen Huang, en la GTC 2026.
En la conferencia celebrada en marzo, Huang indicó que los conmutadores CPO Spectrum-X de Nvidia entrarían en producción en el segundo semestre de 2026, y anunció oficialmente que la arquitectura Feynman de 2028 del gigante de los chips introduciría el NVLink 8 CPO, llevando por primera vez la fotónica de silicio directamente a la interconexión de escalabilidad de GPU a GPU.
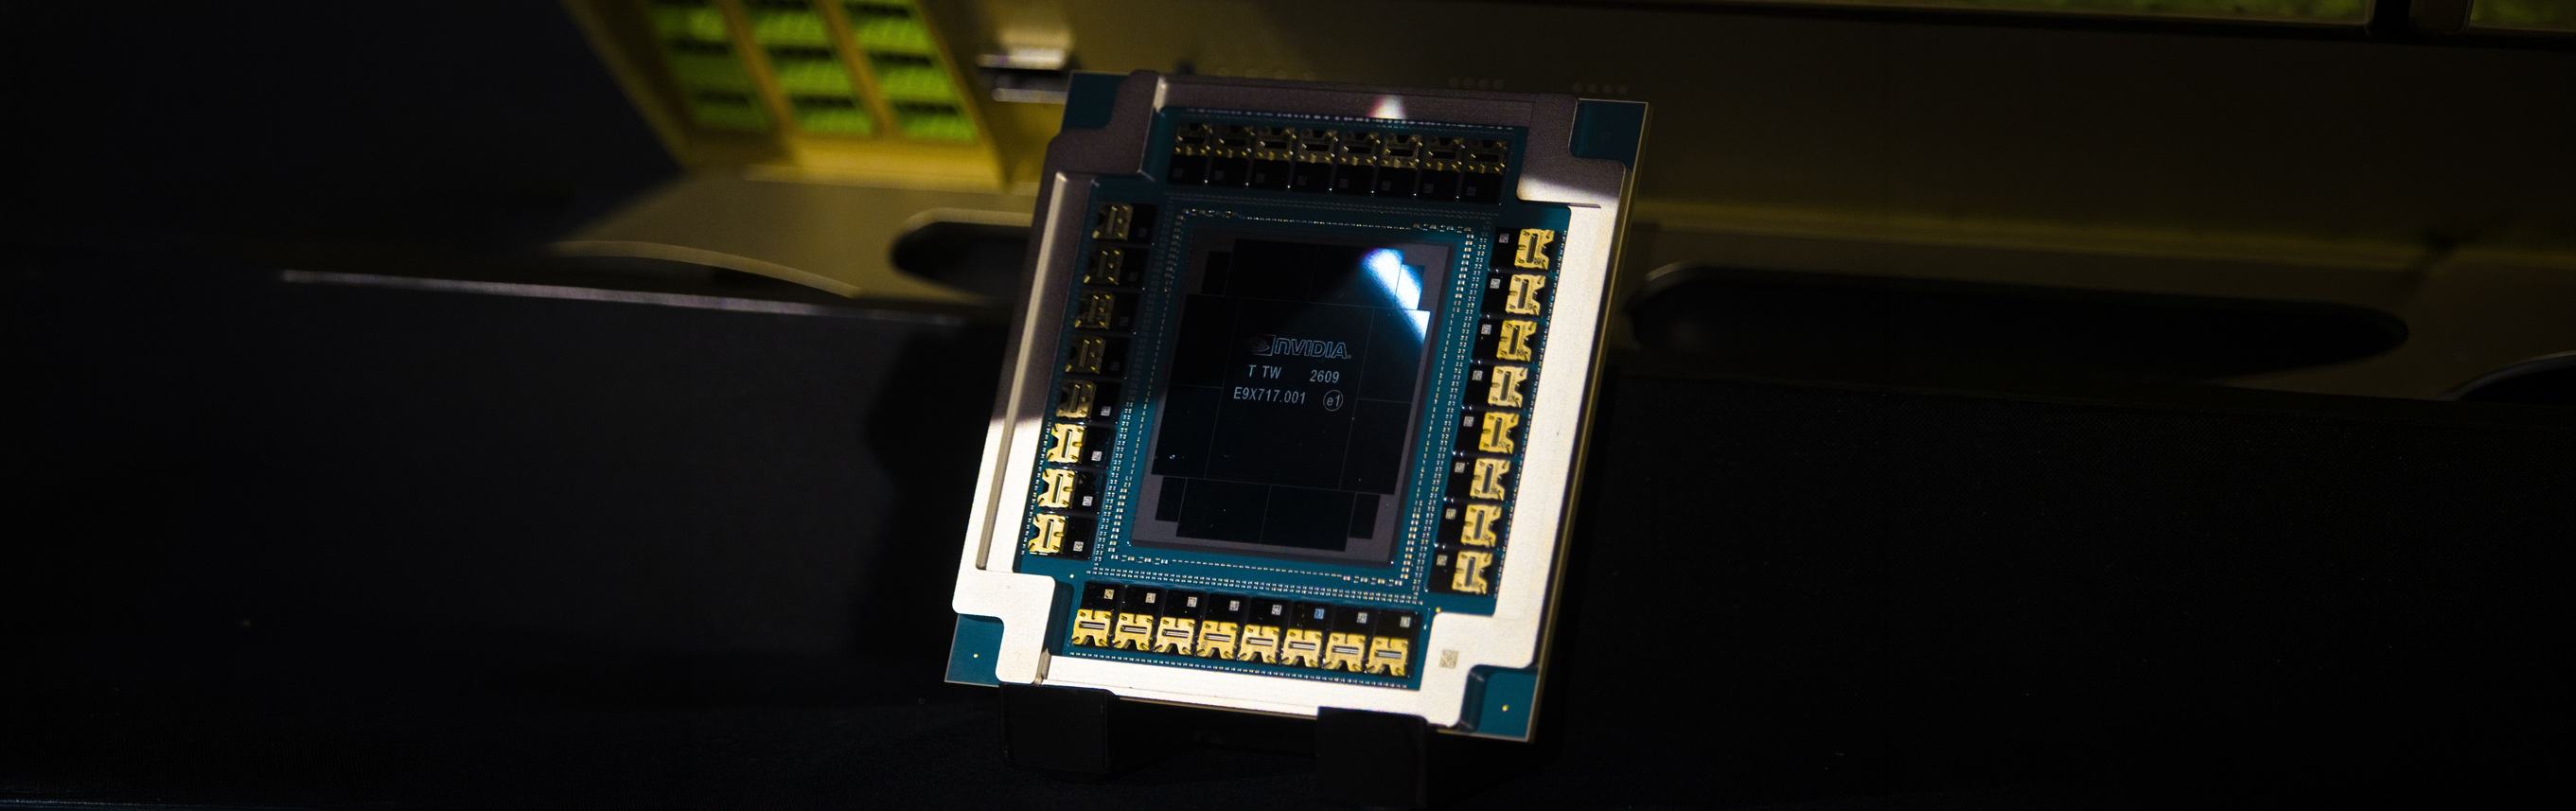
AvidThink afirma que esto reviste una gran importancia desde el punto de vista arquitectónico, ya que, hasta ahora, la tecnología CPO se había aplicado a conexiones de tipo «switch-to-switch» de escalabilidad horizontal. Su aplicación al ámbito de la escalabilidad vertical, donde la latencia es un factor crítico, indica que la tecnología CPO ha alcanzado la madurez y el rendimiento necesarios para el nivel de interconexión más exigente.
«Hasta que Jensen mencionó el CPO, a nadie le importaba el CPO. Nadie tenía ni idea de qué era el CPO, y ahora me hacen esa pregunta constantemente», comenta Chua entre risas. También se pregunta si alguien del sector habría afirmado que la adopción generalizada de la tecnología tendría lugar en 2028 si Huang no hubiera subido al escenario y hubiera hecho el anuncio al estilo Feynman.
«Si Jensen no hubiera avivado el fuego, creo que se habría hablado de 2027-2028, y Jensen básicamente lo convirtió en una conversación sobre 2025-2026», afirma Chua, y añade que «para ser sincero, no me lo esperaba».
Aunque Chua afirma que Huang ha dado un gran impulso al sector —con Broadcom, en particular, mostrándose increíblemente agresiva en cuanto a sus plazos de implementación a raíz de los comentarios de Huang—, el informe de AvidThink destaca que ha habido otros anuncios notables sobre CPO en los últimos 18 meses.
Entre ellos se incluyen la adquisición de Enosemi por parte de AMD en enero de 2025; la presentación por parte de Lightmatter del Passage L200, el primer producto óptico 3D copackageado del mundo; el anuncio por parte de Broadcom de su variante de CPO Tomahawk 6, denominada «Davisson»; la adquisición de Celestial AI por parte de Marvell; la demostración por parte de Coherent de un CPO multitecnológico en la OFC 2026; y el anuncio por parte de Ayar Labs y Wiwynn de un diseño de referencia conjunto para sistemas de IA a escala de rack conectados ópticamente.
Además, en marzo de 2026, Ciena, Coherent, Marvell, Molex, Samtec y TeraHop anunciaron la creación del Open CPX MSA (Acuerdo de múltiples fuentes para el co-empaquetado abierto) con el fin de desarrollar las especificaciones de los motores ópticos «necesarios para habilitar un amplio ecosistema de soluciones de interconexión interoperables, tanto de co-empaquetado como cercanas al paquete».»
¿En qué punto nos encontramos ahora?
Aunque todos estos anuncios parecen indicar una demanda significativa, Gartner señala que es importante tener en cuenta que gran parte del trabajo en el ámbito del CPO estuvo impulsado inicialmente por los proveedores, y no por los clientes, como demuestran esas escasas respuestas iniciales.
«[En 2023] Cisco y Broadcom anunciaron estas demostraciones de CPO y no obtuvieron una gran respuesta por parte de los clientes. Posteriormente, Nvidia anunció que iba a implementar CPO y, sinceramente, generó mucho entusiasmo en el sector; aunque creo que quizá lo caracterizaría como una «exuberancia irracional».
Aunque Cisco ya había presentado un prototipo de óptica empaquetada conjuntamente (CPO) allá por 2023, Gartner afirma que la empresa aún no ha anunciado una línea comercial de CPO, aunque señala que sí tiene tecnología CPO en fase de desarrollo.
«Estamos abordando esto con cierta cautela», explica. «No queremos que nuestros clientes tengan la impresión de que no les vamos a dar la posibilidad de elegir».
Según Gartner, es probable que la oferta inicial de CPO de Cisco se sitúe en el rango de capacidad de conmutadores de 100 terabits, y la empresa seguirá ofreciendo a los clientes la posibilidad de elegir entre módulos enchufables y una opción integrada, ya sea CPO o NPO.
«Insisto, aún no hemos anunciado ningún producto; se trata de algo que está en fase de desarrollo, y vamos a ser muy cautelosos a la hora de lanzarlo, basándonos en la demanda de los clientes. Queremos asegurarnos de que los clientes realmente lo demandan, en lugar de que sea una iniciativa impulsada por el proveedor».
Mientras tanto, la empresa está desarrollando opciones LPO para su cartera Silicon One, y los primeros módulos LPO de 800G disponibles en el mercado para sus conmutadores de la serie Nexus 9000 y sus routers de la serie 8000 saldrán al mercado en febrero de 2026.
«Creo que el reto que debemos reconocer aquí es que el ecosistema del sector está evolucionando en torno a la CPO, pero aún no ha alcanzado la madurez. El ecosistema en torno al silicio está muy maduro: sabemos cómo integrar un encapsulado y sustratos en torno al silicio, y sabemos cómo hacerlo en torno a la óptica y construir un módulo óptico enchufable, pero no contamos con un ecosistema maduro capaz de unir ambos elementos», afirma Gartner.
«En estos momentos hay mucha innovación en torno a elementos como los conectores para CPO, los sustratos que soportan la óptica y los chiplets ópticos, pero se trata de un ecosistema inmaduro, y realmente tiene que madurar bastante antes de que esta tecnología tenga sentido a gran escala. Cualquiera puede fabricar un centenar de estos dispositivos, pero cuando se trata de suministrar miles o millones, ese ecosistema tiene que estar realmente maduro, y eso va a llevar algún tiempo».
A pesar de todo el entusiasmo, Chua también reconoce que, por el momento, el CPO se está implantando a «una escala muy pequeña». Sin embargo, afirma que todos los primeros indicios son prometedores y que los datos muestran que la tecnología podrá ampliarse y implantarse en producción.
En concreto, la implantación por parte de Meta del conmutador CPO «Bailly» Tomahawk 5 de Broadcom en sus centros de datos dio como resultado una tasa de fallo de enlace anual del 0,34 % durante el primer millón de horas de pruebas, lo que lo hace aproximadamente cinco veces más fiable que los transceptores enchufables tradicionales que se utilizaron como grupos de control.
Como resultado, Chua afirma que no ve ningún obstáculo en el horizonte que impida la adopción masiva de la óptica copackageada en un futuro próximo, y espera que Broadcom realice envíos a gran escala de su variante CPO Tomahawk 6 «Davisson».
Para Gartner, sin embargo, aún está por ver si la realidad de la CPO estará a la altura de las expectativas, especialmente en lo que respecta a los plazos anunciados por proveedores como Nvidia y Broadcom. Aunque el hecho de que sea una novedad brillante bastará para que algunas personas se suban al tren de la óptica copackageada, para él, el verdadero punto de inflexión de la tecnología se producirá cuando todas las demás tecnologías actualmente disponibles alcancen su límite, lo que convertirá a la CPO en una necesidad.
«Hoy en día, la velocidad de los SerDers que sale del silicio es de 200 G por línea y, a ese ritmo, en mi opinión, es una incógnita si tiene sentido el CPO o el LPO», afirma. «Una vez que lleguemos a los 400 G por línea, la LPO se vuelve mucho más complicada… ahí es donde disminuye la capacidad de la LPO para seguir satisfaciendo las necesidades del mercado, y la necesidad de la CPO se hace más real».
Comentarios